猜你想问
这份研报的核心内容是什么?
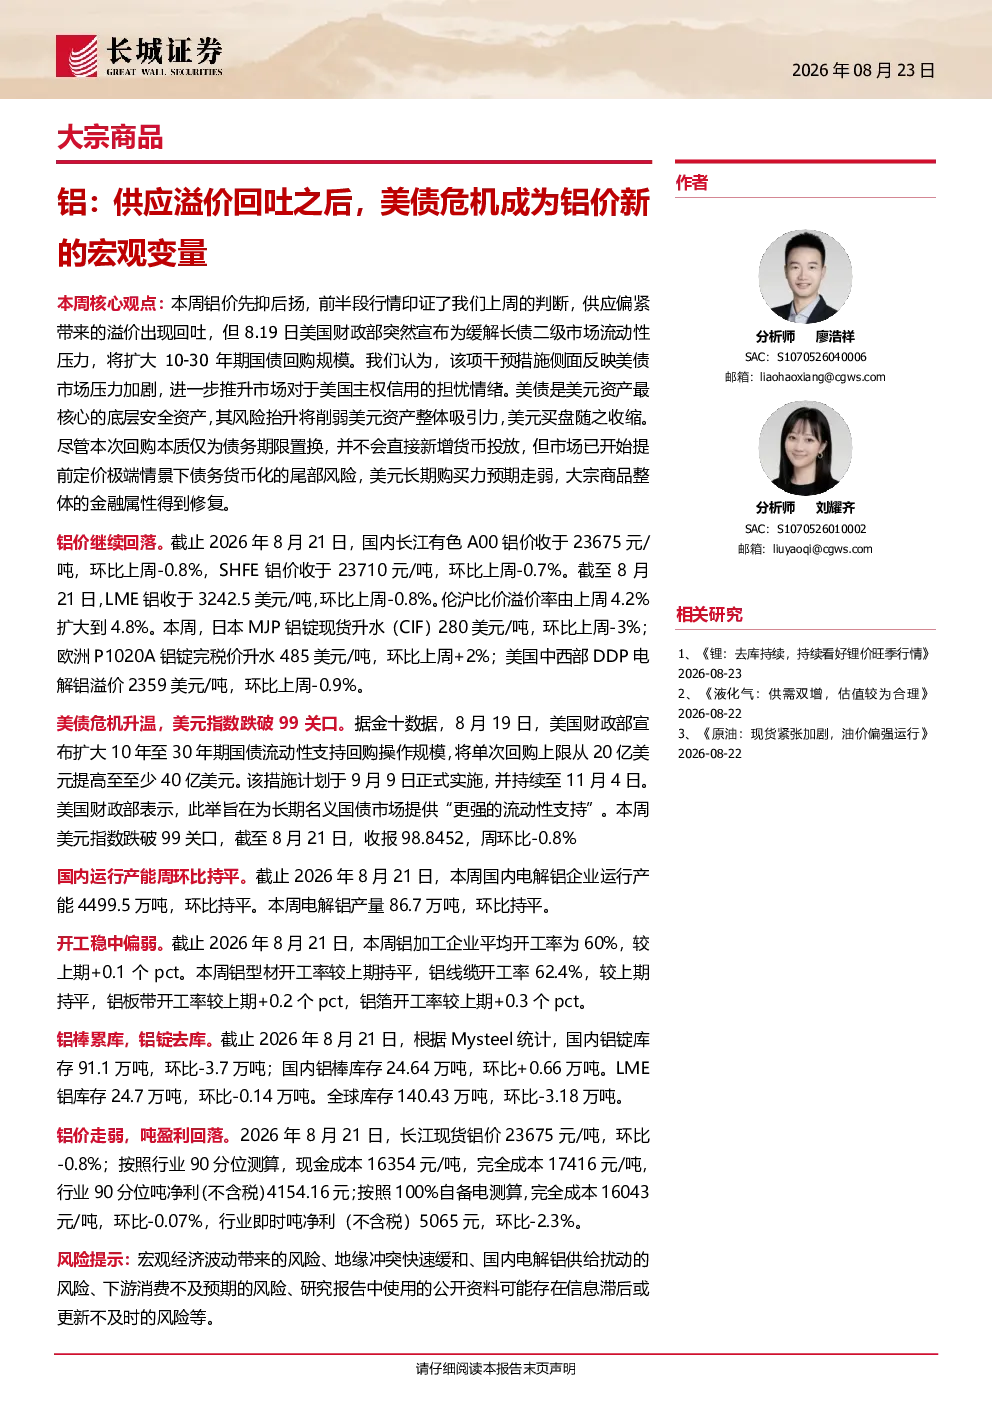
本周铝价先抑后扬,前期因供应偏紧导致溢价回吐,但美国财政部扩大长期国债回购规模加剧美债市场压力,引发市场对美主权信用担忧,推升大宗商品金融属性。报告分析了长江铝价、SHFE铝价、LME铝价等关键数据,以及国内运行产能、产量、需求、库存、盈利和进出口情况。国内铝锭库存下降,全球库存减少,但铝棒库存略有上升。行业盈利有所下滑,但长期需关注海外复产预期及供需平衡变化。预计2027、2028年电解铝供需将转为过剩。
有色金属行业发展趋势如何?
有色金属行业发展趋势需关注供需平衡变化和宏观因素影响。短期内铝价受供应溢价回吐影响,但长期需关注海外复产预期及供需平衡变化。预计2027、2028年电解铝供需将转为过剩。同时,美债危机加剧引发市场对美元长期购买力的担忧,修复大宗商品金融属性,对有色金属价格有支撑作用。此外,加工企业平均开工率有所提升,显示需求有所改善,但整体需求仍需持续关注。
报告重点分析了哪些方向?
报告重点分析了铝价波动的原因,包括供应溢价回吐和美债危机对大宗商品金融属性的影响。报告详细分析了长江铝价、SHFE铝价、LME铝价等关键数据,以及国内运行产能、产量、需求、库存、盈利和进出口情况。报告指出,国内铝锭库存下降,全球库存减少,但铝棒库存略有上升。行业盈利有所下滑,但长期需关注海外复产预期及供需平衡变化。预计2027、2028年电解铝供需将转为过剩。
当前市场现状如何判断?
当前市场现状显示铝价先抑后扬,前期因供应偏紧导致溢价回吐,但美债危机加剧引发市场对美元长期购买力的担忧,推升大宗商品金融属性。美元指数跌破99关口,显示美元走弱,对大宗商品价格有支撑作用。国内铝锭库存下降,全球库存减少,但铝棒库存略有上升。加工企业平均开工率有所提升,显示需求有所改善,但整体需求仍需持续关注。行业盈利有所下滑,但长期需关注海外复产预期及供需平衡变化。
研报中有哪些风险提示?
研报中提示的风险包括美债危机加剧引发市场对美元长期购买力的担忧,可能导致大宗商品价格波动加剧。此外,海外复产预期和供需平衡变化也可能对铝价产生影响。国内铝锭库存下降,全球库存减少,但铝棒库存略有上升,需关注库存变化对价格的影响。加工企业平均开工率有所提升,但整体需求仍需持续关注。行业盈利有所下滑,需关注企业盈利能力变化。预计2027、2028年电解铝供需将转为过剩,需关注过剩风险。