猜你想问
纯碱市场最新行情如何?
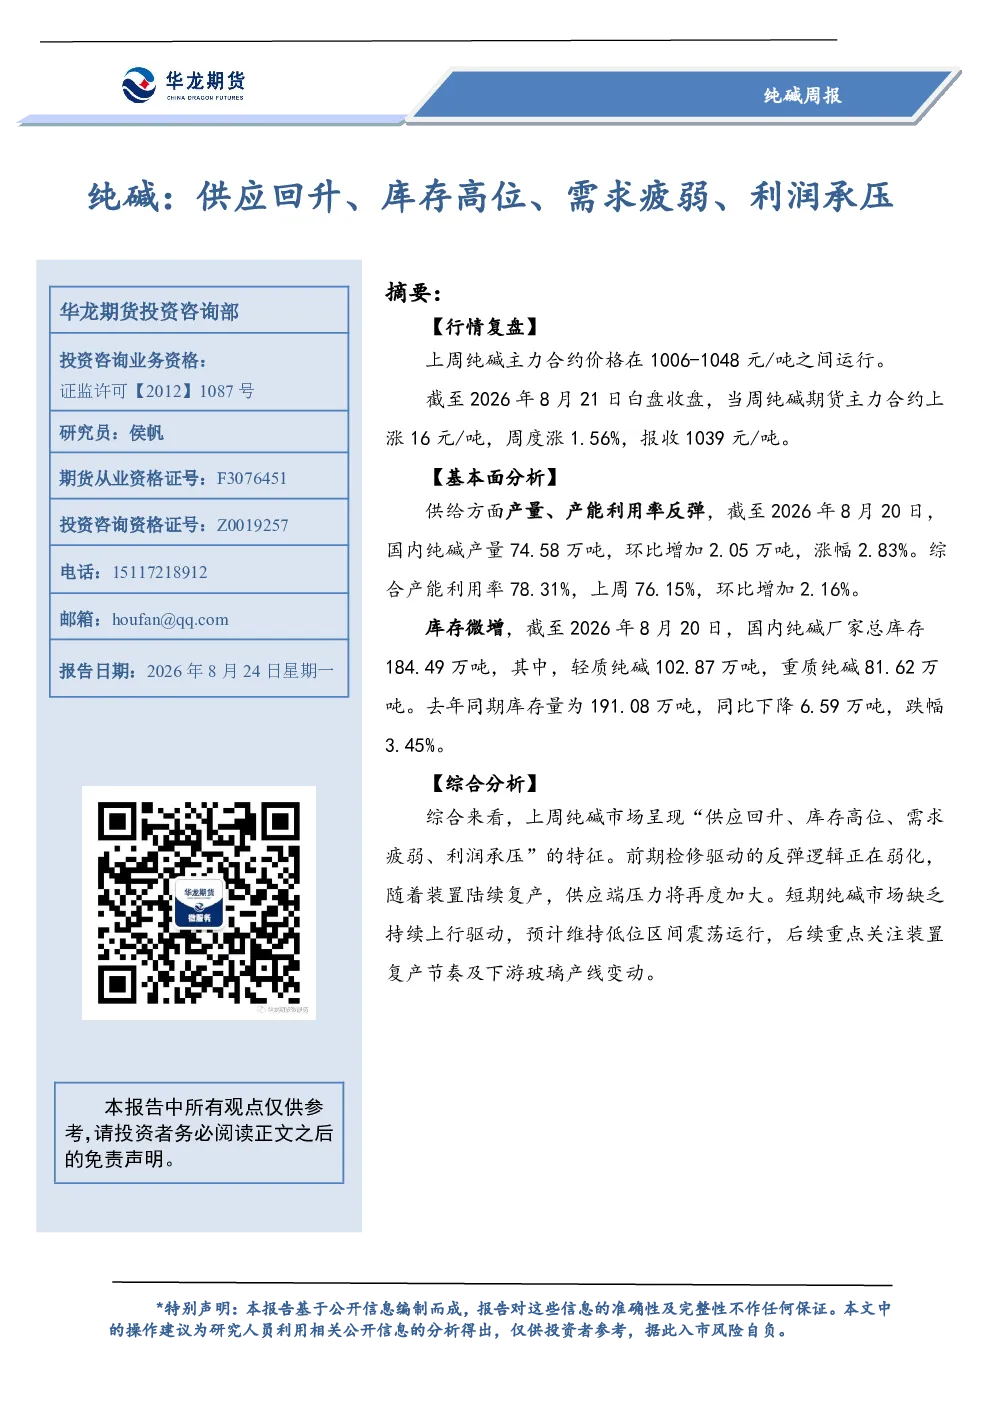
上周纯碱主力合约价格在1006-1048元/吨区间运行,周度上涨16元/吨,涨幅1.56%,报收1039元/吨。供应端,产量及产能利用率反弹,国内产量环比增加2.05万吨至74.58万吨,产能利用率达78.31%。库存方面,厂家总库存微增至184.49万吨,但绝对水平仍处高位。出货量环比增加5.51%至75.76万吨,出货率101.58%。利润端,联碱法及氨碱法理论利润持续亏损,分别达-182元/吨和-199.35元/吨。下游浮法玻璃日产量环比持平,库存同比增加17.41%。整体来看,供应回升、库存高位、需求疲弱、利润承压是当前市场特征。
纯碱行业未来发展趋势是什么?
纯碱行业未来发展趋势需关注供需平衡变化。供应端,检修装置恢复推动产量回升,但新增检修有限,长期看产能利用率或维持高位。库存端,去库进程缓慢,高位库存压制价格弹性。需求端,浮法玻璃及光伏玻璃产线冷修持续,重碱刚需支撑弱化,下游采购以低价刚需为主,观望情绪浓厚。利润端,行业持续亏损,成本压力传导受限。整体看,供需矛盾短期难以缓解,市场或维持低位区间震荡。关注装置复产节奏及下游玻璃产线变动对市场影响。
本报告重点分析了哪些方面?
本报告重点分析了纯碱市场供需基本面及价格走势。供应端,分析了产量、产能利用率、检修动态及库存变化,显示供应端压力加大。需求端,聚焦下游浮法玻璃及光伏玻璃的产线运行状态、库存水平及采购行为,指出下游需求疲弱。价格走势方面,分析了期货价格先扬后抑的波动逻辑,指出前期检修支撑减弱,宏观数据拖累市场。利润端,评估了联碱法及氨碱法亏损状态。综合看,报告围绕“供应回升、库存高位、需求疲弱、利润承压”核心特征展开分析。
当前纯碱市场处于什么状态?
当前纯碱市场处于供应回升、库存高位、需求疲弱、利润承压的状态。供应端,前期检修装置陆续恢复推动产量反弹,行业日产量重回偏高水平。库存端,绝对库存水平仍处高位,去库进程缓慢,整体压力未见有效缓解。需求端,下游浮法玻璃及光伏玻璃产线冷修持续,重碱刚需支撑弱化,终端需求预期承压,采购以低价刚需为主,观望情绪浓厚。价格方面,期货价格虽周度收涨,但反弹动能减弱。利润端,行业持续亏损,亏损幅度维持高位。综合看,市场短期缺乏持续上行驱动,预计维持低位区间震荡运行。
本报告提示哪些风险?
本报告提示的主要风险包括:供应端风险,前期检修装置恢复超预期或新增检修不及预期,将加剧供应端压力;库存端风险,高位库存压制价格弹性,去库进程缓慢可能延长市场低迷期;需求端风险,下游玻璃行业景气度下行可能加剧需求疲弱,重碱刚需支撑进一步弱化;政策风险,环保政策收紧可能影响部分装置运行,推高成本端压力。此外,宏观经济波动可能影响下游行业投资意愿,进而传导至纯碱需求端。需持续关注装置复产节奏及下游玻璃产线变动对市场的影响。