猜你想问
纯碱市场最新行情如何?
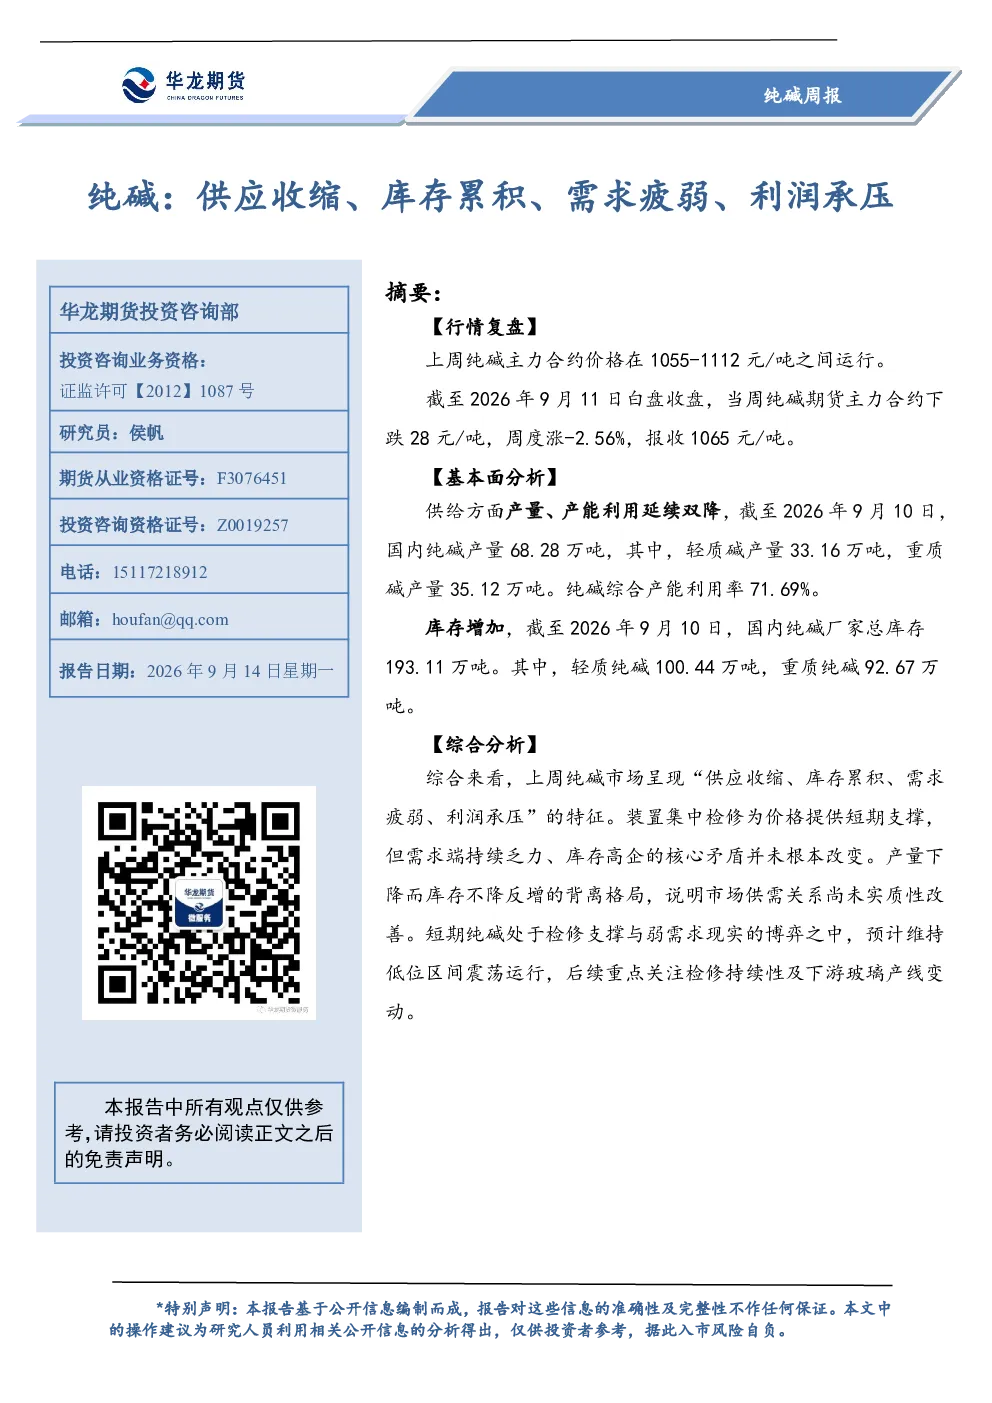
上周纯碱主力合约价格在1055-1112元/吨区间运行,周度下跌28元/吨至1065元/吨,跌幅2.56%。基本面显示供给端因装置检修收缩,但部分企业逐步恢复运行,持续性存疑;库存端产量下降库存反增,反映下游需求承接能力不足;出货量环比下降2.39%至66.40万吨,出货率上升2.47个百分点至97.10%;利润端联碱法理论利润为-219元/吨,氨碱法为-177.70元/吨,成本压力持续增加,行业盈利状况恶化。浮法玻璃日产量环比上升0.81%至14.25万吨,但9月产量同比下降11.77%;玻璃库存环比下降3.93%至7078万重箱,库存天数32.7天。整体呈现供应收缩、库存累积、需求疲弱、利润承压特征。
纯碱行业未来发展趋势是什么?
纯碱行业未来发展趋势需关注供应端检修持续性及下游需求恢复情况。短期内,装置检修提供短期支撑,但部分检修企业逐步恢复运行,供应端收缩持续性存疑。长期看,煤炭价格上涨导致成本压力持续增加,行业盈利状况持续恶化,可能促使部分企业通过技术升级或产能调整应对。下游需求端,浮法玻璃日熔量低位运行,光伏玻璃减产规模增大,但整体采购以刚需补库为主,观望情绪浓厚。供需错配下,纯碱价格预计维持低位区间震荡运行。
本报告重点分析了哪些方面?
本报告重点分析了纯碱市场供应、库存、需求及利润四大方面。供应端,国内纯碱产量68.28万吨(环比下降5.01%),综合产能利用率71.69%(环比下降3.78%),装置检修提供短期支撑但持续性存疑。库存端,厂家总库存193.11万吨(环比上涨0.55%),重质碱库存增加明显,产量下降库存不降反增反映下游需求承接能力不足。需求端,纯碱企业出货量66.40万吨(环比下降2.39%),出货率97.10%(环比上升2.47个百分点),浮法玻璃日熔量低位运行,光伏玻璃减产规模增大,下游采购以刚需补库为主。利润端,联碱法理论利润为-219元/吨,氨碱法为-177.70元/吨,成本压力增加导致行业盈利状况持续恶化。
当前纯碱市场处于什么状态?
当前纯碱市场处于供应收缩、库存累积、需求疲弱、利润承压的状态。上周主力合约价格下跌28元/吨至1065元/吨,跌幅2.56%。供给端,产量环比下降5.01%至68.28万吨,产能利用率环比下降3.78%至71.69%,部分检修企业逐步恢复运行,供应端收缩持续性存疑。库存端,厂家总库存环比上涨0.55%至193.11万吨,重质碱库存增加明显。需求端,出货量环比下降2.39%至66.40万吨,出货率上升2.47个百分点至97.10%,浮法玻璃日产量环比上升0.81%至14.25万吨,但产量同比降11.77%,库存环比下降3.93%至7078万重箱。利润端,联碱法理论利润为-219元/吨,氨碱法为-177.70元/吨,成本压力持续增加。
本报告有哪些风险提示?
本报告风险提示包括:供应端,检修企业恢复运行可能削弱短期支撑力度,导致供应端收缩持续性不及预期;库存端,产量下降库存不降反增反映下游需求承接能力不足,可能引发库存进一步累积;需求端,浮法玻璃日熔量低位运行,光伏玻璃减产规模增大,若下游需求恢复不及预期,可能加剧供需错配;利润端,煤炭价格上涨导致成本压力持续增加,若成本端压力进一步扩大,可能压缩行业盈利空间,影响市场情绪。需持续关注检修持续性及下游玻璃产线变动对市场的影响。