猜你想问
10年国债收益率在1.7%附近是否合理?
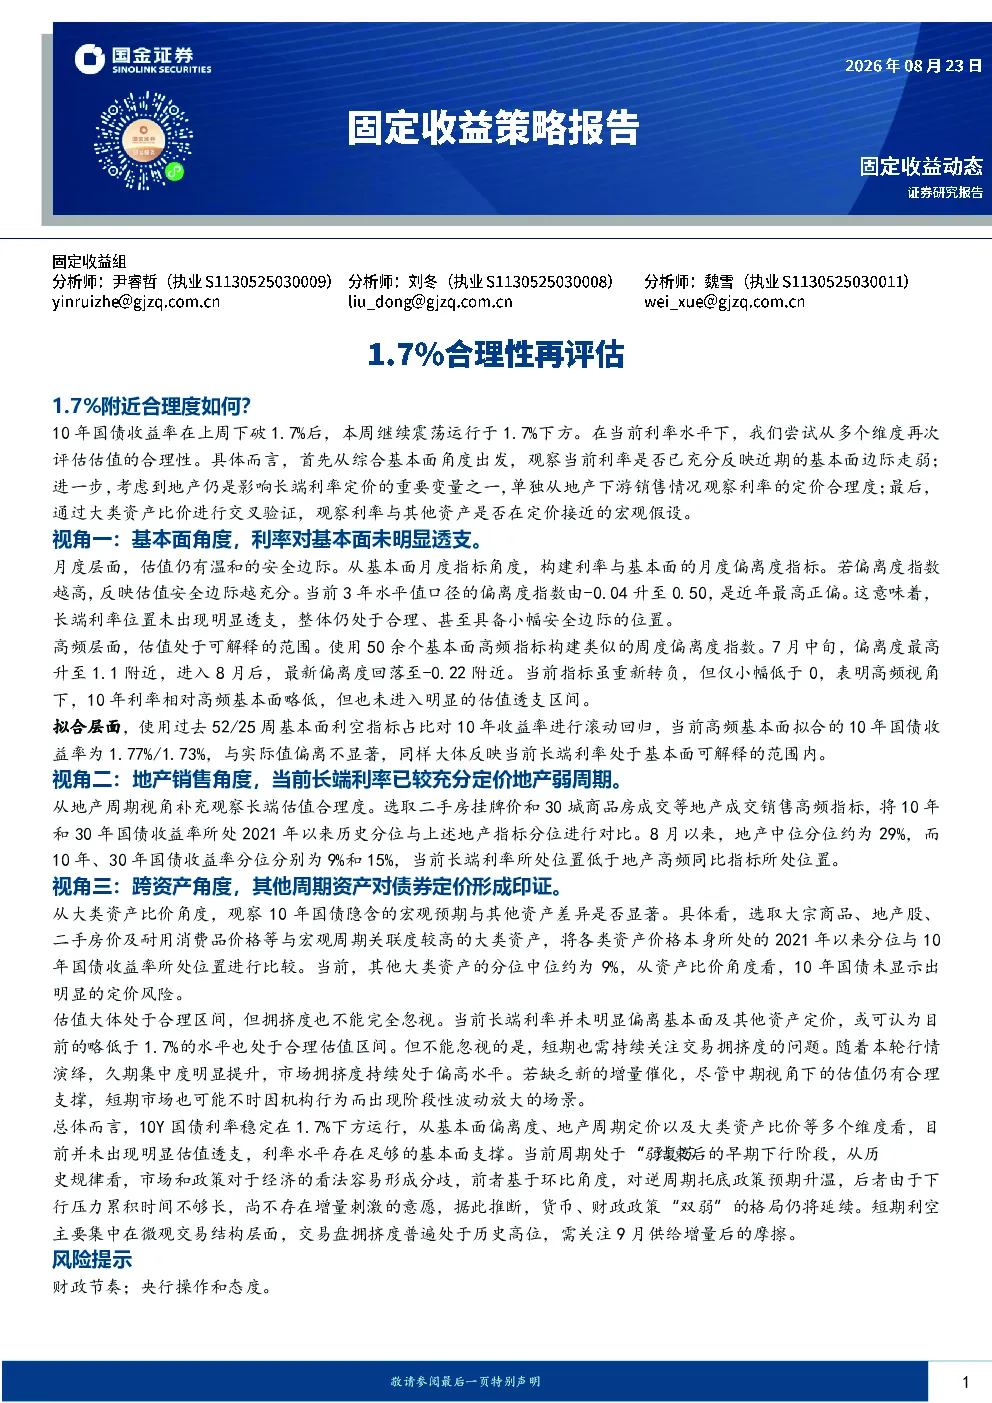
研报从基本面、地产销售、跨资产等多个维度评估了10年国债收益率在1.7%附近的合理性。基本面角度显示,月度偏离度指数为0.50,处于合理范围;高频层面偏离度为-0.22,未进入明显估值透支区间;拟合层面显示当前收益率与高频基本面可解释。地产销售角度表明,长端利率已较充分定价地产弱周期。跨资产角度比较显示,10年国债收益率未显示出明显的过度定价风险。综合来看,当前长端利率处于合理范围内。
报告如何评估10年国债收益率的合理性?
研报通过基本面偏离度、高频基本面指标、基本面利空指标占比回归、地产销售高频指标、大类资产比价等多个维度评估了10年国债收益率的合理性。基本面偏离度显示长端利率未出现明显透支;高频基本面指标表明10年利率相对高频基本面略低,但未进入明显估值透支区间;地产销售高频指标显示长端利率已较充分定价地产弱周期;大类资产比价角度看,10年国债未显示出明显的过度定价风险。
报告对债市有哪些重点分析方向?
报告重点分析了10年国债收益率的合理性,从基本面、地产销售、跨资产等多个维度进行了评估。基本面分析包括月度偏离度、高频偏离度、基本面拟合等指标;地产销售角度分析了二手房挂牌价和30城商品房成交等指标;跨资产角度比较了10年国债收益率与大宗商品、地产股、二手房价及耐用消费品价格等大类资产的比价关系。
当前债市的市场现状如何?
当前债市市场整体处于合理范围内,10年国债收益率在1.7%附近未出现明显透支,但市场拥挤度也需关注。基本面对债市依然有支撑,但久期集中度明显提升,市场拥挤度持续处于偏高水平。若缺乏新的增量催化,短期市场也可能因机构行为而出现阶段性波动放大的场景。
报告有哪些风险提示?
报告提示需持续关注交易拥挤度的问题。随着本轮行情演绎,久期集中度明显提升,市场拥挤度持续处于偏高水平。若缺乏新的增量催化,尽管中期视角下的估值仍有合理支撑,短期市场也可能不时因机构行为而出现阶段性波动放大的场景。此外,央行操作、资金面变化、政府债发行情况等也对债市有重要影响,需持续关注。