猜你想问
安富利招股说明书核心内容是什么?
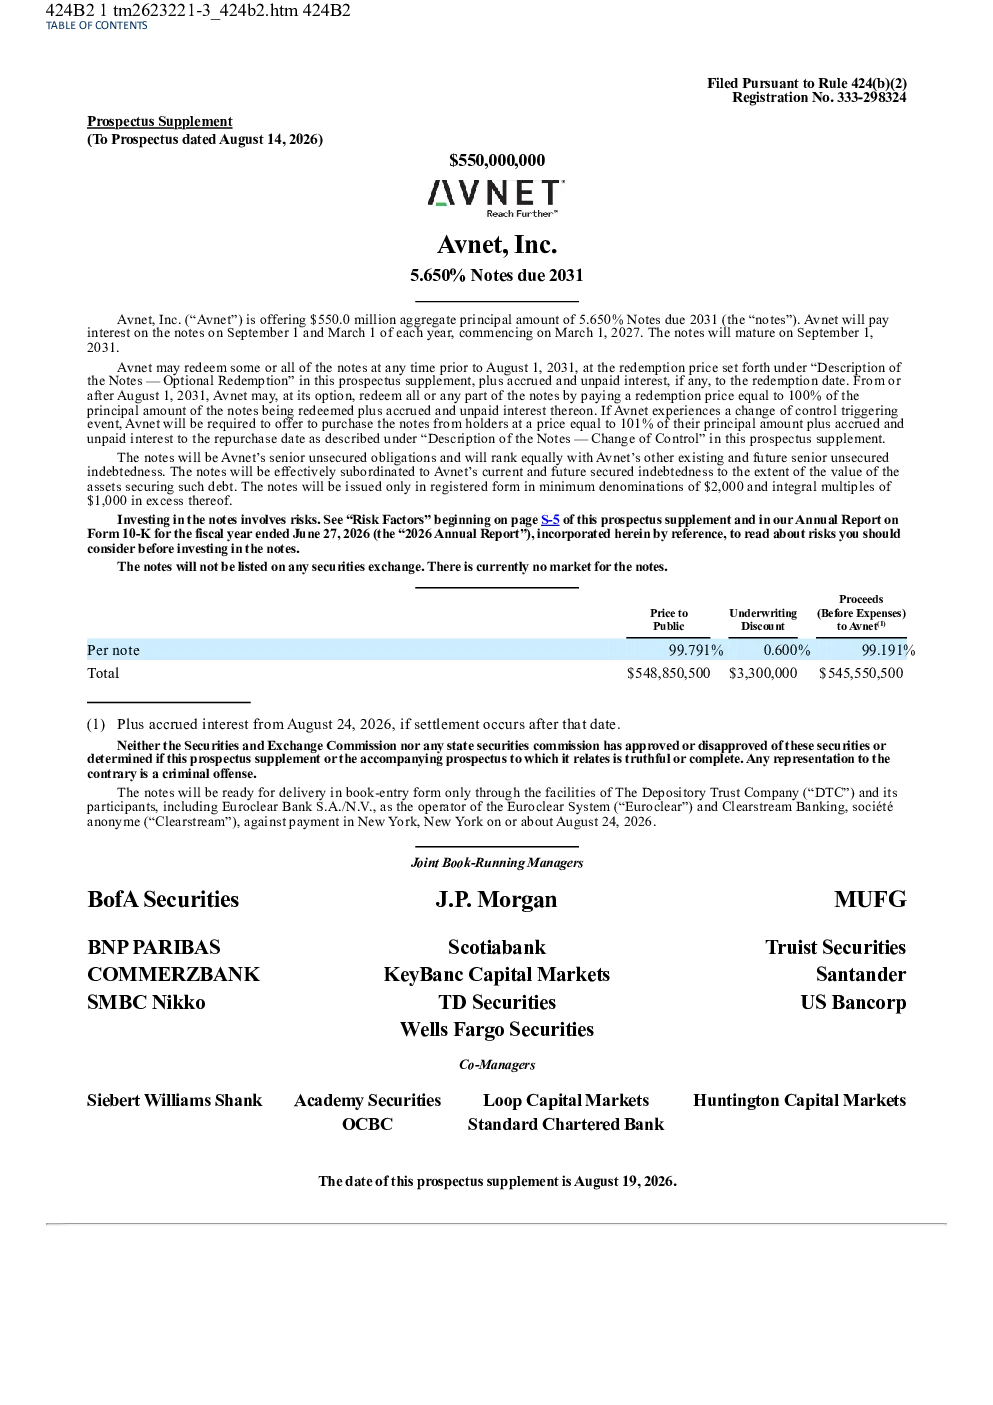
安富利招股说明书披露了公司计划发行总额为5.5亿美元的5.65%利率票据,到期日为2031年9月1日。票据将于2027年3月1日开始支付利息,每半年支付一次。Avnet有权在2031年8月1日之前赎回部分或全部票据,赎回价格将在招股说明书中的“票据描述 - 可选赎回”部分另行说明。如果发生触发控制权变更的事件,Avnet将被迫以101%的票面金额加上应计和未付利息的价格向票据持有人回购票据。这些票据将是Avnet的优先无担保债务,将与Avnet现有的其他优先无担保债务具有同等清偿顺序。这些票据将仅在注册形式下发行,最低面值为2,000美元,以及超过1,000美元的整倍数。投资这些票据涉及风险,详情请参阅招股说明书补充材料第S-5页开始的“风险因素”以及2026年6月27日结束财年10-K表格年度报告。这些票据不会在任何证券交易所上市,目前没有二级市场。Avnet预计将使用本次发行的净收益偿还其高级无担保循环信贷额度(以下简称“信贷额度”)和应收账款证券化计划(以下简称“证券化计划”)的未偿债务。截至2026年8月18日,信贷额度下有15.75亿美元的未偿债务,平均利率为4.55%;证券化计划下有7亿美元的未偿债务,平均利率为4.49%。信贷额度期限为五年,将于2030年1月到期;证券化计划期限为两年,将于2028年7月到期。由于部分承销商或其关联公司参与了信贷额度和证券化计划,因此某些承销商或其关联公司可能会收到本次发行净收益的5%以上。
安富利所属赛道/行业发展趋势如何?
安富利所属赛道为电子元器件分销,行业发展趋势呈现数字化转型加速、供应链整合深化和客户需求多元化特点。随着5G、AI、物联网等技术的快速发展,电子元器件需求持续增长,但市场竞争加剧,头部企业通过技术和服务提升竞争力。Avnet作为全球领先的电子元器件分销商,受益于行业增长,但需关注供应链风险和客户集中度问题。招股说明书显示,Avnet计划通过发行票据优化债务结构,降低融资成本,并利用净收益偿还高息债务,显示其财务稳健性。未来,行业整合和垂直整合趋势将影响企业盈利模式,投资者需关注技术迭代对供应链效率的影响。
安富利报告重点分析了哪些方向?
安富利招股说明书重点分析了公司债务结构调整和现金流优化策略。报告披露Avnet计划发行5.5亿美元票据,用于偿还高息债务,包括15.75亿美元的信贷额度和7亿美元的证券化计划未偿债务。票据利率为5.65%,高于信贷额度平均利率4.55%和证券化计划平均利率4.49%,显示公司融资成本有所上升。此外,报告强调票据为优先无担保债务,清偿顺序与其他优先无担保债务相同,且最低面值为2,000美元,发行方式为注册形式,无二级市场流通。这些安排显示Avnet在优化债务结构的同时,也控制了发行风险。投资者需关注票据赎回条款和触发控制权变更的回购条件,这些条款对投资者权益有重要影响。
安富利当前市场现状如何?
Avnet当前市场现状表现为稳健的财务基础和积极的债务管理。截至2026年8月18日,Avnet的信贷额度未偿债务为15.75亿美元,平均利率4.55%;证券化计划未偿债务为7亿美元,平均利率4.49%。公司计划通过发行票据偿还这些债务,显示其有明确的债务重组计划。票据利率5.65%高于现有债务利率,但考虑到Avnet作为行业龙头,其信用评级较高,融资能力较强。此外,票据不上市流通,目前无二级市场,显示公司对发行渠道有明确规划。市场对Avnet的债务重组持谨慎乐观态度,认为其有助于降低财务成本,但需关注发行规模对股价的潜在影响。
安富利研报有哪些风险提示?
安富利招股说明书提示的主要风险包括:票据发行存在市场风险,利率波动可能影响融资成本;票据不上市流通,二级市场缺失,流动性受限;触发控制权变更时,票据持有人可能面临强制回购风险,回购价格为101%票面金额加应计利息;公司需持续关注供应链风险和客户集中度问题,这些因素可能影响业绩稳定性。此外,票据发行将增加公司负债规模,虽然短期内有助于优化债务结构,但长期需关注偿债压力。投资者需仔细阅读招股说明书补充材料第S-5页开始的“风险因素”以及2026年6月27日结束财年10-K表格年度报告,全面评估投资风险。