猜你想问
钢材产业周报核心内容是什么?
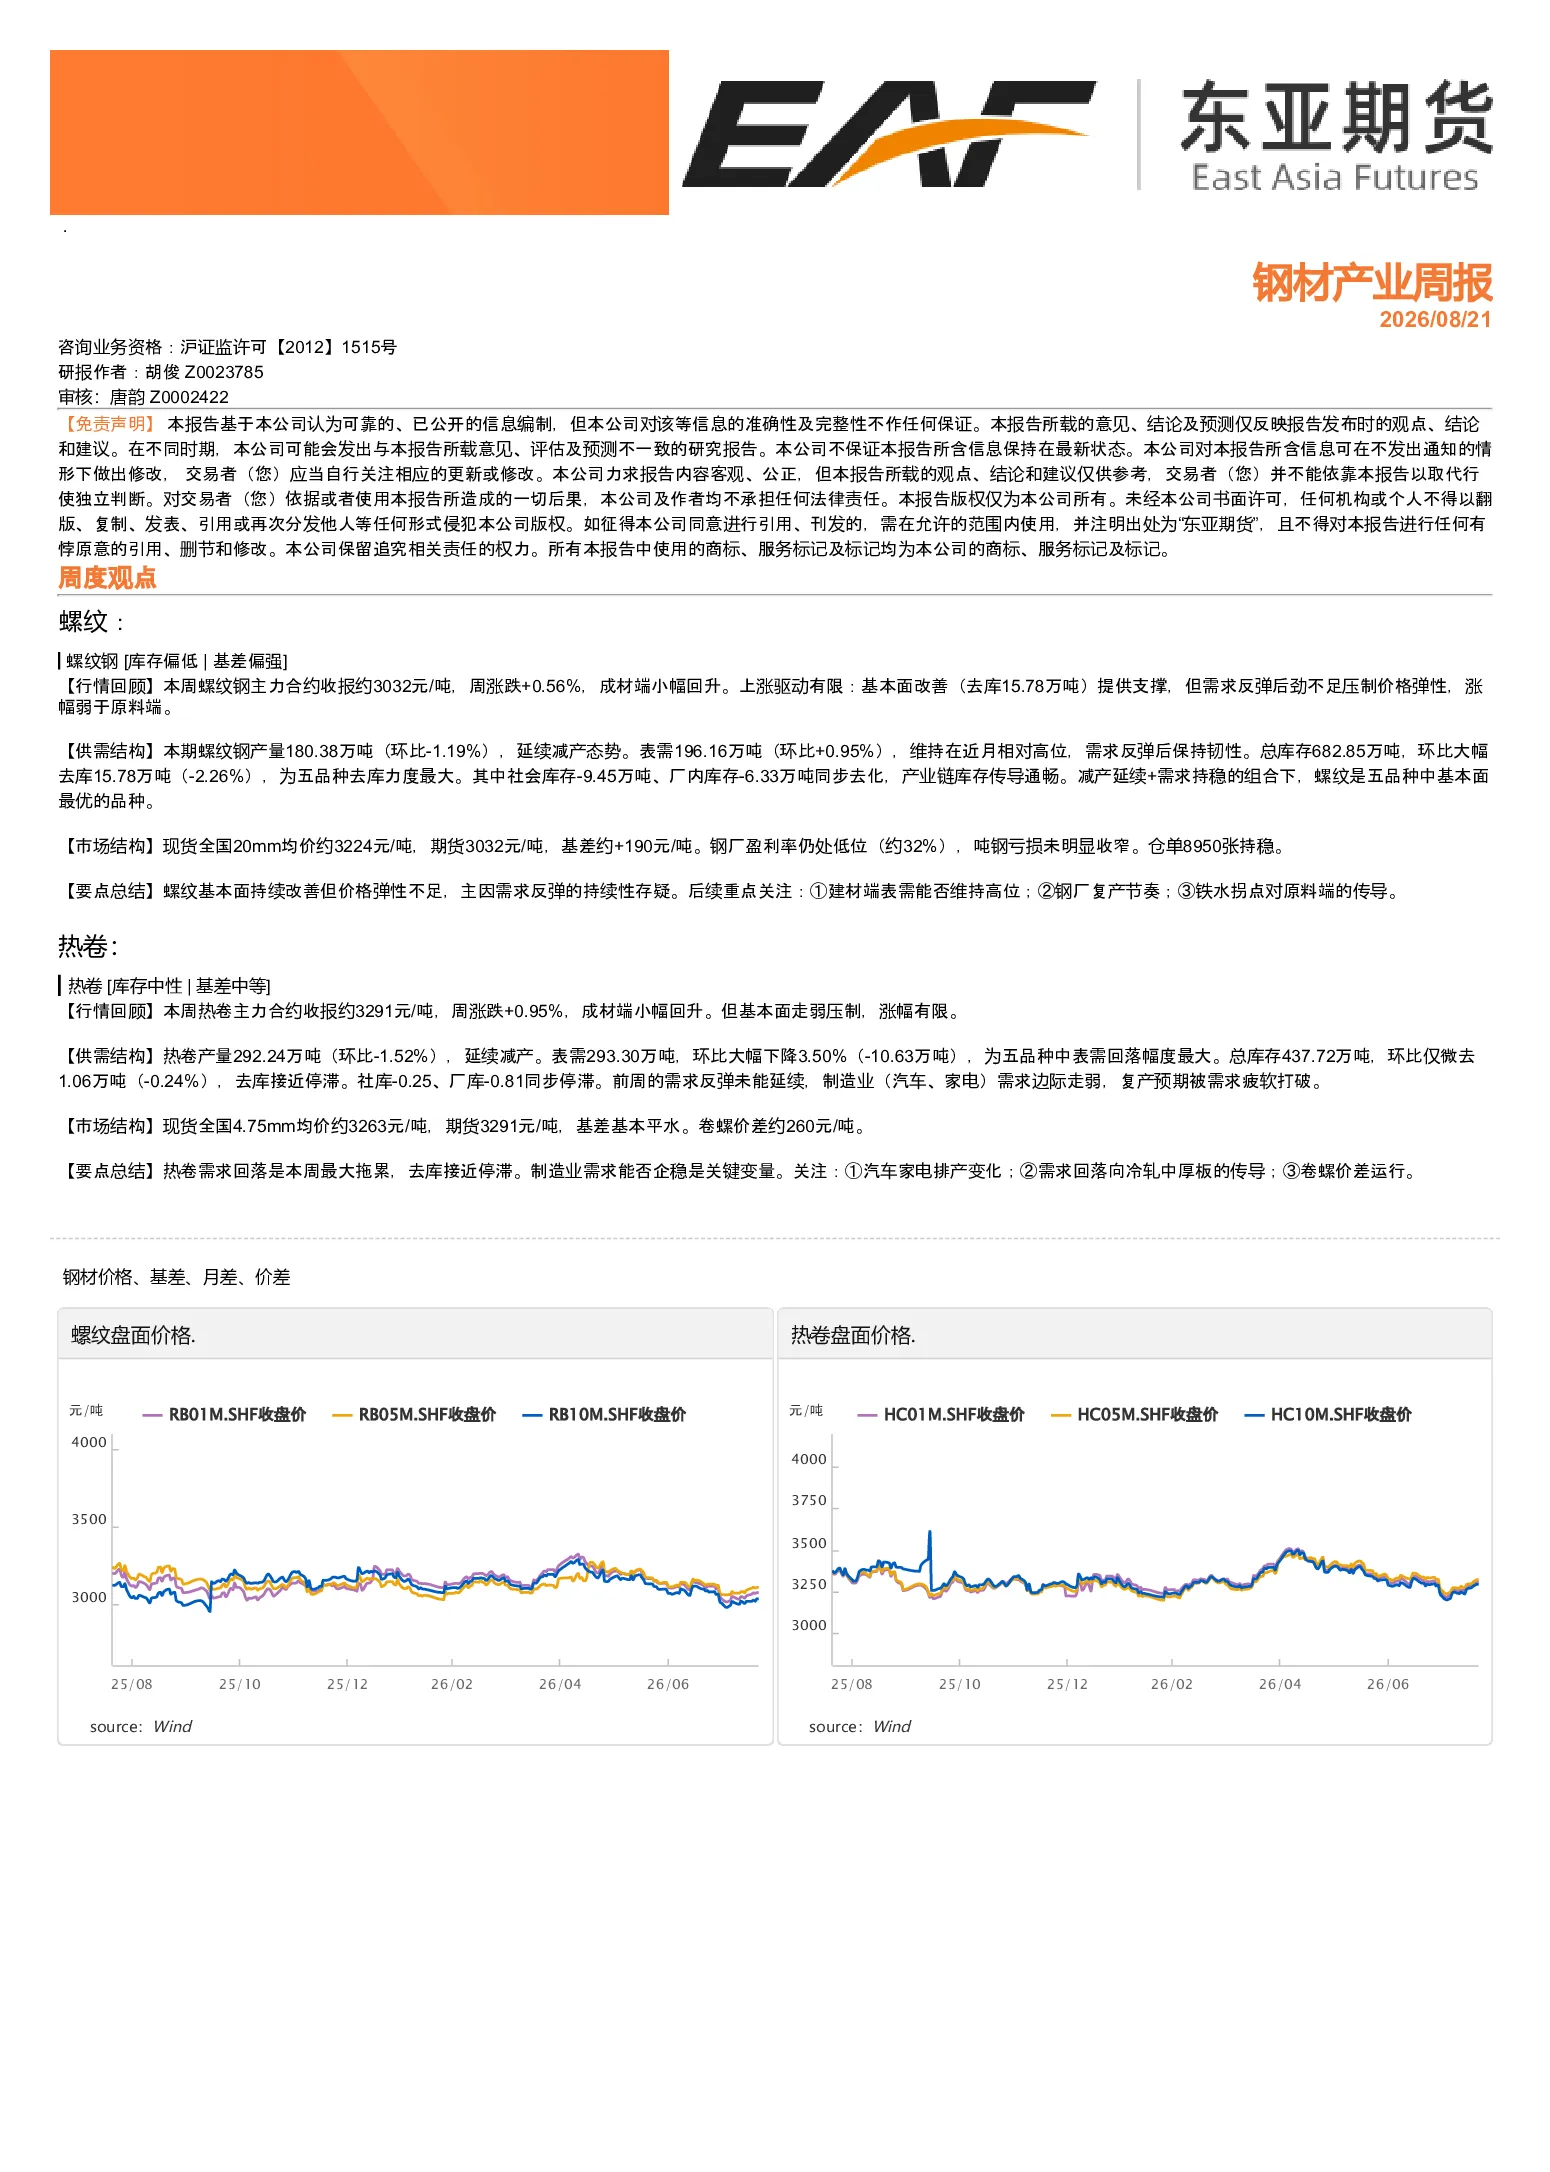
本报告聚焦钢材产业周度行情分析,涵盖螺纹钢与热卷两大品种。螺纹钢方面,主力合约收报约3032元/吨,周涨0.56%,产量180.38万吨(环比-1.19%),表需196.16万吨(环比+0.95%),库存682.85万吨,环比去库15.78万吨(-2.26%)。热卷方面,主力合约收报约3291元/吨,周涨0.95%,产量292.24万吨(环比-1.52%),表需293.30万吨(环比-10.63万吨),总库存437.72万吨,环比微去1.06万吨(-0.24%)。报告分析显示,螺纹钢基本面持续改善但价格弹性不足,热卷需求回落压制涨幅。
钢材行业未来发展趋势如何?
钢材行业未来发展趋势需关注供需结构变化与宏观经济环境。螺纹钢方面,需重点关注建材表需持续性、钢厂复产节奏及铁水拐点对原料端的传导影响。热卷方面,制造业需求企稳是关键变量,需关注汽车家电排产变化及需求回落向冷轧中厚板的传导。当前去库接近停滞,市场需等待需求明确信号。
报告重点分析了哪些方向?
报告重点分析了螺纹钢与热卷的供需结构、市场结构与价格走势。螺纹钢方面,关注产量、表需、库存变化及基差、仓单等市场结构指标。热卷方面,分析产量、表需、库存变化及卷螺价差等关键数据。报告指出螺纹钢基本面改善但价格弹性不足,热卷需求回落压制市场表现。
当前钢材市场现状如何判断?
当前钢材市场现状表现为螺纹钢基本面持续改善但价格弹性不足,主要受需求反弹持续性存疑影响。热卷市场则面临需求回落拖累,去库接近停滞。螺纹钢产量环比下降1.19%,表需环比上升0.95%,库存下降2.26%;热卷产量环比下降1.52%,表需环比下降3.57%,库存下降0.24%。钢厂盈利率约32%,热卷毛利约21.99元/吨。
钢材产业周报有哪些风险提示?
钢材产业周报提示需关注需求反弹持续性风险,当前螺纹钢上涨驱动有限,主要依赖基本面改善,但需求反弹能否持续仍存不确定性。热卷市场需警惕需求回落风险,制造业需求能否企稳是关键变量。此外,钢厂复产节奏、铁水拐点对原料端的传导、汽车家电排产变化等均需持续跟踪,这些因素可能对市场走势产生重要影响。