猜你想问
京东2026Q2财报核心内容有哪些?
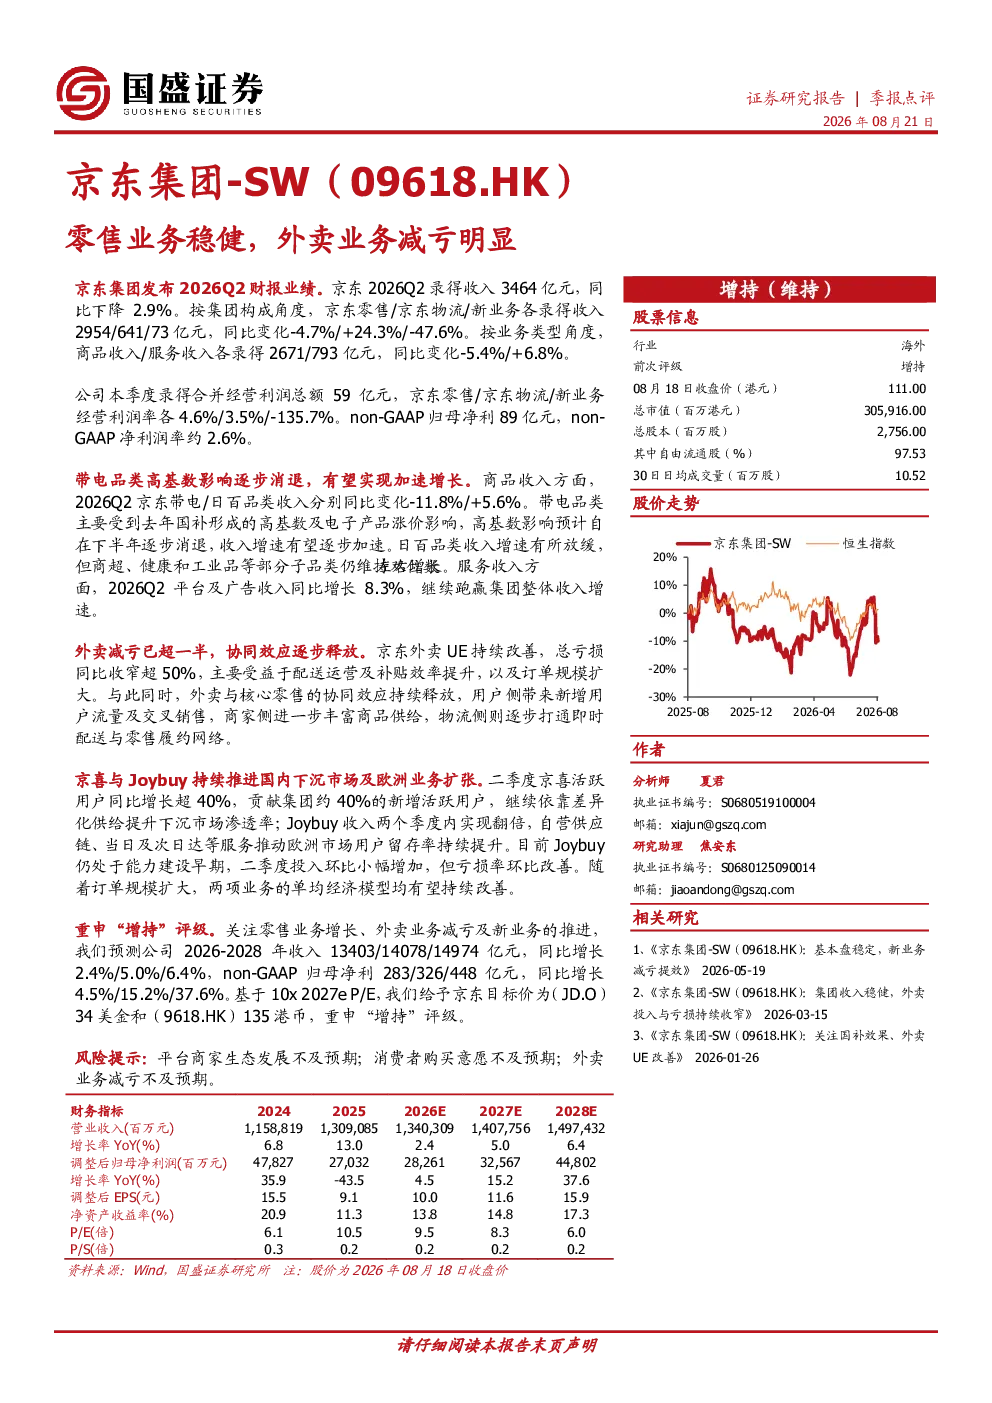
京东2026Q2财报显示,集团收入3464亿元,同比下降2.9%,其中零售业务收入2954亿元,下降4.7%;物流业务收入641亿元,增长24.3%;新业务收入73亿元,下降47.6%。商品收入2671亿元,下降5.4%;服务收入793亿元,增长6.8%。合并经营利润总额59亿元,non-GAAP归母净利89亿元,non-GAAP净利润率约2.6%
零售赛道行业发展趋势如何?
京东零售业务中,带电品类受高基数及电子产品涨价影响收入下降,但预计下半年高基数影响消退,收入增速有望加速;日百品类收入增速放缓,但商超、健康和工业品等子品类仍保持双位数增长。服务收入方面,平台及广告收入同比增长8.3%,跑赢集团整体收入增速,显示零售业务稳健发展,未来增长潜力较大
研报重点分析了哪些方向?
研报重点分析了京东零售业务的稳健性,包括带电品类、日百品类、商超、健康和工业品等子品类的增长情况,以及平台及广告收入的增长。同时,也分析了外卖业务的减亏明显,得益于配送运营及补贴效率提升,以及订单规模扩大。此外,还分析了新业务进展,如京喜和Joybuy的用户增长和收入情况
当前市场现状如何判断?
当前京东市场现状表现为收入增速放缓但保持稳健,物流业务增长强劲,新业务进展良好。零售业务中,部分品类受高基数影响下降,但整体仍保持增长,服务收入增长跑赢集团整体收入增速。外卖业务减亏明显,与新业务协同效应持续释放,显示京东在多业务板块均有稳健表现
研报有哪些风险提示?
研报提示的风险包括平台商家生态发展不及预期,可能导致零售业务增长放缓;消费者购买意愿不及预期,可能影响整体收入增长;外卖业务减亏不及预期,可能影响未来盈利能力。这些风险因素需要关注,可能对京东未来的发展造成一定影响
你可能感兴趣
京东(JD US):3季度零售利润稳健增长,外卖减亏趋势持续
交银国际2025-11-14
2026Q1点评:外卖业务持续减亏,零售业务利润表现优异:京东集团-SW(09618.HK)
商贸零售国信证券2026-05-16
季报点评:外卖UE持续减亏,与零售强协同
国盛证券2025-11-22
减亏超预期,下半年外卖业务UE有望转正
华安证券2026-06-16
阿里巴巴-W FY27Q1前瞻:云业务增长提速盈利优化,外卖减亏成效显著
国信证券2026-07-09
AI业务加速增长,外卖减亏持续
国金证券2026-05-14
【国君社服零售刘越男】华住21Q4:提效减亏明显,海外恢复驱动2
未知机构2022-03-24
零售增长稳健,外卖协同显现
国盛证券2025-08-22
预计2季度外卖百亿规模投入拖累利润,零售稳健且为估值底部
交银国际2025-07-15
京东 (JD US):预计 3 季度日百带动零售增长稳健,外卖亏损环比收窄
交银国际2025-10-16