猜你想问
金山办公AI商业化进展如何?
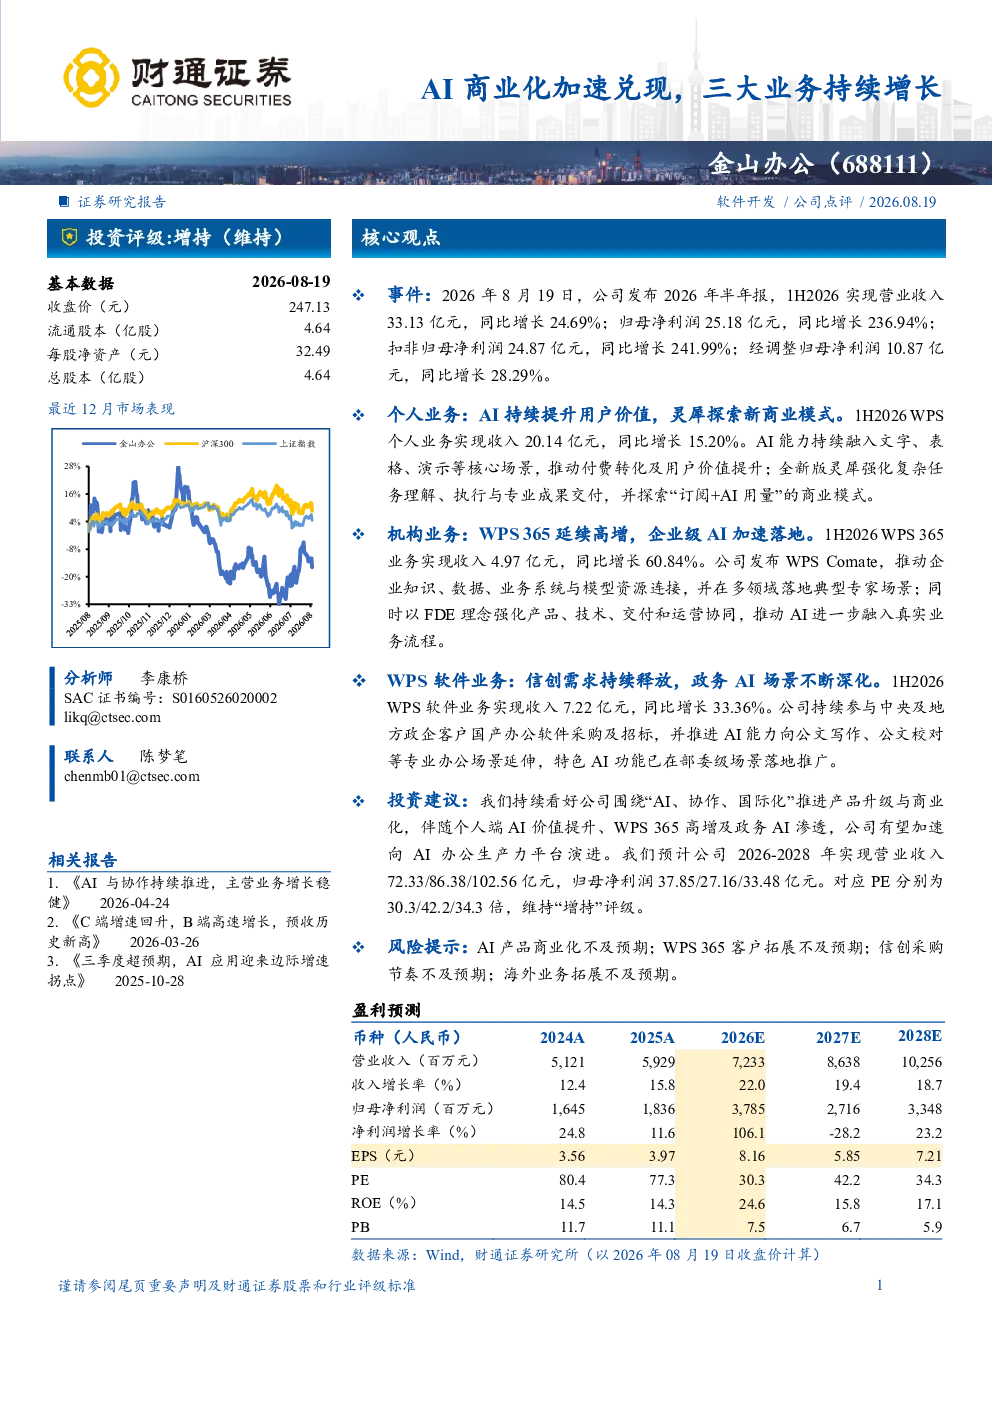
金山办公2026年半年报显示,AI商业化加速兑现,个人业务AI能力融入核心场景推动付费转化,机构业务WPS 365高增且企业级AI加速落地,WPS软件业务信创需求释放政务AI场景深化。个人业务收入同比增长15.20%,机构业务收入同比增长60.84%,WPS软件业务收入同比增长33.36%
AI办公行业发展趋势如何?
AI办公行业正围绕AI、协作、国际化推进产品升级,个人端AI价值提升、企业级AI落地及政务AI渗透加速,推动向AI办公生产力平台演进。金山办公作为行业代表,三大业务持续增长,预计未来三年营业收入将达102.56亿元,归母净利润33.48亿元
研报重点分析了哪些业务方向?
研报重点分析了金山办公三大业务:个人业务AI能力融入推动付费转化,机构业务WPS 365高增且企业级AI加速落地,WPS软件业务信创需求释放政务AI场景深化。其中,WPS 365收入同比增长60.84%,成为机构业务增长主要动力
当前AI办公市场状况如何?
当前AI办公市场呈现个人端AI价值提升、企业级AI加速落地、政务AI场景不断深化的趋势。金山办公作为行业领先者,通过AI技术赋能三大业务实现持续增长,1H2026营业收入同比增长24.69%,归母净利润同比增长236.94%
研报提示了哪些风险?
研报提示四项风险:AI产品商业化不及预期,可能导致AI办公业务增长放缓;WPS 365客户拓展不及预期,影响机构业务收入增长;信创采购节奏不及预期,可能影响WPS软件业务收入;海外业务拓展不及预期,限制国际化发展空间
你可能感兴趣
Meta(Meta.O)2025年四季度业绩点评:AI商业化兑现持续,CapEx持续增长,建议关注模型能力提升
国联民生证券2026-02-06
电子行业周度点评报告:火山引擎加速AI商业化,关注算力基础设施、端侧智能硬件及AI应用三大赛道
电子设备金元证券2025-06-15
AI商业化加速兑现,海外新兴市场取得突破
中邮证券2026-04-08
海外科技行业2026年第18期:巨头AI商业化加速兑现,战略布局持续深化
文化传媒国泰海通证券2026-05-17
AI商业化加速兑现,生活与生产力场景共促业绩增长
华安证券2026-09-14
税友股份(603171)2026年中报点评:数智财税增长提质,AI商业化加速兑现
华创证券2026-08-26
金融科技行业双周报第三十三期:AI商业化加速兑现,数字金融创新多点开花
金融国泰海通证券2026-08-24
智能科技行业4月报(20260401-0430):从用户积累到价值兑现,把握AI成长主线,聚焦应用加速商业化
文化传媒金融街证券2026-05-15
AI商业化加速兑现,海外扩张成果显著
信息技术国盛证券2026-04-02
确权与变现需求共振,AI商业化加速兑现
国元国际2026-08-31