猜你想问
EnergyFuels2026Q2报告主要披露了哪些铀业务经营数据?
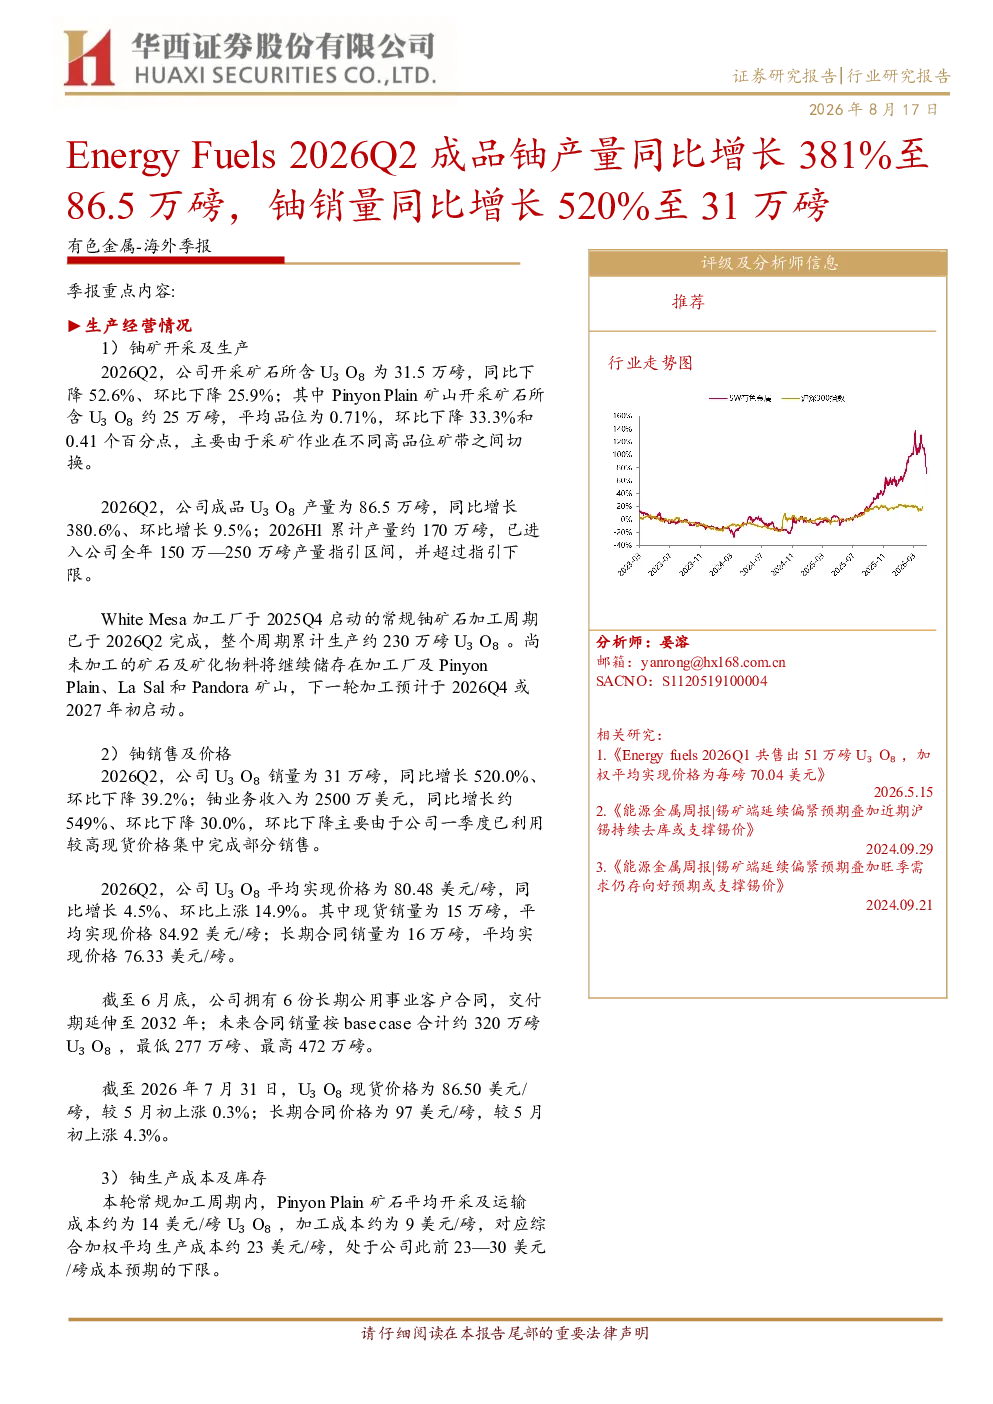
报告显示EnergyFuels2026Q2成品U₃O₈产量同比增长380.6%至86.5万磅,销量同比增长520.0%至31万磅。2026H1累计产量约170万磅,进入全年150万—250万磅产量指引区间。White Mesa加工厂常规铀矿石加工周期于2026Q2完成,累计生产约230万磅U₃O₈,下一轮加工预计于2026Q4或2027年初启动。公司拥有6份长期公用事业客户合同,未来合同销量按base case合计约320万磅U₃O₈。
铀行业当前发展趋势如何?
铀行业当前呈现供需格局变化趋势。一方面,全球在产矿山产量增速可能超预期,影响市场供应;另一方面,下游需求增速存在不及预期的风险。EnergyFuels通过收购VAC和推进ASM收购,正加速构建覆盖矿山至金属的产业链一体化布局。同时,公司重稀土业务扩建工程启动,计划新增铽、镝等分离能力,原料主要来自澳大利亚Donald矿砂项目,显示行业向多元化资源布局转型。
EnergyFuels报告重点关注哪些分析方向?
报告重点关注铀业务全产业链运营效率分析。核心数据包括Pinyon Plain矿山品位环比下降33.3%,但通过优化加工周期维持成本竞争力;U₃O₈平均实现价格80.48美元/磅,同比增长4.5%。公司披露2026年铀业务指引:开采矿石所含U₃O₈为200万—250万磅,生产成品U₃O₈为150万—250万磅,销售U₃O₈为150万—200万磅,展现产能与市场匹配的规划思路。
当前铀市场状况如何判断?
当前铀市场呈现价格与库存双轨运行特征。EnergyFuels2026Q2U₃O₈现货价格86.50美元/磅,长期合同价格97美元/磅,显示市场对长期供应存在确定性预期。公司成品U₃O₈库存164万磅,总库存约226.5万磅,处于可控水平。但需关注全球新建及复产项目进度,这些因素可能对市场供需平衡产生显著影响。
EnergyFuels报告提示哪些投资风险?
报告提示四类主要风险:一是下游需求增速不及预期,可能影响铀产品销售;二是全球在产矿山产量超预期,加剧市场供应压力;三是全球新建及复产项目进度超预期,同样可能冲击供需平衡;四是地缘政治风险,可能干扰供应链稳定。此外,并购交易费用和经营开支增加导致2026Q2营业亏损扩大,也是需关注的财务风险点。