猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了铁合金期货市场,包括硅铁和锰硅两个品种。报告详细介绍了硅铁和锰硅的现货价格、供应端、需求端以及成本端的现状和趋势。硅铁方面,现货价格整体平稳,供应端部分企业开始复产,未来产量预计企稳回升。需求端,钢材产量与表需回升,但7月宏观数据疲弱,需求高度预期有限。成本端,主产区电价稳中有涨,成本支撑较强。锰硅方面,现货整体平稳,稳中偏强,部分区域上涨20至50元/吨。供应端小幅反弹,合金厂利润一般,复产速度偏慢。需求端,钢材产量与表需回升,但7月宏观数据疲弱,需求高度预期有限。成本端,海外矿山9月报价继续下调,港口现货企稳反弹。报告还提供了单边策略、套利策略和期权策略的建议,并对市场风险进行了提示。
铁合金行业未来的发展趋势如何?
铁合金行业未来的发展趋势取决于多个因素。从供应端来看,部分企业开始复产,未来产量预计企稳回升,但复产速度可能受到成本和利润的影响。从需求端来看,钢材产量与表需回升,但宏观数据疲弱,需求高度预期有限。成本端,主产区电价稳中有涨,成本支撑较强,但海外矿山价格下调可能对成本端产生影响。综合来看,铁合金行业未来可能呈现供需相对平衡的状态,但价格波动仍需关注。
研报重点分析了硅铁和锰硅的哪些方面?
研报重点分析了硅铁和锰硅的现货价格、供应端、需求端以及成本端。硅铁方面,报告关注了现货价格的稳定性、供应端的复产情况、需求端的钢材产量和表需变化,以及成本端的主产区电价变化。锰硅方面,报告关注了现货价格的稳中偏强、供应端的合金厂利润和复产速度、需求端的钢材产量和表需变化,以及成本端的海外矿山价格下调和港口现货企稳反弹。报告还分析了这些因素对价格的影响。
目前铁合金市场的现状如何?
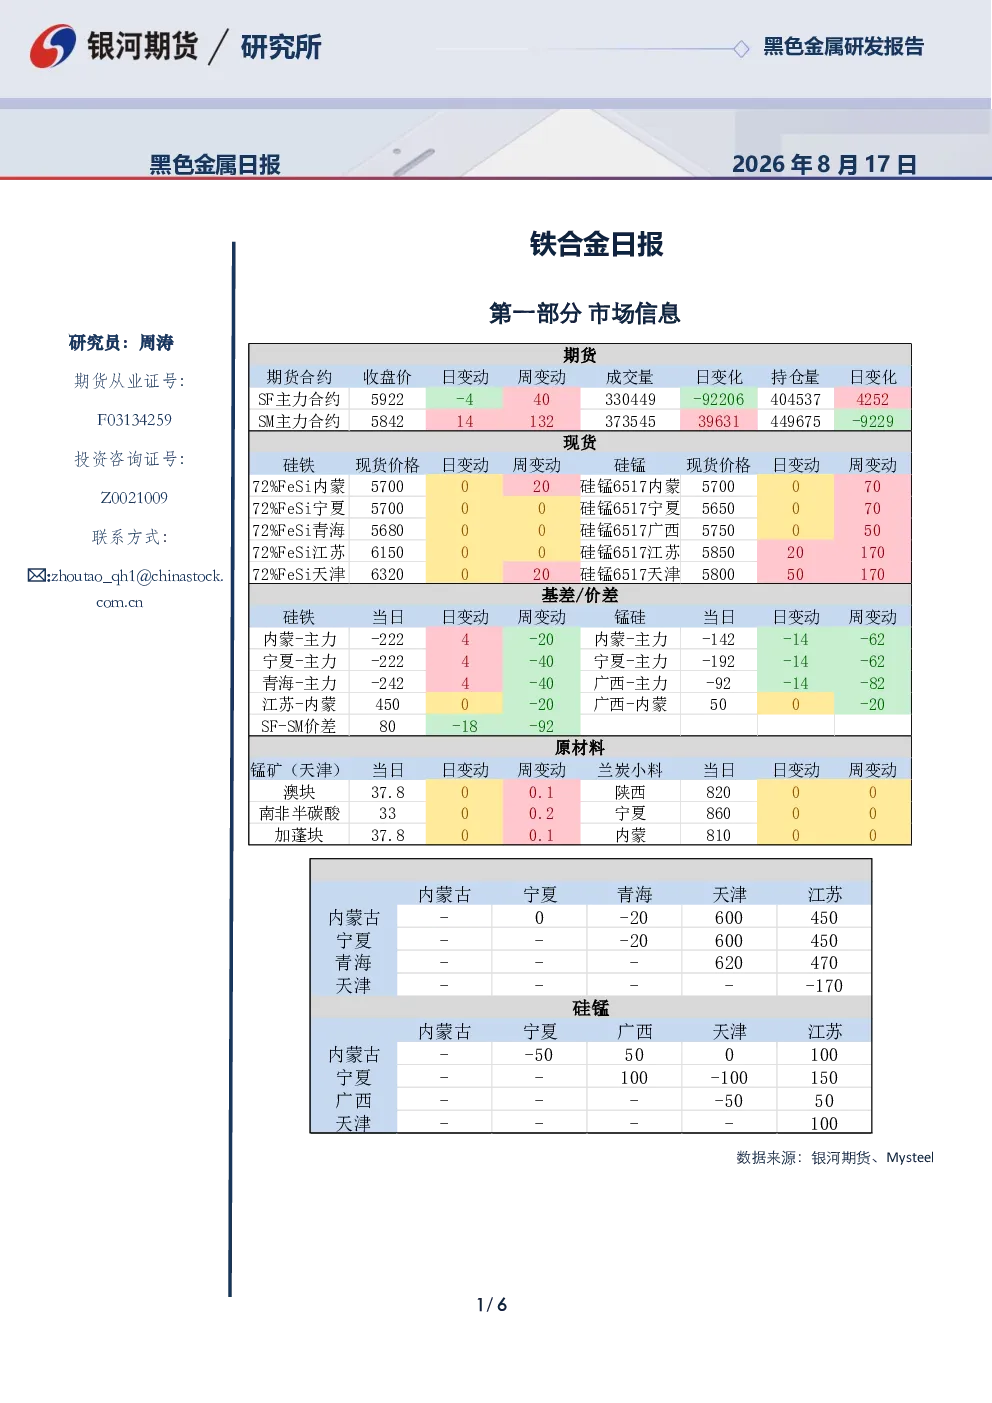
目前铁合金市场的现状是硅铁和锰硅价格整体平稳,但存在一些波动。硅铁主力合约5922下跌0.07%,持仓增加4252手;锰硅主力合约5842上涨0.24%,持仓减少9229手。硅铁现货价格整体平稳,供应端部分企业开始复产,未来产量预计企稳回升。需求端,钢材产量与表需回升,但7月宏观数据疲弱,需求高度预期有限。成本端,主产区电价稳中有涨,成本支撑较强。锰硅现货整体平稳,稳中偏强,部分区域上涨20至50元/吨。供应端小幅反弹,合金厂利润一般,复产速度偏慢。需求端,钢材产量与表需回升,但7月宏观数据疲弱,需求高度预期有限。成本端,海外矿山9月报价继续下调,港口现货企稳反弹。总体来看,铁合金市场目前处于相对稳定的状态,但价格波动仍需关注。
研报中有哪些风险提示?
研报中提示了铁合金市场的风险。硅铁方面,短期表现相对偏强,但供应端复产增多,需求不及预期则有回调风险。锰硅方面,短期有反弹驱动,但库存水平较高,供应端又有复产迹象,警惕回调风险。报告还提示了宏观数据疲弱可能对需求端产生的影响。此外,成本端的海外矿山价格下调和主产区电价上涨也可能对市场产生影响。投资者在关注铁合金市场时需注意这些风险因素。