猜你想问
这份研报主要讲了什么内容?
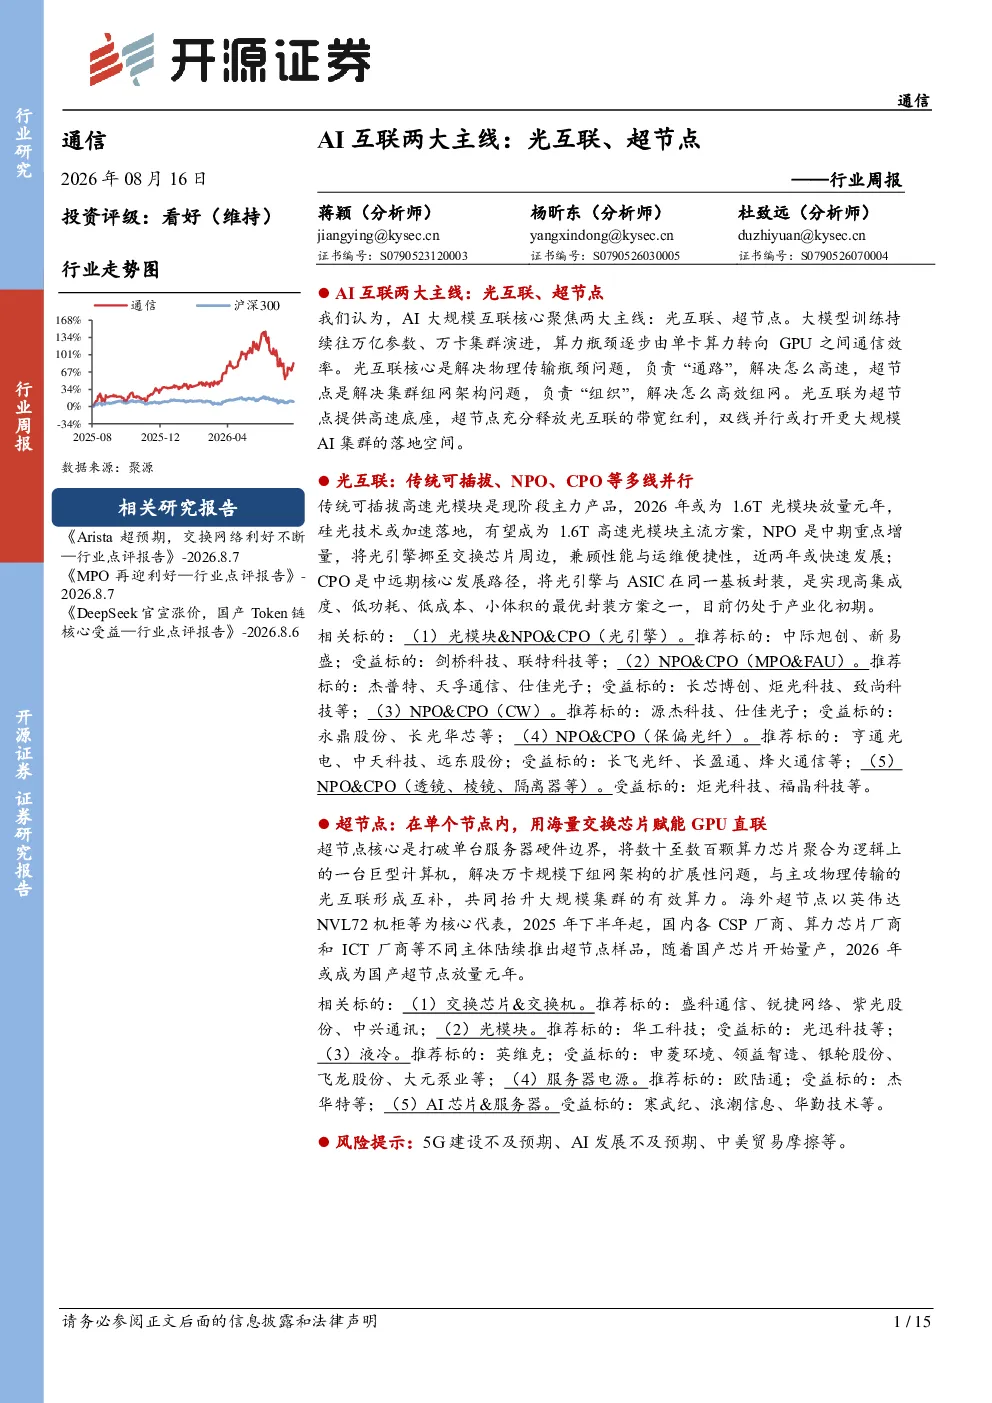
这份研报聚焦AI大规模互联的两大核心主线:光互联和超节点。光互联旨在解决物理传输瓶颈,通过高速光模块等技术提升数据传输效率;超节点则致力于打破单台服务器硬件边界,将多颗算力芯片聚合为逻辑上的巨型计算机,解决大规模集群的组网架构问题。两者相辅相成,共同提升AI集群的有效算力。研报还分析了光互联现阶段主力产品、未来发展趋势以及超节点的核心作用和国内外进展。
光互联和超节点的发展趋势如何?
光互联方面,现阶段主力产品是传统可插拔高速光模块,预计2026年将迎来1.6T光模块放量元年,硅光技术有望成为主流方案。中期重点增量技术包括NPO技术,将光引擎挪至交换芯片周边,兼顾性能与运维便捷性;中远期核心发展路径则是CPO技术,实现高集成度、低功耗、低成本、小体积。超节点方面,其核心是聚合多颗算力芯片,解决万卡规模下的组网架构扩展性问题,国内各主要厂商已开始推出样品,预计2026年将成为国产超节点放量元年。
研报重点分析了哪些方向?
研报重点分析了光互联和超节点的技术路径和发展现状。在光互联方面,详细介绍了现阶段主力产品、2026年趋势以及NPO和CPO技术的中期与中远期发展重点。在超节点方面,阐述了其核心概念、作用、海外代表案例以及国内进展情况。此外,还探讨了光互联和超节点如何协同提升AI集群算力,并梳理了相关产业链上下游的潜在投资机会。
目前光互联和超节点的市场现状如何?
目前光互联市场以传统可插拔高速光模块为主要产品,技术正朝着1.6T速率和硅光方案演进。NPO技术作为中期重点增量,已开始快速发展,将光引擎集成在交换芯片周边。CPO技术作为中远期方向,旨在实现更高集成度、更低功耗和成本。超节点市场方面,海外以英伟达NVL72机柜为代表,国内自2025年下半年起已有多个样品推出,产业链各环节厂商积极参与,预计2026年将迎来国产超节点放量。
研报提到了哪些风险提示?
研报提示了三个主要风险:一是5G建设不及预期,可能导致相关通信技术需求下降;二是AI发展不及预期,可能影响对算力网络的需求;三是中美贸易摩擦,可能对相关技术和设备出口造成不确定性。这些风险因素可能对光互联和超节点产业链的健康发展带来挑战,需要持续关注。