猜你想问
燃料油日报核心内容有哪些?
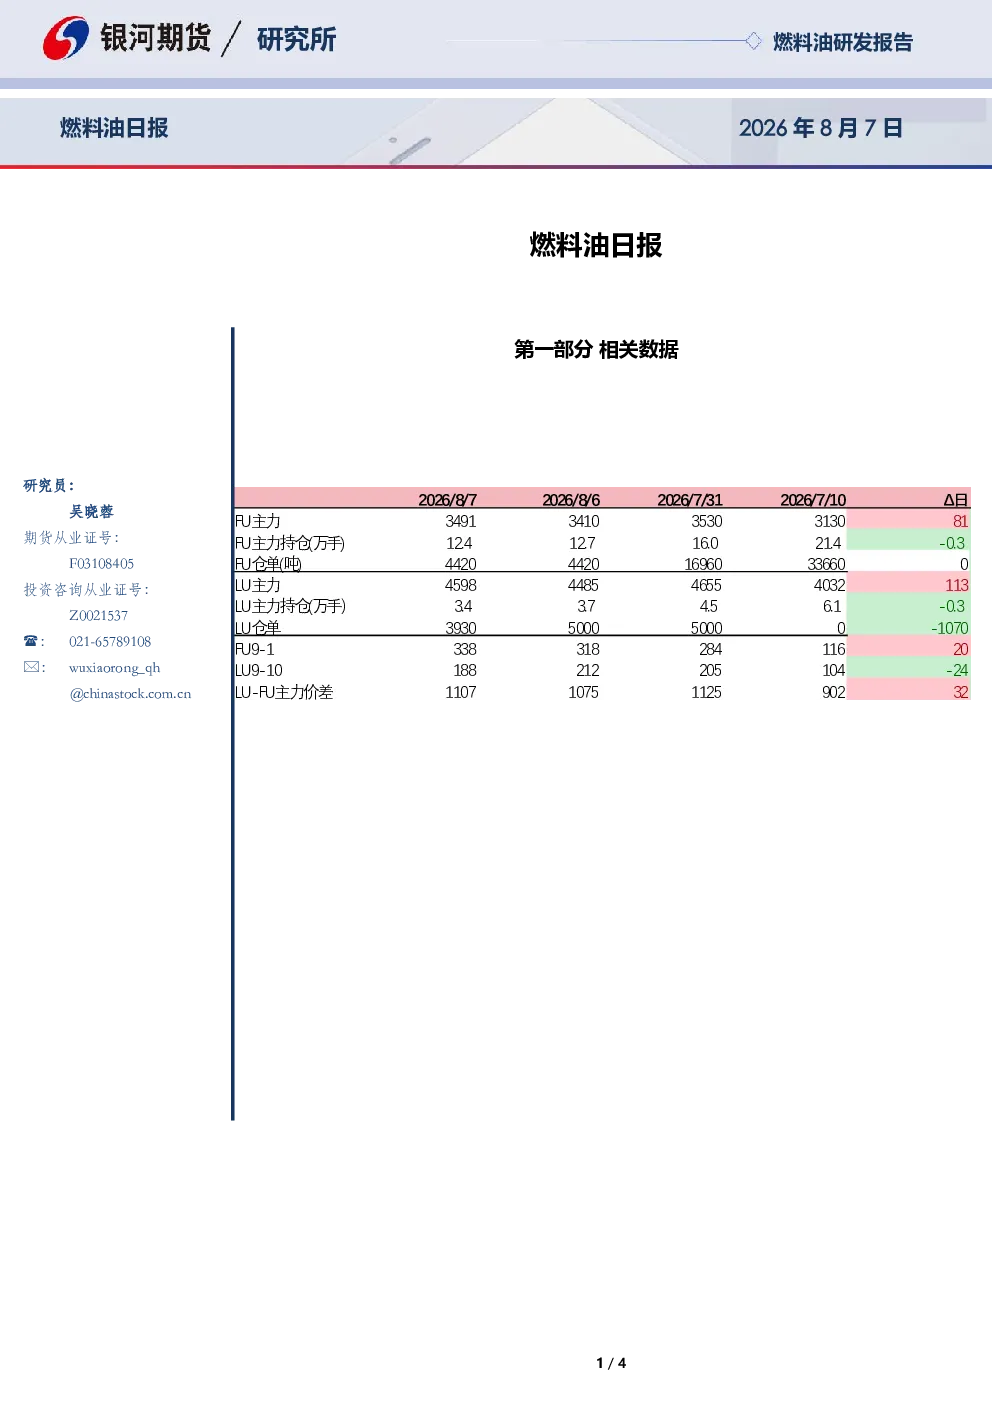
本报告聚焦2026年8月7日燃料油市场动态。数据显示,高硫燃料油主力价349美元/桶,日跌8美元,主力持仓12.4万手,日减仓0.3万手,仓单4420吨;低硫燃料油主力价4598美元/桶,日跌113美元,主力持仓3.4万手,日减仓0.3万手,仓单5000吨。价差方面,FU-LU主力差1107美元/吨。新加坡纸货市场高硫Aug/Sep月差27.0-27.3美元/吨,低硫Aug/Sep月差63.0-68.6美元/吨。
燃料油赛道未来发展趋势如何?
高硫燃料油近端供应缺口持续,主要受俄罗斯炼厂及港口受袭影响,出口低位,发电需求提供支撑但非强势。低硫燃料油方面,Dangote炼厂低硫出口预期减少,因RFCC装置回归;科威特Al-Zour炼厂CDU预计8月10日回归;南苏丹Dar低硫原油出口受曼德海峡风险影响。整体看,全球炼厂产能变化及地缘政治风险是关键变量。
本报告重点分析了哪些方向?
报告重点分析了高硫与低硫燃料油的市场供需格局。高硫端关注俄罗斯供应中断对亚洲市场的影响,以及中国发电需求季节性变化。低硫端则聚焦主要炼厂产能调整,如Dangote炼厂RFCC重启、科威特Al-Zour炼厂CDU恢复及南苏丹原油出口受阻等事件。此外,新加坡纸货市场月差结构也纳入分析框架。
当前燃料油市场现状如何判断?
当前市场呈现供需错配特征。高硫燃料油因产地供应中断叠加出口受限,近端呈现短缺状态;低硫燃料油则受炼厂检修及地缘政治风险影响,供应预期收紧。中国原油进口数据显示7月同比下滑24.3%,1-7月累计进口同比下降13.2%,反映国内需求疲软。整体看,市场情绪受地缘政治及供应中断事件驱动明显。
本报告有哪些风险提示需要注意?
需关注霍尔木兹海峡通航安全,该海峡中断将直接影响全球原油及燃料油贸易。伊朗出口情况变化也是重要变量,其重返市场可能加剧区域供应波动。此外,LU-FU价差近期走扩,建议投资者谨慎评估价差交易风险。报告内容仅供参考,不构成投资建议。