猜你想问
这份研报主要讲了什么内容?
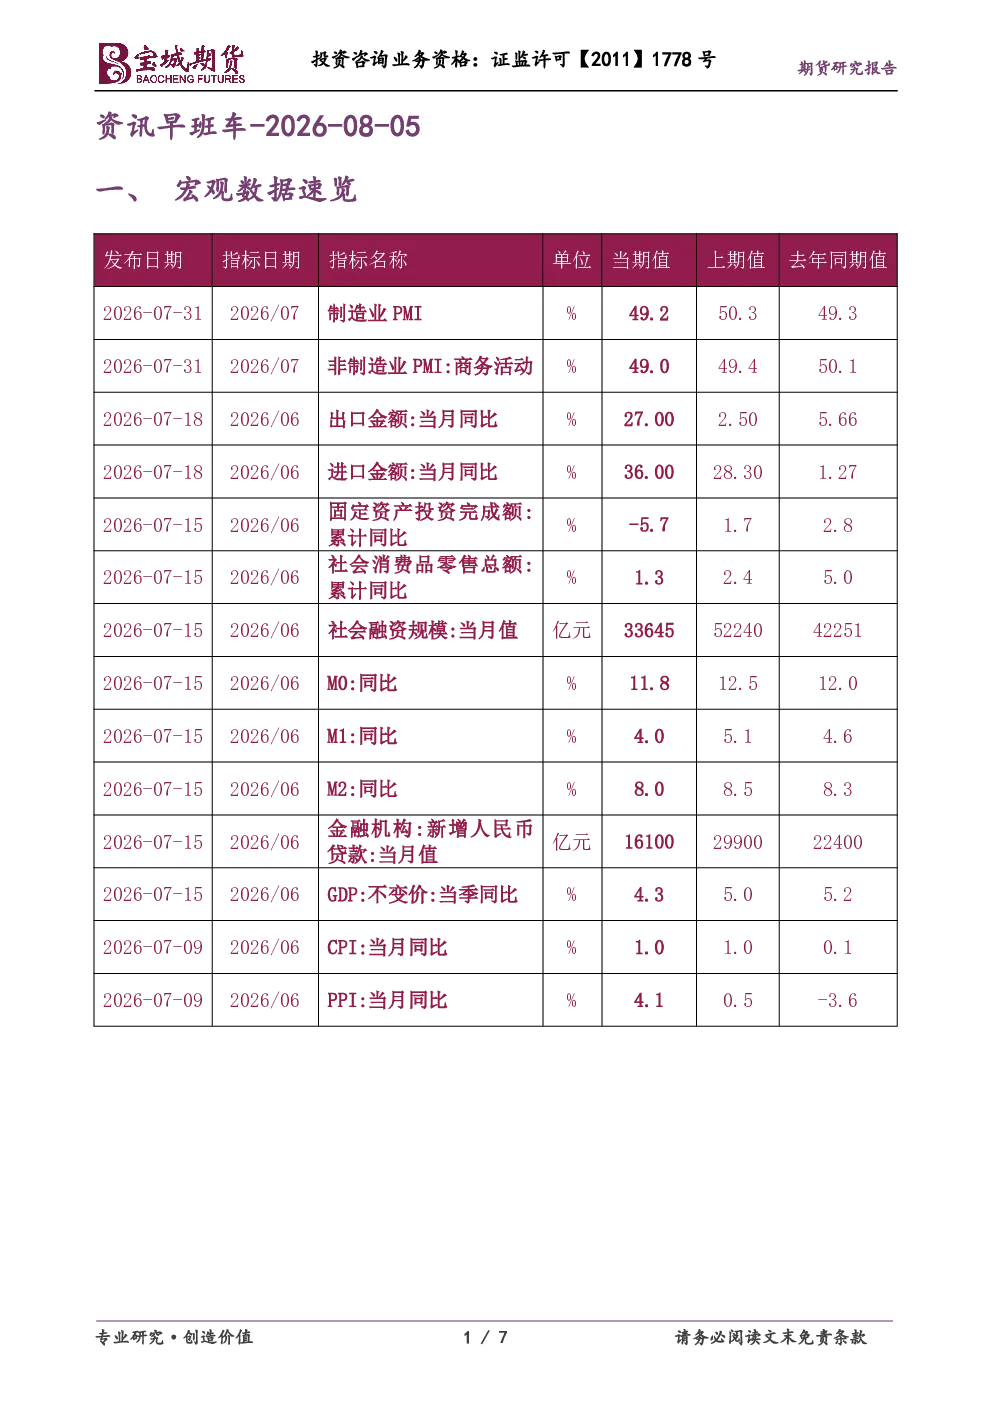
这份研报主要涵盖了中国大宗商品价格指数、物流业景气指数、美国与伊朗的霍尔木兹海峡谈判、美国关税建议等宏观数据速览。商品投资参考部分详细分析了综合大宗商品价格、金属(铜、钽)、煤焦钢矿、能源化工(原油、柴油、欧佩克产量、API库存、霍尔木兹海峡、沙特阿美、俄罗斯炼油厂)、农产品(生猪、棉花、大豆、豆粕)等板块的投资参考信息。最后,报告还总结了A股、港股的市场表现及新开户数据。
近期大宗商品市场有哪些值得关注的赛道/行业发展趋势?
近期大宗商品市场值得关注的赛道/行业发展趋势包括:综合大宗商品价格指数环比小幅回落但同比上涨,焦炭、氧化镨钕和瓦楞纸涨幅居前;金属市场方面,国际铜价上扬,伦铜期货重返14000美元关口,美铜接近历史高位,人工智能需求预期回暖叠加供应约束令市场格局收紧,钽市场进入需求与供给的博弈期,预计2026年全球钽矿供给将下降;煤焦钢矿领域,美国商务部提议将部分衍生产品纳入针对钢、铝和铜的“232条款”关税范围;能源化工板块,美油、布油主力合约收跌,因地缘冲突推高的原油地缘溢价大幅回落,欧佩克7月原油日产量环比增加但整体仍低于战前水平,伊朗与阿曼就霍尔木兹海峡进行谈判取得积极进展;农产品方面,生猪价格环比下跌,棉花、大豆、豆粕价格环比上涨。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:首先,对大宗商品价格指数进行了详细解读,包括环比变化、同比涨幅以及主要商品的涨跌情况;其次,对金属市场的铜和钽进行了专项分析,探讨了铜价上涨的原因和钽市场供需关系;再次,关注了煤焦钢矿领域的关税政策变化和特朗普政府的关税退款情况;在能源化工方面,重点分析了原油价格走势、地缘冲突影响、欧佩克产量变化、API库存数据以及霍尔木兹海峡谈判进展;最后,对农产品价格进行了监测,包括生猪、棉花、大豆和豆粕的价格变动情况。
当前市场整体呈现怎样的现状?
当前市场整体呈现以下现状:大宗商品市场运行基础稳固,但价格指数环比小幅回落;金属市场铜价上涨明显,钽市场供需紧张;煤焦钢矿领域面临关税政策影响;能源化工板块原油价格受地缘冲突影响波动较大,但地缘溢价回落;农产品价格整体上涨,但生猪价格下跌;股票市场方面,A股震荡攀升,创业板指涨幅较大,港股表现分化,恒生科技指数上涨,恒生中国企业指数下跌。
研报中提示了哪些相关风险?
研报中提示的相关风险包括:大宗商品市场价格波动风险,特别是受地缘冲突、供需关系变化等因素影响;金属市场供应短缺风险,如钽市场可能持续供应紧张;能源化工领域地缘政治风险,如霍尔木兹海峡紧张局势可能影响原油供应;农产品价格波动风险,如生猪价格下跌可能影响养殖户收益;此外,还需关注美国关税政策变化可能带来的贸易风险,以及全球宏观经济环境变化对大宗商品市场的潜在影响。