猜你想问
这份研报主要讲了哪些内容?
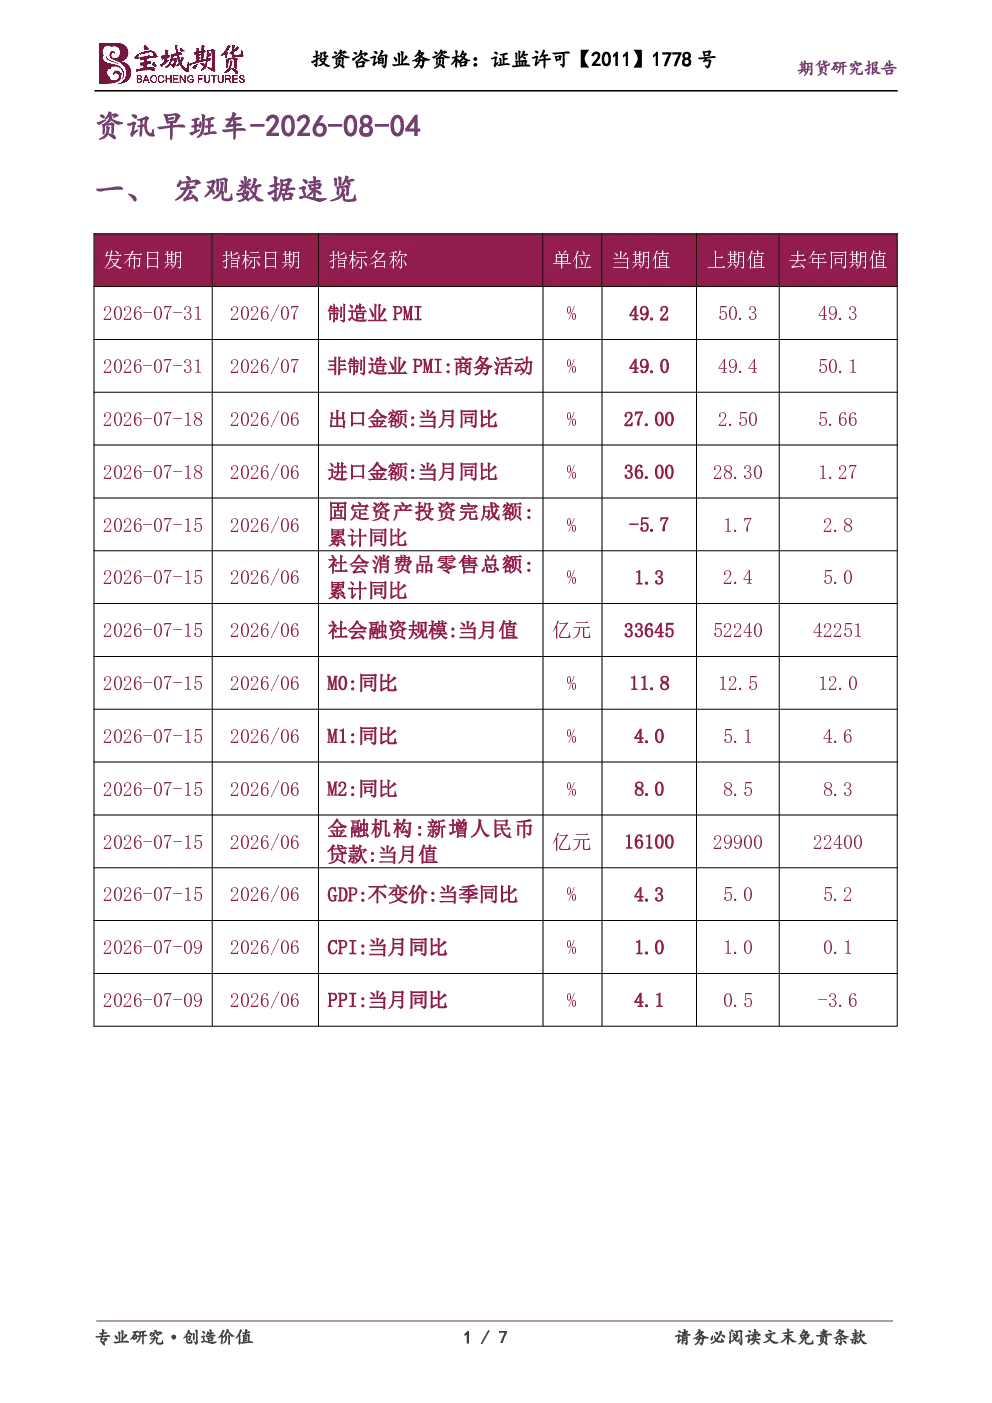
这份研报涵盖了宏观数据速览、商品投资参考和股票市场要闻三大板块。宏观数据部分包括美国对韩、美企业发起337调查,中国7月制造业PMI数据,中国证监会主席关于指数合作和ETF发展的表态,以及国际油价和美股的动态。商品投资参考部分详细分析了韩国央行重启黄金购买计划、美国铜关税裁决的临近、SPDR GoldTrust黄金持仓变化、上半年“算力金属”行情、花旗对金价的预测、中国煤焦钢产业大会的召开、铁矿石行业盈亏平衡价格预测、《新型电力系统建设“十五五”规划》、美伊局势缓和对能源化工的影响、特朗普要求石油公司下调零售油价以及NYMEX原油期货持仓情况。股票市场要闻部分则报道了A股和港股的震荡情况,包括上证指数、深证成指、创业板指、科创50、恒生指数、恒生科技指数和恒生中国企业指数的涨跌情况。
报告对哪些赛道或行业的发展趋势进行了分析?
报告对多个赛道或行业的发展趋势进行了分析。在商品投资方面,重点关注了金属、煤焦钢矿、能源化工和农产品行业。金属行业特别是“算力金属”行情,锡、钽、铟等金属价格涨幅较大,铜、铝价格也有明显上涨。煤焦钢矿行业方面,提到了即将召开的中国煤焦钢产业大会,以及花旗对铁矿石行业盈亏平衡价格和未来价格的预测。能源化工行业则分析了《新型电力系统建设“十五五”规划》对非化石能源发电量的要求,美伊局势缓和对原油出口的影响,以及特朗普对石油公司零售油价的要求。农产品方面,强调了农业农村部对秋粮田间管理和防灾减灾救灾的重视。
研报的重点分析方向是什么?
研报的重点分析方向主要集中在宏观经济数据、商品市场动态和股票市场表现。在宏观经济数据方面,报告详细解读了美国对韩、美企业发起的337调查及其对中国企业的影响,中国7月制造业PMI的扩张趋势,中国证监会主席关于推动两地指数合作和ETF发展的表态,以及国际油价和美股的波动情况。在商品市场动态方面,报告重点分析了黄金、铜、锡、钽、铟等金属的持仓变化和价格走势,以及铁矿石行业的供需情况和价格预测。在股票市场表现方面,报告报道了A股和港股的主要指数涨跌情况,反映了当前市场的整体波动状态。
当前市场现状如何?
当前市场现状呈现多空交织的波动态势。在宏观经济层面,美国对韩、美企业发起的337调查显示国际贸易摩擦依然存在,但中国7月制造业PMI的扩张和新出口订单首次回正表明国内经济持续恢复。中国证监会主席的表态则预示着资本市场双向开放和国际化进程的加速。国际油价的大跌和美股的上涨反映了全球能源市场的不确定性以及投资者对经济增长的谨慎乐观。在商品市场,金属类“算力金属”表现强劲,黄金和铜等品种的库存和价格变化也显示出市场对不同商品的偏好转移。股票市场方面,A股主要指数震荡走低,而港股则呈现震荡收高的态势,显示出不同市场板块间的分化表现。
研报中提示了哪些风险?
研报中提示了多个潜在风险。首先,国际贸易摩擦的不确定性仍然存在,美国对韩、美企业发起的337调查就对中国相关企业构成了直接威胁,这可能对相关产业链和市场情绪产生负面影响。其次,全球经济复苏的不确定性也是重要风险,尽管中国制造业PMI显示扩张趋势,但全球经济增长放缓的风险依然存在,这可能影响大宗商品的需求和价格走势。此外,地缘政治风险也不容忽视,美伊局势的缓和虽然带来积极信号,但霍尔木兹海峡等关键地区的紧张局势仍可能引发市场波动。最后,商品市场中的价格波动和库存变化也可能带来投资风险,投资者需要密切关注市场动态,谨慎评估投资决策。