猜你想问
豆类日报的核心内容是什么?
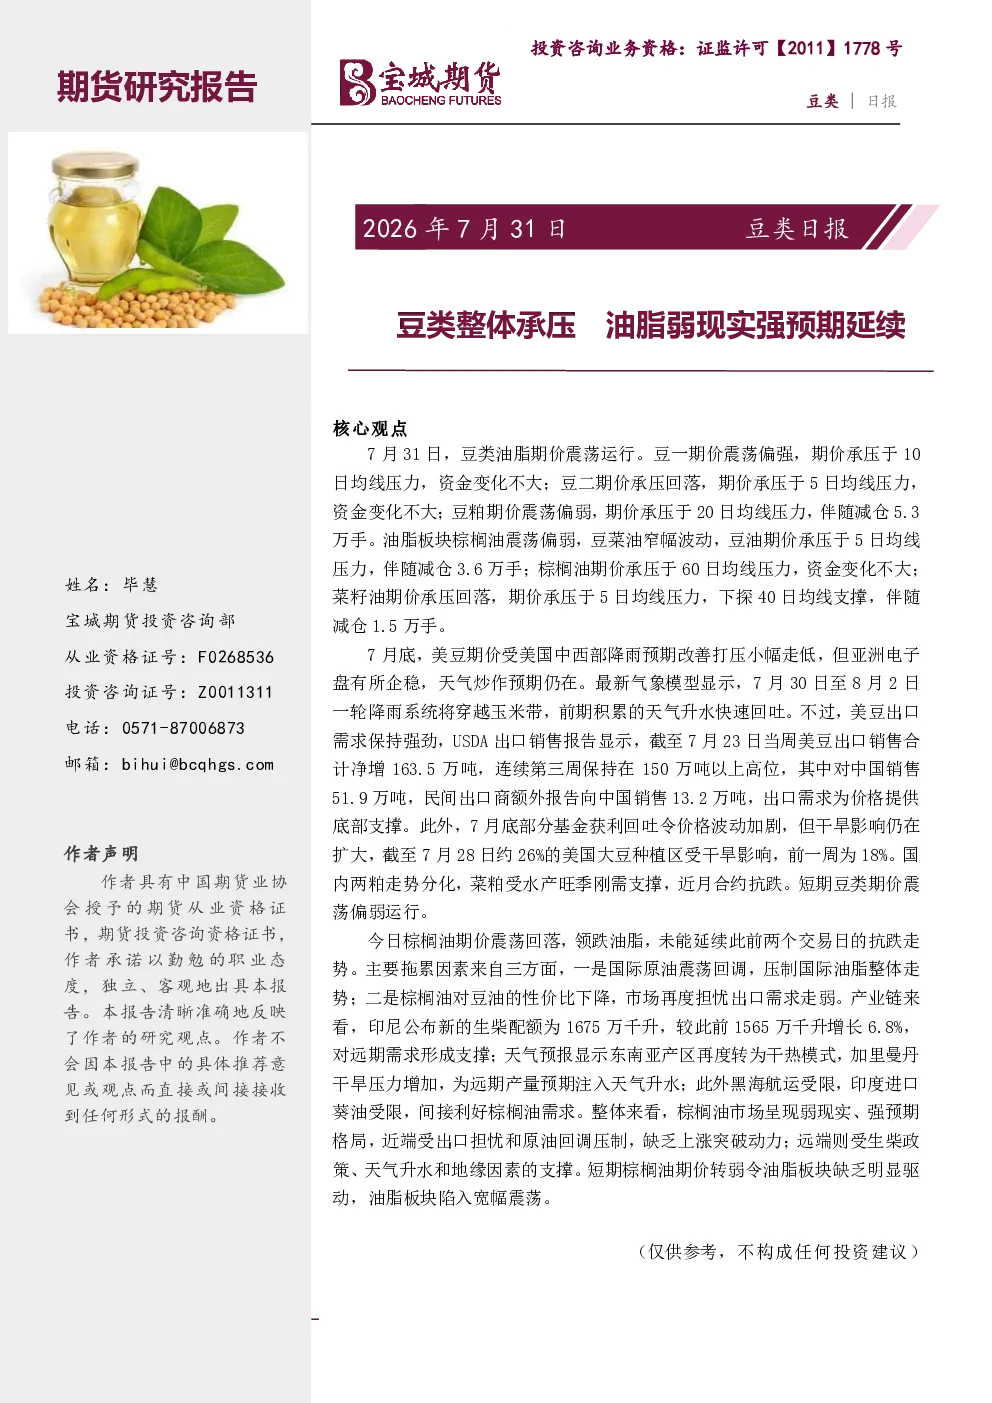
7月31日豆类油脂期价震荡运行。豆一期价震荡偏强承压于10日均线,豆二期价承压回落承压于5日均线,豆粕期价震荡偏弱承压于20日均线伴随减仓。油脂板块中,棕榈油震荡偏弱,豆菜油窄幅波动,豆油承压于5日均线伴随减仓,棕榈油承压于60日均线,菜籽油承压回落下探40日均线支撑伴随减仓。
豆类油脂板块未来发展趋势如何?
美豆出口需求强劲,对中国销售51.9万吨,干旱影响持续。国内菜粕受水产旺季刚需支撑,豆类期价短期震荡偏弱。棕榈油市场弱现实强预期,近端受出口担忧和原油回调压制,远端受生柴政策、天气升水和地缘因素支撑。油脂板块短期缺乏明显驱动陷入宽幅震荡。
本报告重点分析了哪些方向?
报告重点分析了美豆期价受降雨预期改善打压、美豆出口需求强劲、国内两粕走势、棕榈油期价震荡回落领跌油脂、棕榈油市场弱现实强预期等方向。同时关注了美国农业部出口销售报告、美国干旱监测周报、芝加哥期货交易所农产品期货走势等产业动态。
当前豆类油脂市场现状如何?
豆类油脂期价震荡运行,豆类整体承压,油脂板块弱现实强预期延续。豆一期价震荡偏强,豆二期价承压回落,豆粕期价震荡偏弱,棕榈油震荡偏弱,豆菜油窄幅波动,豆油承压,棕榈油承压,菜籽油承压回落。产业链方面,印尼生柴配额增长,东南亚产区干热,加里曼丹干旱压力增加,黑海航运受限,印度进口葵油受限,间接利好棕榈油需求。
本报告提示哪些风险?
美豆期价受降雨预期改善打压,但亚洲电子盘企稳,天气炒作预期仍在。部分基金获利回吐令价格波动加剧,干旱影响持续。棕榈油对豆油的性价比下降,市场担忧出口需求走弱。短期棕榈油期价转弱令油脂板块缺乏明显驱动陷入宽幅震荡。美国中西部、北部平原及西部地区干旱快速蔓延,西南部关键水库水位降至三十年来同期最低水平。
你可能感兴趣
油脂周报:弱现实与强预期博弈加剧 油脂整体承压
宝城期货2026-05-10
豆类油脂日报:豆类内强外弱 油脂整体承压
宝城期货2025-10-13
豆类延续近强远弱格局 油脂板块全线承压运行
宝城期货2025-12-16
豆类日报:豆类震荡偏强 油脂整体承压
宝城期货2026-06-12
豆类油脂日报:强现实和弱预期持续 豆类油脂震荡偏强
宝城期货2025-04-24
豆类油脂日报:豆类整体承压 油脂震荡偏强
宝城期货2025-03-21
豆类油脂日报:豆类依然偏弱 油脂整体承压
宝城期货2025-01-08
豆类油脂日报:市场情绪转弱 豆类油脂整体承压
宝城期货2025-02-13
豆类日报:市场情绪转弱 豆类油脂整体承压
宝城期货2025-12-09
豆类油脂日报:市场情绪转弱 豆类油脂整体承压
宝城期货2025-10-14