猜你想问
今日研报核心内容有哪些?
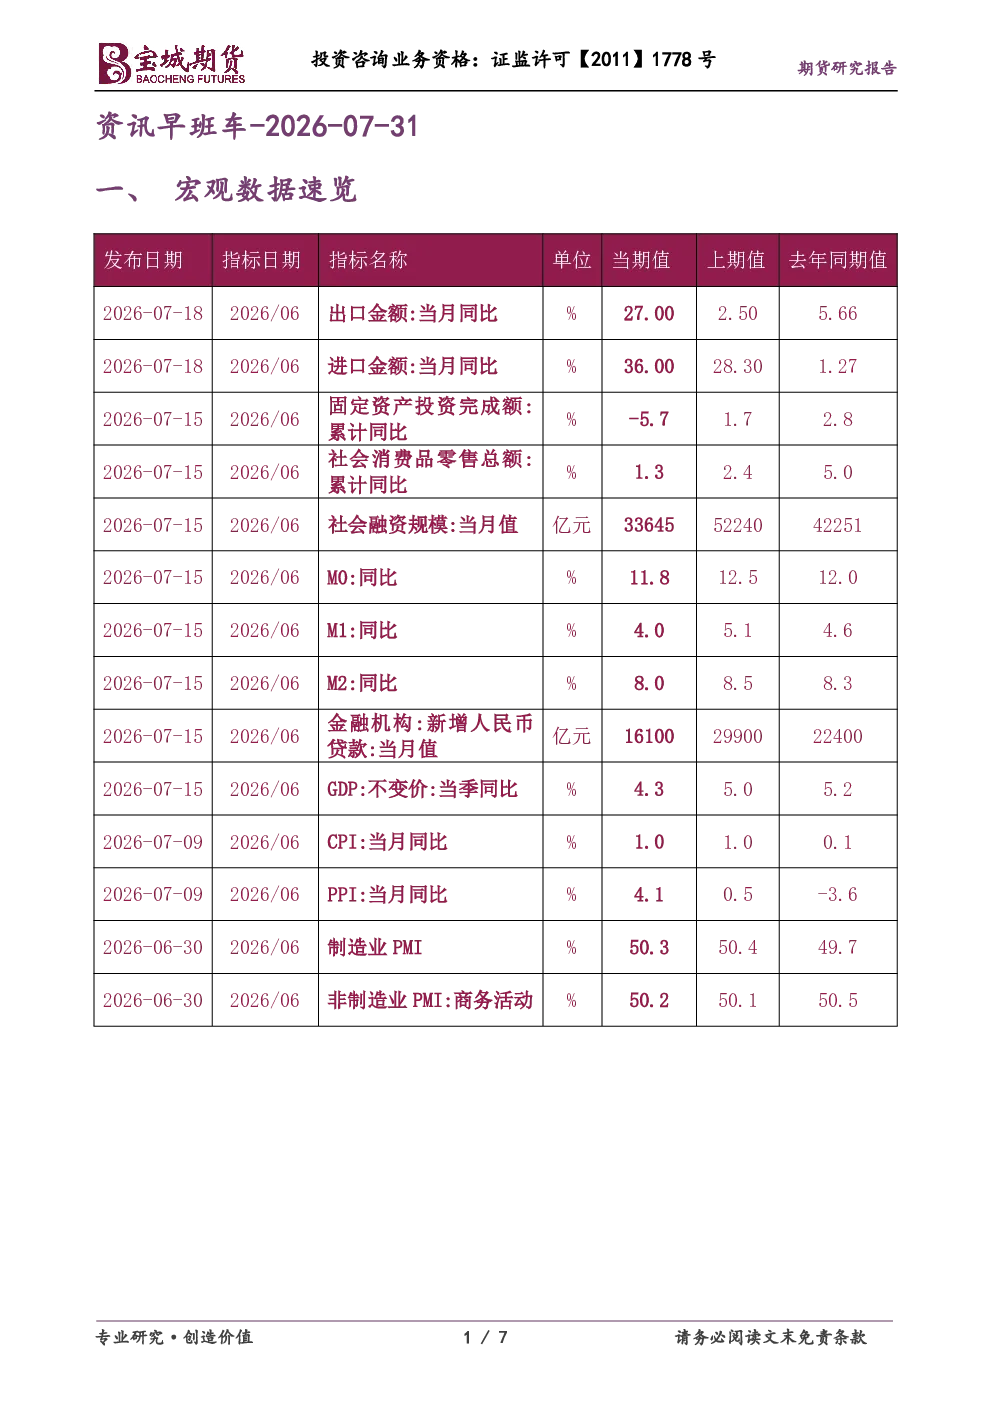
今日研报核心内容包括中共政治局会议强调实施积极财政和适度宽松货币政策,加大逆周期调节力度,扩大内需、优化供给。推进“六张网”规划建设,发展智能经济,打造新兴支柱产业,整治“内卷式”竞争,筑牢安全屏障。中美经贸通话就保持关系稳定、拓展合作进行交流,中方表达对美经贸限制措施的关切。商务部谴责美国将电力逆变器等列入“覆盖清单”,称其损人不利己,单边霸凌,中方将坚决反制。商品投资参考方面,金属板块显示伦敦金属交易所库存普遍下降,镍库存持平。二季度黄金ETF净流出45吨,全球黄金总需求同比持平,央行增持黄金储备289吨。中国上半年十种有色金属产量同比增长3.3%,规模以上企业利润同比增94.0%,AI算力基建带动铜、铝、锡等价格上涨。能源化工板块,国内成品油零售限价将上调680元/吨,增加车主出行及物流运输成本。上半年风电、太阳能发电装机容量同比增长16.8%,煤电发电量占比首次低于50%。沙特二季度实际GDP同比下降4.8%,石油部门萎缩24.7%。俄罗斯将燃料出口禁令延长6个月至2027年1月31日。伊朗天然气设施遇袭,预计冬季天然气日缺口将达约1亿立方米。农产品板块,巴西预计2026/27年度玉米总产量将达到1.475亿吨,较上一季增产2%。股票市场要闻显示A股震荡走低,上证指数收跌0.62%,深证成指跌2.73%,创业板指跌3.97%,科创50跌5.38%。港股窄幅整理,恒生指数收涨0.2%,恒生科技指数跌1.25%,恒生中国企业指数微涨0.25%。
报告重点分析了哪些赛道/行业发展趋势?
报告重点分析了金属、能源化工、农产品等赛道的发展趋势。金属方面,中国上半年十种有色金属产量同比增长3.3%,规模以上企业利润同比增94.0%,AI算力基建带动铜、铝、锡等价格上涨。但2026年1-6月我国金属锗产品出口同比下降29%。能源化工方面,国内成品油零售限价将上调680元/吨,增加车主出行及物流运输成本。上半年风电、太阳能发电装机容量同比增长16.8%,煤电发电量占比首次低于50%。沙特二季度实际GDP同比下降4.8%,石油部门萎缩24.7%。俄罗斯将燃料出口禁令延长6个月至2027年1月31日。伊朗天然气设施遇袭,预计冬季天然气日缺口将达约1亿立方米。农产品方面,巴西预计2026/27年度玉米总产量将达到1.475亿吨,较上一季增产2%。这些数据揭示了各行业在政策引导和全球市场变化下的动态调整,投资者需关注产业链上下游的供需变化和政策影响。
报告主要关注哪些分析方向?
报告主要关注宏观经济政策动向、商品市场供需变化及股票市场表现三个分析方向。宏观经济政策方面,重点解读了中共政治局会议关于实施积极财政和适度宽松货币政策,加大逆周期调节力度的部署,以及推进“六张网”规划建设,发展智能经济等内容。商品市场方面,分别从金属、能源化工、农产品等板块分析了库存变化、价格波动和政策影响,如伦敦金属交易所库存普遍下降、黄金ETF净流出、国内成品油限价上调、风电太阳能装机容量增长等。股票市场方面,关注了A股和港股的整体走势,如上证指数、深证成指、创业板指、科创50、恒生指数、恒生科技指数、恒生中国企业指数的收盘表现。这些分析方向旨在帮助投资者把握宏观政策与市场动态的关联性,评估各行业的发展潜力与风险。
当前市场现状如何判断?
当前市场现状呈现多维度动态特征。宏观经济层面,中共政治局会议释放了稳增长信号,强调宏观政策发力提效,但中美经贸关系仍存不确定性,商务部谴责美国将电力逆变器等列入“覆盖清单”,中方表达关切并坚决反制。商品市场方面,金属板块受AI算力基建带动价格上涨,但锗产品出口下降显示部分品种面临压力;能源化工板块,油价上调、新能源装机容量增长与煤电占比下降并存,沙特经济萎缩和俄罗斯延长燃料出口禁令则反映了全球能源格局的复杂变化;农产品板块,巴西玉米增产预示全球粮食供应的阶段性宽松。股票市场方面,A股主要指数集体下跌,显示市场情绪偏谨慎,而港股表现分化,恒生指数微涨,恒生科技指数下跌,反映了不同板块的估值与成长差异。综合来看,市场在政策驱动与外部风险交织下,呈现结构性分化,投资者需关注政策落地效果与全球事件冲击。
研报提示哪些相关风险?
研报提示的主要风险包括宏观经济政策效果不及预期、中美经贸关系不确定性持续发酵、商品市场价格波动加剧以及全球地缘政治风险。宏观经济政策方面,积极财政和适度宽松货币政策的效果可能受到国内外多重因素制约,逆周期调节力度和方向仍需持续观察。中美经贸关系方面,虽通话表达了合作意愿,但美方经贸限制措施仍可能对相关产业和供应链造成冲击。商品市场方面,金属、能源化工、农产品等板块均面临价格波动风险,如金属锗出口下降、油价上调、巴西玉米增产等都可能引发产业链上下游的连锁反应。全球地缘政治风险方面,美国对伊朗天然气设施的袭击加剧了地区紧张局势,可能进一步推高能源价格,同时俄罗斯延长燃料出口禁令也对全球能源供应格局产生影响。投资者需密切关注这些风险因素的变化,做好风险管理预案。