核心观点
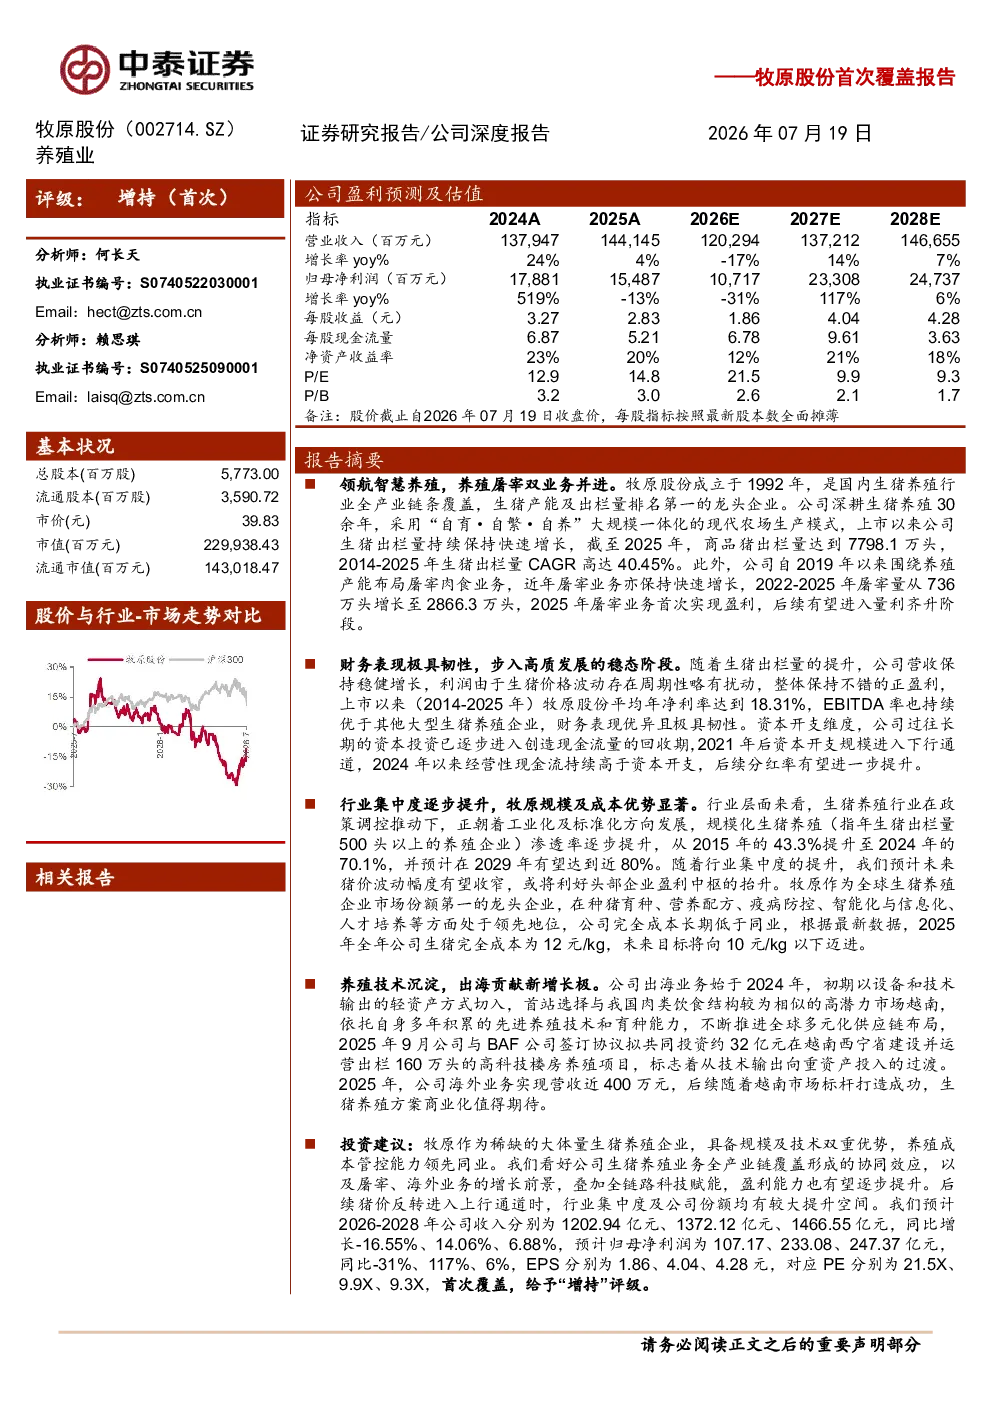
- 公司概况: 牧原股份是国内生猪养殖行业全产业链覆盖的龙头企业,生猪产能及出栏量排名第一。公司采用“自育·自繁·自养”大规模一体化的现代农场生产模式,生猪出栏量持续快速增长。自2019年起,公司围绕养殖产能布局屠宰肉食业务,近年屠宰量亦保持快速增长,2025年首次实现盈利。
- 财务表现: 公司营收保持稳健增长,利润整体保持不错的正盈利。平均年净利率达到18.31%,排名第一。资本开支规模进入下行通道,经营性现金流持续高于资本开支,分红率有望提升。
- 行业分析: 生猪养殖行业集中度逐步提升,规模化养殖渗透率持续提高。牧原作为龙头企业,在种猪育种、营养配方、疫病防控、智能化与信息化、人才培养等方面处于领先地位,完全成本长期低于同业。
- 未来增长点: 公司出海业务始于2024年,初期以设备和技术输出为主,首站选择越南。屠宰业务有望量利齐升,成为养殖下行期利润缓冲垫。公司构建养猪大模型,科技赋能成本挖潜,提升盈利稳定性。
- 投资建议: 预计2026-2028年公司收入分别为1202.94亿元、1372.12亿元、1466.55亿元,同比增长-16.55%、14.06%、6.88%,预计归母净利润为107.17、233.08、247.37亿元,同比-31%、117%、6%,EPS分别为1.86、4.04、4.28元,对应PE分别为21.5X、9.9X、9.3X,首次覆盖,给予“增持”评级。
关键数据
- 生猪出栏量: 2025年达到7798.1万头,2014-2025年CAGR高达40.45%。
- 屠宰量: 2022-2025年从736万头增长至2866.3万头。
- 生猪完全成本: 2025年全年为12元/kg,未来目标将向10元/kg以下迈进。
- 规模化生猪养殖渗透率: 从2015年的43.3%提升至2024年的70.1%,预计2029年有望达到近80%。
研究结论
牧原股份作为稀缺的大体量生猪养殖企业,具备规模及技术双重优势,养殖成本管控能力领先同业。公司看好生猪养殖业务全产业链覆盖形成的协同效应,以及屠宰、海外业务的增长前景,叠加全链路科技赋能,盈利能力也有望逐步提升。后续猪价反转进入上行通道时,行业集中度及公司份额均有较大提升空间。