全球市场观察
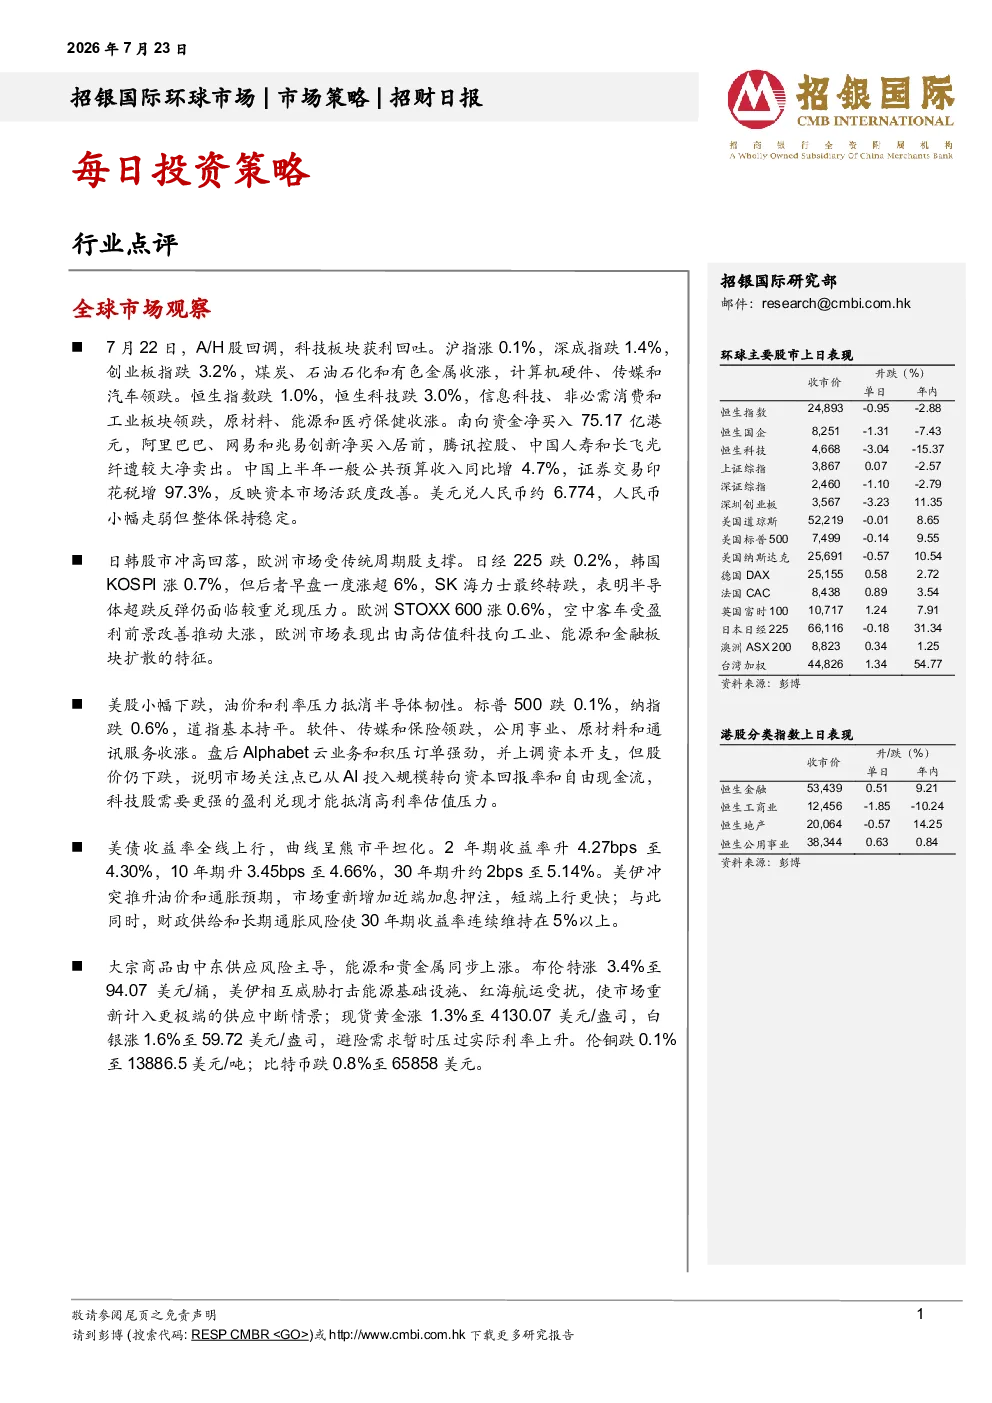
- A股/H股市场:7月22日,沪指涨0.1%,深成指跌1.4%,创业板指跌3.2%。科技板块获利回吐,煤炭、石油石化和有色金属收涨,计算机硬件、传媒和汽车领跌。恒生指数跌1.0%,恒生科技跌3.0%,信息科技、非必需消费和工业板块领跌,原材料、能源和医疗保健收涨。南向资金净买入75.17亿港元,阿里巴巴、网易和兆易创新净买入居前,腾讯控股、中国人寿和长飞光纤遭较大净卖出。中国上半年一般公共预算收入同比增4.7%,证券交易印花税增97.3%,反映资本市场活跃度改善。美元兑人民币约6.774,人民币小幅走弱但整体保持稳定。
- 日韩股市:日经225跌0.2%,韩国KOSPI涨0.7%(早盘一度涨超6%),但SK海力士最终转跌,表明半导体超跌反弹仍面临较重兑现压力。
- 欧洲市场:欧洲STOXX 600涨0.6%,空中客车受盈利前景改善推动大涨,市场表现出由高估值科技向工业、能源和金融板块扩散的特征。
- 美股市场:标普500跌0.1%,纳指跌0.6%,道指基本持平。软件、传媒和保险领跌,公用事业、原材料和通讯服务收涨。盘后Alphabet云业务和积压订单强劲,并上调资本开支,但股价仍下跌,说明市场关注点已从AI投入规模转向资本回报率和自由现金流。
- 美债收益率:全线上行,曲线呈熊市平坦化。2年期收益率升4.27bps至4.30%,10年期升3.45bps至4.66%,30年期升约2bps至5.14%。美伊冲突推升油价和通胀预期,市场重新增加近端加息押注。
- 大宗商品:布伦特涨3.4%至94.07美元/桶,美伊相互威胁打击能源基础设施、红海航运受扰,使市场重新计入更极端的供应中断情景;现货黄金涨1.3%至4130.07美元/盎司,白银涨1.6%至59.72美元/盎司,避险需求暂时压过实际利率上升。伦铜跌0.1%至13886.5美元/吨;比特币跌0.8%至65858美元。
行业点评:中国医药-创新药行业
- 基本面强劲,估值修复将持续:中国创新药行业通过不断增长的BD交易规模持续验证研发实力,创新药出海BD交易规模快速增长。中国极高的早期研发效率、庞大的临床资源以及丰富的科学家人才构成了全球竞争优势。
- 创新药出海BD交易高速增长:年初至今(截至7月21日)中国创新药License-out出海交易总金额达1,099亿美元,交易数量140项,首付款金额59亿美元,交易总金额已达2025年全年的79%,首付款已达2025年全年的82%。出海BD交易结构仍偏早期品种,大部分的价值实现将依赖于里程碑和潜在销售分成。
- MNC锁定中国头部创新药企的研发资源:石药集团与阿斯利康达成185亿美元合作,恒瑞医药与BMS达成152亿美元合作,信达生物与辉瑞就12个肿瘤早期管线签署105亿美元合作。MNC通过达成多项早期管线的合作以锁定研发资源,并持续寻找后期潜力管线。
- 首推标的:映恩生物、石药集团、三生制药、信达生物。
- 风险提示:创新药出海BD授权推进及里程碑兑现不确定性;地缘政治扰动;国内集采、医保谈判降价等政策影响。