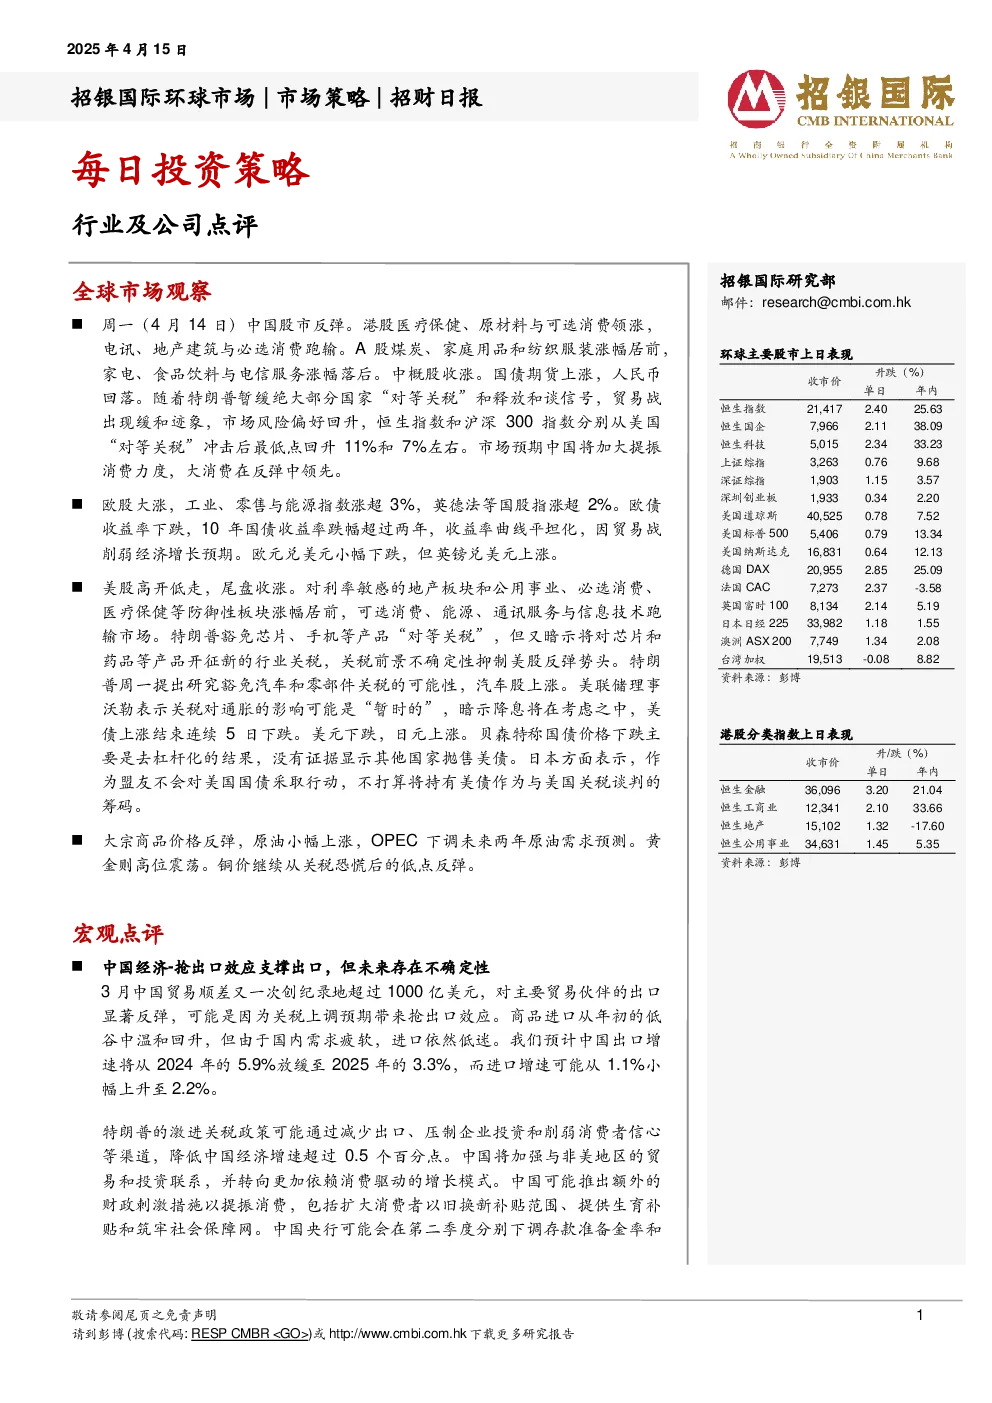
全球市场观察
- 中国股市反弹:港股医疗保健、原材料与可选消费领涨,A股煤炭、家庭用品和纺织服装涨幅居前。中概股收涨,国债期货上涨,人民币回落。贸易战缓和迹象下,市场风险偏好回升,恒生指数和沪深300指数分别回升约11%和7%。
- 欧股大涨:工业、零售与能源指数涨超3%,英德法等国股指涨超2%。欧债收益率下跌,10年国债收益率跌幅超过两年,收益率曲线平坦化,因贸易战削弱经济增长预期。欧元兑美元小幅下跌,英镑兑美元上涨。
- 美股高开低走:地产板块和防御性板块涨幅居前,可选消费、能源、通讯服务与信息技术跑输市场。特朗普豁免部分产品关税但暗示可能对芯片和药品征税,关税前景不确定性抑制美股反弹。美联储理事沃勒暗示降息,美债上涨。美元下跌,日元上涨。
宏观点评
- 中国经济:3月贸易顺差超1000亿美元,出口显著反弹,可能因关税上调预期带来抢出口效应。商品进口温和回升,但国内需求疲软。预计2025年出口增速放缓至3.3%,进口增速升至2.2%。特朗普关税政策可能降低中国经济增速超0.5个百分点。中国将加强与非美地区贸易联系,转向消费驱动增长模式,可能推出财政刺激措施,央行或降准降息。预计美元/人民币汇率从2024年底7.35升至2025年底7.40。
公司点评
- 百度(BIDU US):预计1Q25核心业务营收同比增长1%,主因云业务收入增长超预期。non-GAAP运营利润为45亿元人民币,高于市场预期。百度积极推动生成式人工智能搜索结果,短期广告收入增长面临阻力,但潜在货币化进程有望从二季度末开始。目标价146.7美元,维持“买入”评级。
- 中国财险(2328 HK):1Q25归母净利润同比增长80%-100%,环比增长95.3%-117%。大灾损失减少带动承保利润改善,投资收益显著改善。预计FY25-27E EPS预测小幅调整,车险及非车承保综合成本率至95.9%/99.0%。目标价15.80港元,维持“买入”评级。
- 亿和控股(838 HK):主机厂业务加速增长,预计FY25汽车零部件收入同比增长12%至22亿港币,主要来自长城和长安的贡献。墨西哥工厂或将受益于更多主机厂业务和新的关税政策。新业务如服务器机箱及机器人组装或支撑中长期增长。预计FY25营业利润同比增长16%,净利润同比增长14%。目标价1.30港元,维持“买入”评级。