全球市场观察
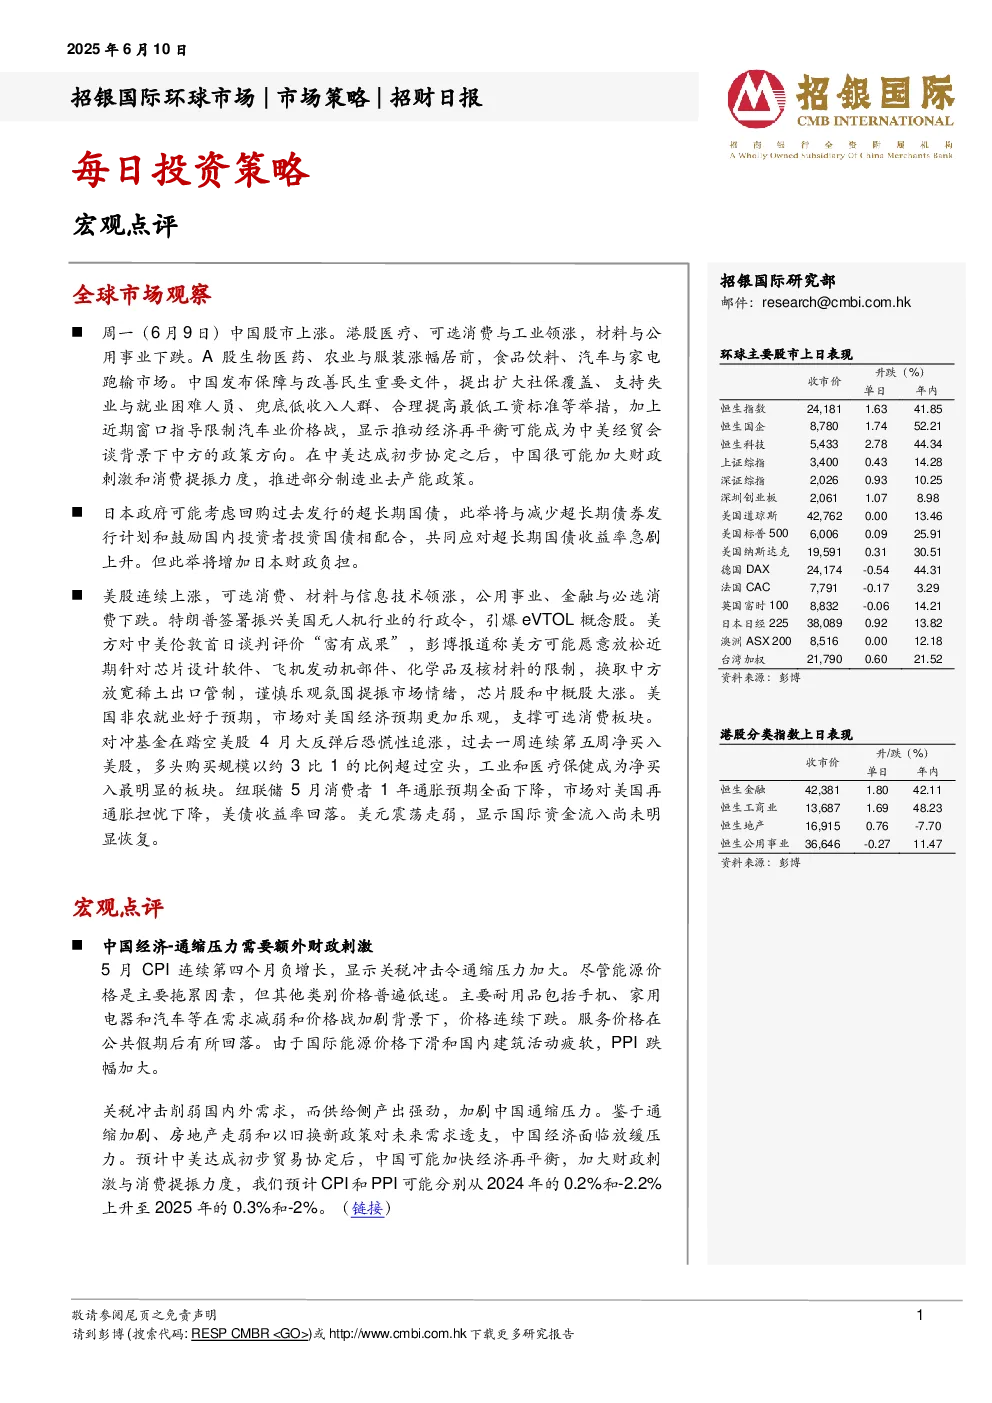
- 中国股市:6月9日,中国股市上涨。港股医疗、可选消费与工业领涨,材料与公用事业下跌。A股生物医药、农业与服装涨幅居前,食品饮料、汽车与家电跑输市场。中国发布保障与改善民生重要文件,提出扩大社保覆盖、支持失业与就业困难人员、兜底低收入人群、合理提高最低工资标准等举措,加上近期窗口指导限制汽车业价格战,显示推动经济再平衡可能成为中美经贸会谈背景下中方的政策方向。预计中美达成初步贸易协定后,中国可能加大财政刺激与消费提振力度,推进部分制造业去产能政策。
- 日本政府:可能考虑回购过去发行的超长期国债,此举将与减少超长期债券发行计划和鼓励国内投资者投资国债相配合,共同应对超长期国债收益率急剧上升。但此举将增加日本财政负担。
- 美股:连续上涨,可选消费、材料与信息技术领涨,公用事业、金融与必选消费下跌。特朗普签署振兴美国无人机行业的行政令,引爆eVTOL概念股。美方对中美伦敦首日谈判评价“富有成果”,彭博报道称美方可能愿意放松近期针对芯片设计软件、飞机发动机部件、化学品及核材料的限制,换取中方放宽稀土出口管制,谨慎乐观氛围提振市场情绪,芯片股和中概股大涨。美国非农就业好于预期,市场对美国经济预期更加乐观,支撑可选消费板块。对冲基金在踏空美股4月大反弹后恐慌性追涨,过去一周连续第五周净买入美股,多头购买规模以约3比1的比例超过空头,工业和医疗保健成为净买入最明显的板块。纽联储5月消费者1年通胀预期全面下降,市场对美国再通胀担忧下降,美债收益率回落。美元震荡走弱,显示国际资金流入尚未明显恢复。
宏观点评
- 中国经济:5月CPI连续第四个月负增长,显示关税冲击令通缩压力加大。尽管能源价格是主要拖累因素,但其他类别价格普遍低迷。主要耐用品包括手机、家用电器和汽车等在需求减弱和价格战加剧背景下,价格连续下跌。服务价格在公共假期后有所回落。由于国际能源价格下滑和国内建筑活动疲软,PPI跌幅加大。关税冲击削弱国内外需求,而供给侧产出强劲,加剧中国通缩压力。鉴于通缩加剧、房地产走弱和以旧换新政策对未来需求透支,中国经济面临放缓压力。预计CPI和PPI可能分别从2024年的0.2%和-2.2%上升至2025年的0.3%和-2%。
每日投资策略
- 长仓推荐:吉利汽车(175 HK)、小鹏汽车(XPEV US)、中联重科(1157 HK)、三一重工(600031 CH)、瑞幸咖啡(LKNCY US)、珀莱雅(603605 CH)、华润饮料(2460 HK)、百济神州(ONC US)、信达生物(1801 HK)、友邦保险(1299 HK)、中国财险(2328 HK)、腾讯(700 HK)、阿里巴巴(BABA US)、携程集团(TCOM US)、绿城服务(2869 HK)、小米集团(1810 HK)、比亚迪电子(285 HK)、地平线机器人(9660 HK)、韦尔股份(603501 CH)、贝克微(2149 HK)、北方华创(002371 CH)、Salesforce CRM(US)
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无相关证券处置或买卖,无高级人员任职,无持有相关证券权益。
- 投资评级:买入(股价未来12个月潜在涨幅超过15%)、持有(股价未来12个月潜在变幅在-10%至+15%之间)、卖出(股价未来12个月潜在跌幅超过10%)、未评级。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来表现,投资价值或回报存在不确定性,建议投资者独立评估并咨询专业财务顾问。
- 分析师独立性:不受FINRA规则限制。
- 其他披露:可能持有报告提到公司证券头寸,可能与这些公司具有其他投资银行相关业务联系,版权所有,未经授权不得翻版、复制、转售、转发及向特定读者以外的人士传阅。