全球市场观察
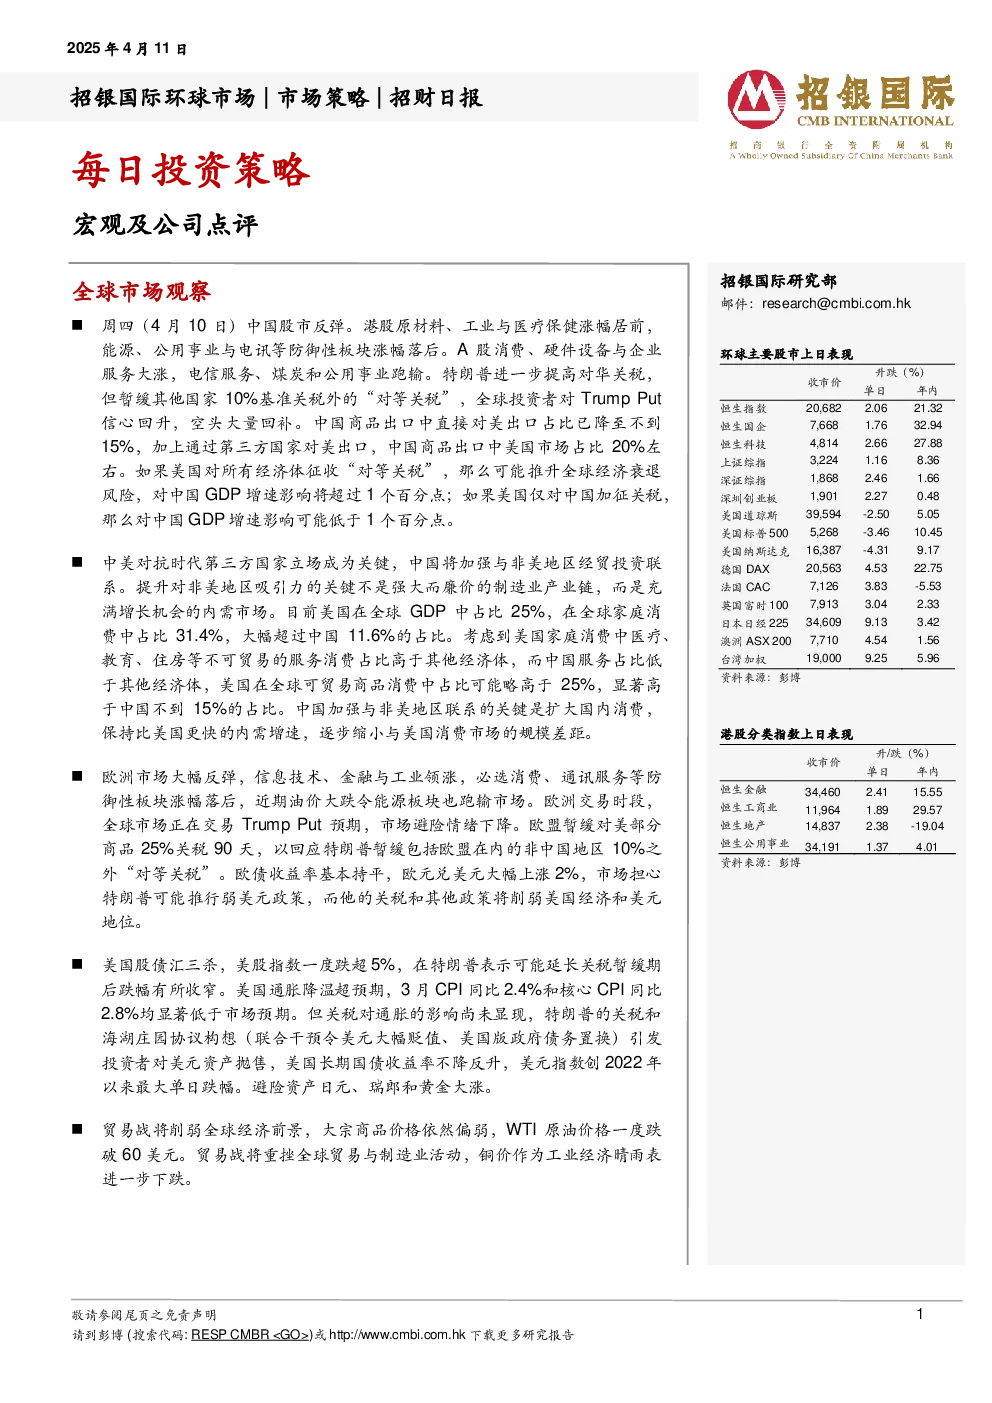
- 中国股市反弹:港股原材料、工业与医疗保健板块涨幅居前,A股消费、硬件设备与企业服务大涨。
- 特朗普关税政策:提高对华关税但暂缓对其他国家“对等关税”,全球投资者信心回升,空头回补。中国商品对美出口占比约20%,若美国对所有经济体征收“对等关税”,可能推升全球经济衰退风险,对中国GDP增速影响超1个百分点;若仅对中国加征关税,影响可能低于1个百分点。
- 中国与非美地区经贸联系:关键在于扩大国内消费,保持比美国更快的内需增速,逐步缩小与美国消费市场的规模差距。美国在全球GDP中占比25%,在全球家庭消费中占比31.4%,显著高于中国。
- 欧洲市场反弹:信息技术、金融与工业领涨,市场避险情绪下降。欧盟暂缓对美部分商品25%关税90天,回应特朗普暂缓“对等关税”。欧元兑美元大幅上涨2%,市场担心特朗普可能推行弱美元政策。
- 美国股债汇三杀:美股指数一度跌超5%,特朗普表示可能延长关税暂缓期后跌幅收窄。美国通胀降温超预期,3月CPI同比2.4%,核心CPI同比2.8%,均显著低于市场预期。但关税对通胀的影响尚未显现,投资者对美元资产抛售,美国长期国债收益率不降反升,美元指数创2022年以来最大单日跌幅。避险资产日元、瑞郎和黄金大涨。
- 贸易战影响:大宗商品价格依然偏弱,WTI原油价格一度跌破60美元,铜价进一步下跌,全球贸易与制造业活动将受重挫。
宏观点评
- 中国经济-贸易冲突加剧通缩压力:3月通胀数据显示中国通缩压力较大,CPI环比收缩,核心CPI增速低迷,PPI进一步下滑。预测今年CPI和PPI增速分别从0.6%和-0.3%下调至0.2%和-0.8%。特朗普激进关税政策可能通过减少全球需求、削弱国内信心和加剧产能过剩,给中国带来进一步通缩压力。建议加大货币政策宽松和财政刺激力度,央行可能在第二季度下调存款准备金率和LPR,中央政府可能在下半年加大财政刺激,尤其针对提振消费。
公司点评
- 极兔速递(1519 HK,买入,目标价:6.9港元):1Q25销量增长显著,东南亚地区包裹发货量同比增长50%,中国地区包裹发货量同比增长27%至49亿件,新市场销量同比增长19%至7,700万辆。但中国主要快递企业引导的大幅降价将抵消公司快速增长的包裹量,因此将2025/26年的盈利预测分别下调了48%/-18%。鉴于极兔在东南亚市场的竞争优势,仍看好其发展方向,目标价从10港元下调至6.9港元,维持买入评级。1Q25主要亮点包括东南亚地区斋戒月包裹量增长、中国地区逆向件和散件发货量同比增长70%、新市场增长主要来自巴西和墨西哥。风险包括单票价格压力和汇率波动。