全球市场观察
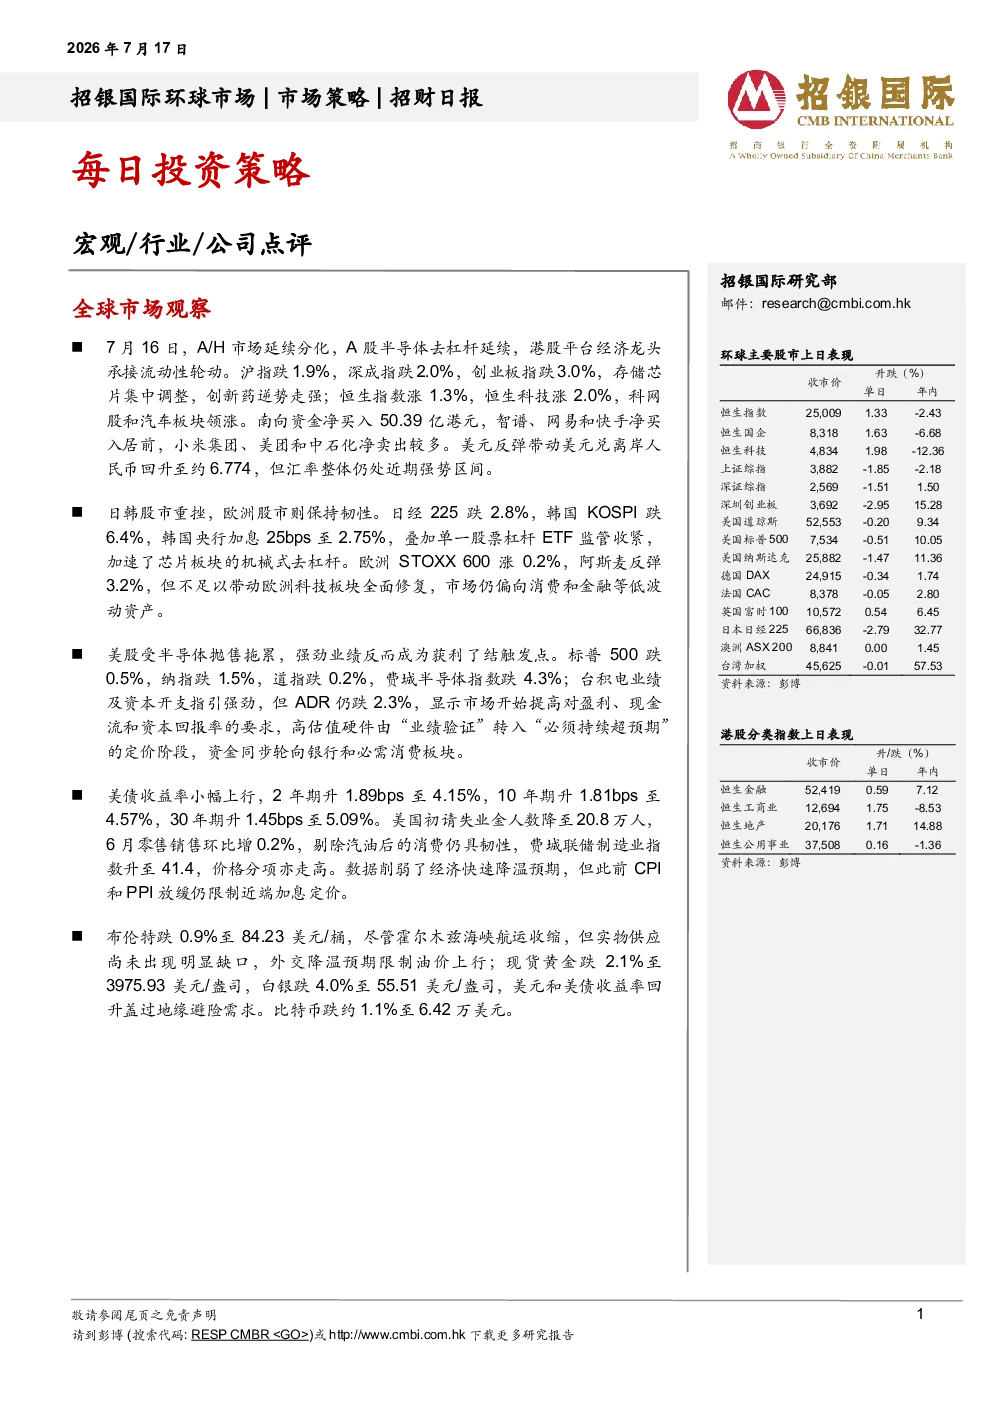
- A股/H股分化:A股半导体板块去杠杆,沪指跌1.9%-3.0%,存储芯片调整,创新药走强;港股平台经济龙头承接流动性,恒生指数涨1.3%,恒生科技涨2.0%,科网股和汽车板块领涨。
- 资金流向:南向资金净买入50.39亿港元,智谱、网易和快手净买入居前,小米集团、美团和中石化净卖出较多。
- 汇率:美元反弹带动离岸人民币回升至约6.774,但整体仍处强势区间。
- 日韩股市重挫:日经225跌2.8%,韩国KOSPI跌6.4%,韩国央行加息25bps至2.75%,叠加ETF监管收紧,芯片板块加速去杠杆。
- 欧洲股市韧性:STOXX 600涨0.2%,阿斯麦反弹3.2%,但科技板块未全面修复,市场偏向消费和金融等低波动资产。
- 美股受半导体拖累:标普500跌0.5%,纳指跌1.5%,道指跌0.2%,费城半导体指数跌4.3%,台积电业绩强劲但ADR跌2.3%,显示市场提高盈利要求,资金轮向银行和必需消费。
- 美债收益率上行:2年期升1.89bps至4.15%,10年期升1.81bps至4.57%,30年期升1.45bps至5.09%。
- 美国经济数据:初请失业金人数降至20.8万人,6月零售销售环比增0.2%,费城联储制造业指数升至41.4,价格分项走高,削弱经济降温预期。
- 油价和金价:布伦特跌0.9%至84.23美元/桶,霍尔木兹海峡航运收缩但供应未现缺口,外交降温预期限制油价;现货黄金跌2.1%至3975.93美元/盎司,白银跌4.0%至55.51美元/盎司,美元和美债收益率回升盖过地缘避险需求;比特币跌约1.1%至6.42万美元。
宏观点评
- 中国经济:二季度增长疲软,实际GDP同比增速放缓至4.3%,创2022年以来最低;GDP平减指数转正至1.5%。
- 政策立场:二季度疲软数据增加7月中央政治局会议释放促增长信号和下半年宽松政策立场的可能性,可能延续结构性支持,优先支持供给侧(AI和关键科技),适度支持需求侧(房地产、基建、居民收入)。
- GDP增速预测:预计2026年GDP增速将从2025年的5%放缓至4.6%。
行业点评
- 资本品行业:6月起重机出口增长强劲,履带起重机/汽车起重机销量同比分别增长33%/19%,高空作业平台同比增长38%,整体增长强劲,驱动力来自全球矿业资本开支、非土方机械上行周期,以及中国企业在新兴市场的渗透。
- 评级:维持中联重科、三一重工、恒立液压和三一国际“买入”评级,浙江鼎力“持有”评级。
公司点评
- 地平线机器人:1H26业绩前瞻,销量同比增长16%至229万套,产品解决方案平均售价同比增长24%至488元,总收入同比增长44%至22.6亿元,毛利率收窄5个百分点至60.4%,净利润为48亿元,调整后净亏损同比收窄2亿元至11亿元。
- HSD销售:比亚迪将从2H26起成为HSD的重要客户,舱驾一体芯片将于三季度SOP,推动HSD销售。
- 估值:维持2026年收入预测60亿元,维持“买入”评级,目标价7.8港元,基于10倍2027年预期市销率。