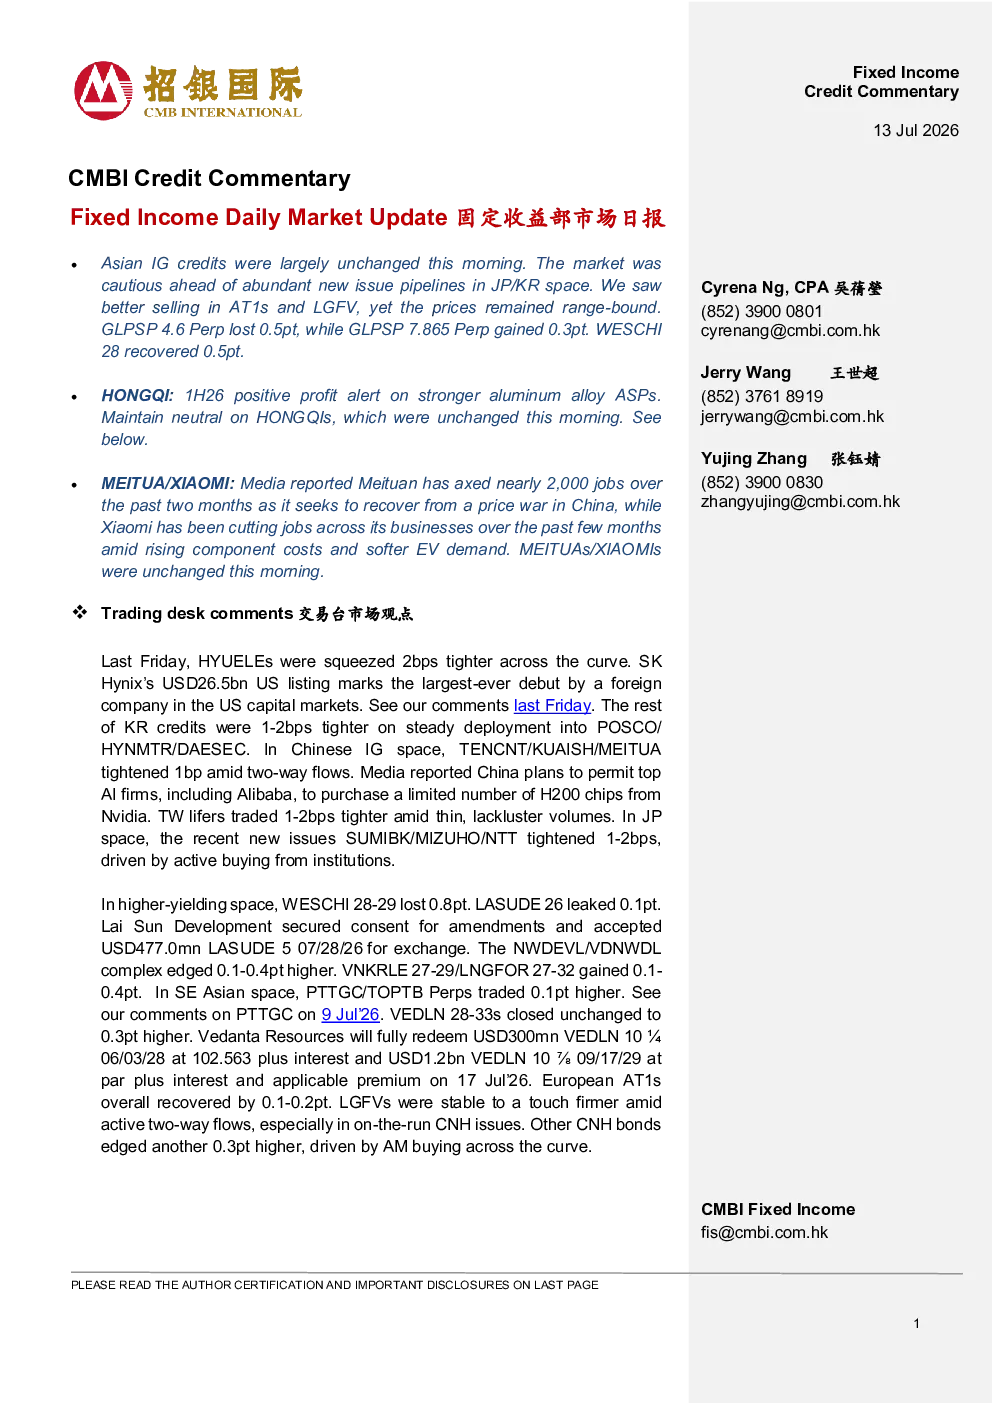
固定收益部市场日报
亚洲投资级信用债市场
今日亚洲投资级信用债市场整体变动不大,市场情绪谨慎,主要因日本和韩国地区新发债券规模较大。AT1s和LGFV表现疲软,但价格仍保持区间震荡。GLPSP 4.6 Perp下跌0.5个基点,GLPSP 7.865 Perp上涨0.3个基点,WESCHI28回升0.5个基点。
公司信用债动态
- 红旗车桥(HONGQI):发布2026年上半年度盈利预警,预计净利润同比增长39%,主要受铝合金产品售价提升驱动。维持中性评级,认为当前估值已反映铝价利好环境。
- 美团(MEITUAN)/小米(XIAOMI):市场传闻美团裁员近2000人,小米多业务线裁员,两家公司债券今日未变动。
交易台市场观点
- 韩国高收益债:HYUELE曲线整体收窄2个基点,SK海力士265亿美元美国IPO为史上最大外资美国上市。韩国其他高收益债因持续流入POSCO/HYNMTR/DAESEC而收窄1-2个基点。
- 中国投资级高收益债:TENCNT/KUAISH/MEITUAt紧缩1个基点,受双向流动影响。媒体称中国将允许阿里等AI企业有限购买英伟达H200芯片,TW高收益债因交易清淡收窄1-2个基点。
- 日本高收益债:SUMIBK/MIZUHO/NTT受机构积极买入推动收窄1-2个基点。
- 东南亚高收益债:PTTGC/TOPTB Perps上涨0.1个基点,VEDLN 28-33s收窄0.3-0.3个基点,Vedanta Resources将完全赎回两笔美元债。
- 欧洲AT1s:整体回升0.1-0.2个基点,LGFV因CNH新发债活跃小幅走强,其他CNH债券因AM曲线买入推高0.3个基点。
宏观新闻回顾
上周美股上涨,美债收益率全线上涨,2/5/10/30年期收益率分别为4.21%/4.30%/4.56%/5.06%。
研究结论
- 红旗车桥盈利改善受铝价驱动,但估值已反映利好,建议中性评级。
- 中国高收益债受政策利好和流动性改善支撑,但需关注估值合理性问题。
- 机构对韩国和日本高收益债需求活跃,东南亚市场波动较小。
- 美股上涨和美债收益率上行反映市场对经济前景的谨慎态度。