全球市场观察
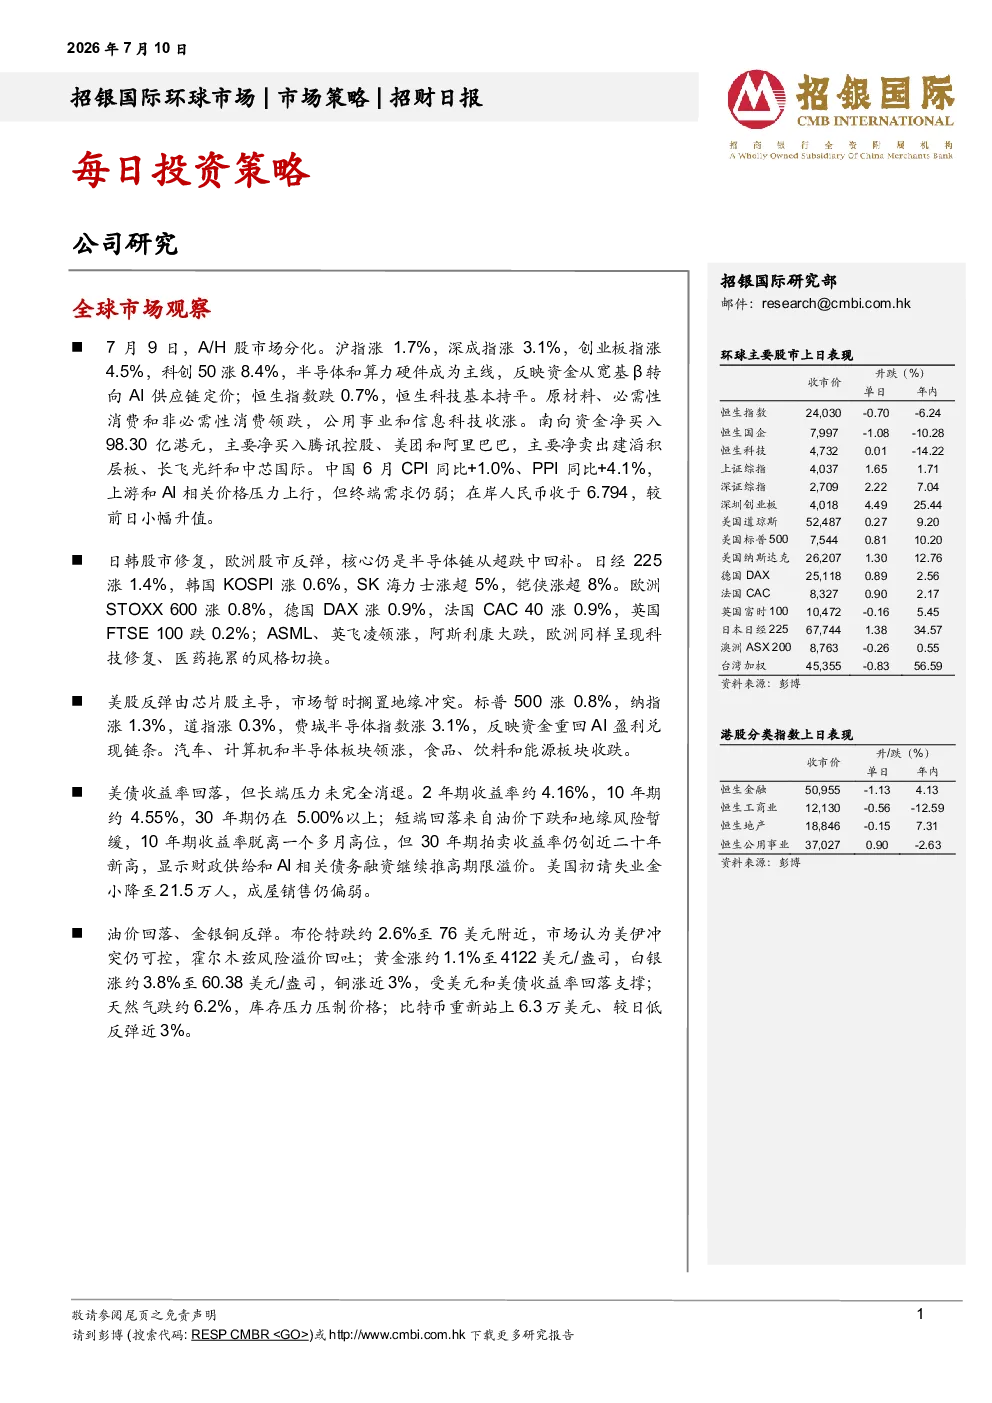
- A股市场:7月9日,沪指涨1.7%,深成指涨3.1%,创业板指涨4.5%,科创50涨8.4%,半导体和算力硬件领涨,反映资金从宽基β转向AI供应链定价。恒生指数跌0.7%,恒生科技基本持平,原材料、必需性消费和非必需性消费领跌。
- 南向资金:净买入98.30亿港元,主要净买入腾讯控股、美团和阿里巴巴,主要净卖出建滔积层板、长飞光纤和中芯国际。
- 中国经济数据:中国6月CPI同比+1.0%、PPI同比+4.1%,上游和AI相关价格压力上行,但终端需求仍弱;在岸人民币收于6.794,较前日小幅升值。
- 日韩股市:修复,日经225涨1.4%,韩国KOSPI涨0.6%,SK海力士涨超5%,铠侠涨超8%,核心仍是半导体链从超跌中回补。
- 欧洲股市:反弹,STOXX 600涨0.8%,德国DAX涨0.9%,法国CAC 40涨0.9%,英国FTSE 100跌0.2%;ASML、英飞凌领涨,阿斯利康大跌,呈现科技修复、医药拖累的风格切换。
- 美股市场:反弹由芯片股主导,市场暂时搁置地缘冲突,标普500涨0.8%,纳指涨1.3%,道指涨0.3%,费城半导体指数涨3.1%,反映资金重回AI盈利兑现链条。
- 美债收益率:回落,2年期收益率约4.16%,10年期约4.55%,30年期仍在5.00%以上;短端回落来自油价下跌和地缘风险暂缓,10年期收益率脱离一个多月高位,但30年期拍卖收益率仍创近二十年新高,显示财政供给和AI相关债务融资继续推高期限溢价。
- 大宗商品:油价回落,布伦特跌约2.6%至76美元附近;金银铜反弹,黄金涨约1.1%至4122美元/盎司,白银涨约3.8%至60.38美元/盎司,铜涨近3%;天然气跌约6.2%,库存压力压制价格;比特币重新站上6.3万美元、较日低反弹近3%。
公司研究
- 地平线机器人(9660 HK,买入,目标价:7.80港元)
- 核心观点:市场对车企自研芯片可能侵蚀地平线市场份额的担忧存在过度反应,车企自研面临高壁垒,市场份额预计不超过20%。地平线凭借高性价比优势有望占据剩余市场。
- 护城河:软硬一体是地平线构筑的核心护城河,纯软件方案虽灵活但缺乏深度耦合优势。
- 催化因素:短期关注HSD成为比亚迪核心智驾方案;中期看舱驾一体方案放量及下一代计算平台在2027年量产;远期期待软件订阅制、Robotaxi及具身智能等新曲线。
- 盈利预测与估值:预计FY26-28E出货量分别为550/730/910万套,收入为60.2/96.6/150.3亿元(同比+60%/61%/58%),FY28E实现经营利润与净利润转正。目标价7.8港元,对应10x FY27E P/S。二季度股价回调后当前估值已具备吸引力,维持“买入”评级。