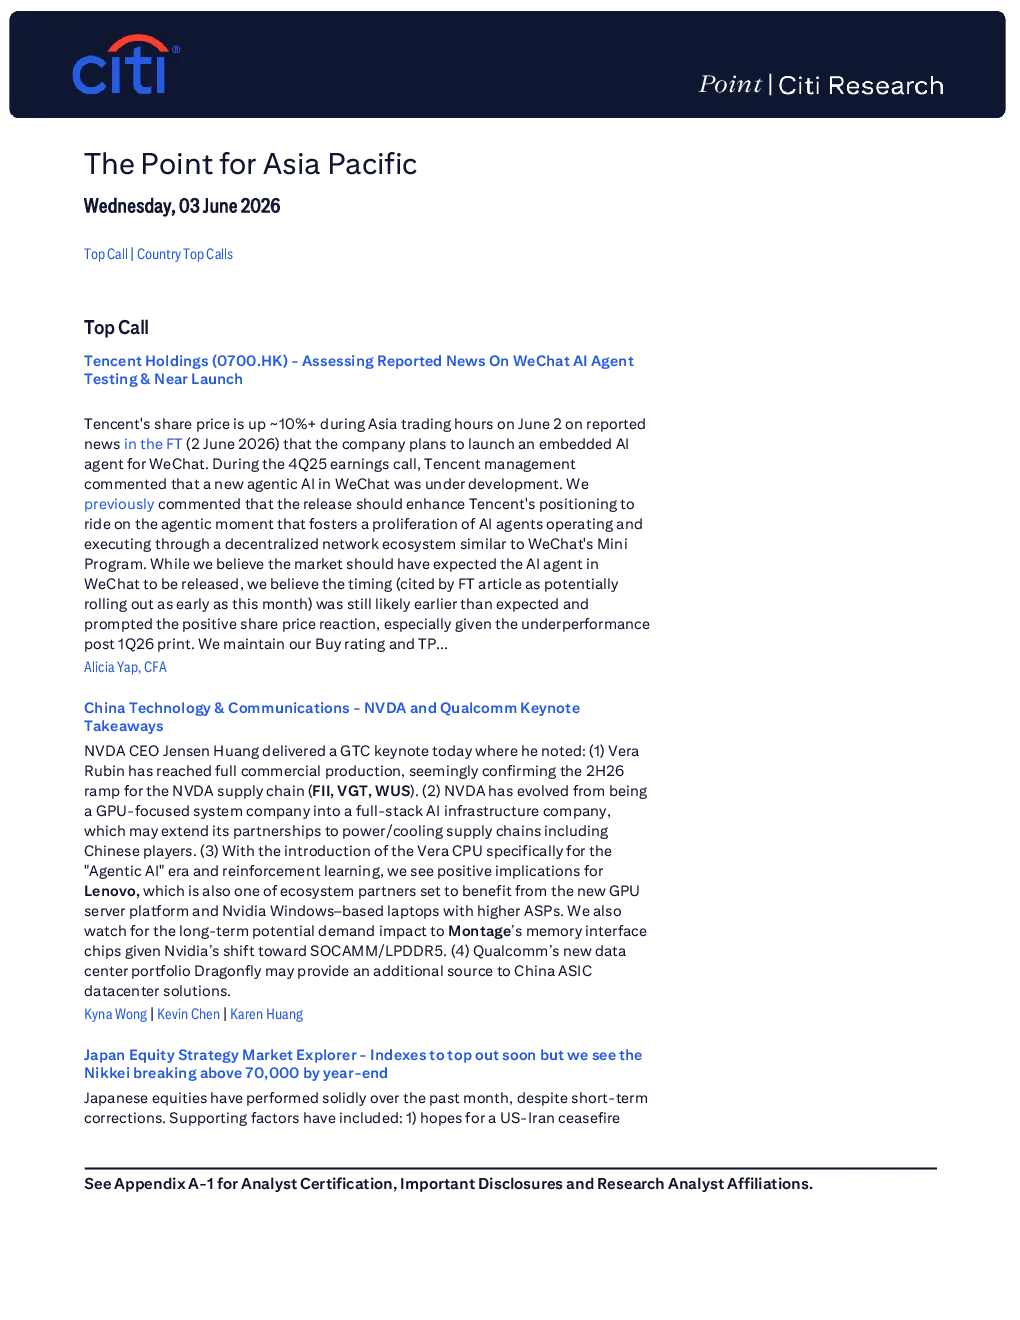
核心观点与关键数据
- 腾讯控股 (0700.HK):据《金融时报》报道,腾讯计划推出WeChat嵌入式AI代理,股价应声上涨。腾讯在2025年第四季度财报电话会议中已提及相关开发进展。市场虽预期此举,但FT文章提及的“本月可能推出”的时间点仍早于预期,提振股价。维持买入评级,目标价未变。
- 英伟达 (NVDA) 与高通 (QCOM):英伟达CEO黄仁勋在GTC大会上表示:Vera芯片已实现量产,确认了2026年第二季度供应链放量;英伟达已从GPU系统公司转型为AI基础设施全栈公司,可能拓展与包括中国在内的电源/散热供应链合作;Vera CPU专为“代理式AI”时代设计,结合强化学习,对联想等生态伙伴有利;英伟达转向SOCAMM/LPDDR5内存接口,可能影响Montage的内存接口芯片需求;高通龙芯数据中心产品线可能为中国ASIC数据中心解决方案提供额外选择。
- 日本股市:日本股市近期表现稳健,受地缘政治缓和、AI及半导体景气、企业指引保持审慎等因素支撑。短期内市场或触顶,但年底上行动能仍存,维持看涨基本判断。
- 中国化妆品 (618阶段一):天猫618和抖音5月大促结束,整体化妆品行业延续温和改善趋势。国内品牌排名稳定,毛戈平提升;国际品牌排名变化显著。毛戈平仍是化妆品板块首选买入。
- 同程旅行 (0780.HK):腾讯可能推出WeChat AI代理,同程旅行作为WeChat生态内唯一OTA服务提供商,或将受益。同程已与腾讯理财通合作,并在2026年第一季度财报电话会议中强调深化与腾讯生态合作。股价受垂直领域龙头TCOM降级及油价影响承压,但估值具吸引力。
- 古吉拉特能源 (GGAS.BO):古吉拉特能源有限公司(GEL)完成GSPC与GSPL合并,业务整合为综合能源玩家。城市燃气分销和天然气交易贡献约98-100%的EBITDA及EBIT。上调评级至买入,目标价490卢比。GEL受益于中东冲突引发的莫尔比地区天然气需求复苏,丙烷转气需求激增,暂时抢占约90-100%市场份额。
- 全球半导体 (Computex 2026):英伟达在Computex 2026上分享AI进展:RTX Spark和DGX Station加载量是传统PC的10倍以上,将提振DRAM需求;Vera CPU将驱动服务器DDR5和SoCAMM2需求,物理AI转型将进一步支持内存行业增长。
- 爱拓 (1590.TW):爱拓5月26日销售额达39亿新台币(约合84.4亿元人民币),同比增长26%,主要受气动产品需求强劲驱动。管理层表示订单积压持续,预计政策支持和向上FA周期将推动全年气动产品需求。QTD销售额同比增长32%,达到2026年第二季度预期的75%/79%,显示市场预期存在上行空间。尽管基本面稳健、份额上涨、利润率扩张,但股价自近期峰值回落17%,主要受科技板块资金流出影响,未来回调或为买入机会,重申买入评级。
- 南非电信 (TLKM.JK):2026年第一季度财报显示,南非电信运营符合预期,但净利润疲软主要受非现金投资损失和资产转让税务调整等一次性项目影响。公司正推进业务简化和剥离计划,资产剥离和价值释放进展顺利。自由现金流改善(同比增长16%),支撑股息潜力,维持买入评级,目标价小幅下调至3575印尼盾。
- 万客隆 (CPALL.BK):股东否决将Counter Service、ThaiSmart Card和CPAXT转移至CP Group虚拟银行的提议(反对票96.4%),消除了重组风险的关键悬案,市场关注应回归核心业务。泰国政府2026年ChuayThai Plus共付计划(6-9月)被视为生活成本缓冲而非需求催化剂。4-5月销售增长率保持低位,主要得益于高利润率的产品策略。预计3Q26促销活动可能压低销售增长(预估1-2%),但中国游客消费复苏将部分抵消影响,维持买入评级。
研究结论
- 腾讯WeChat AI代理的潜在发布是市场短期积极因素,英伟达在AI基础设施领域的布局持续深化,日本股市短期或见顶但年底上行动能足,中国化妆品行业618第一阶段表现稳定,同程旅行受益于腾讯生态合作潜力,古吉拉特能源短期受益于区域天然气需求复苏,全球半导体在个人AI、AI CPU和物理AI领域持续受益,爱拓基本面稳健但股价回调提供买入机会,南非电信业务简化和自由现金流改善支撑股息,万客隆重组风险解除,核心业务表现稳健。