全球市场观察
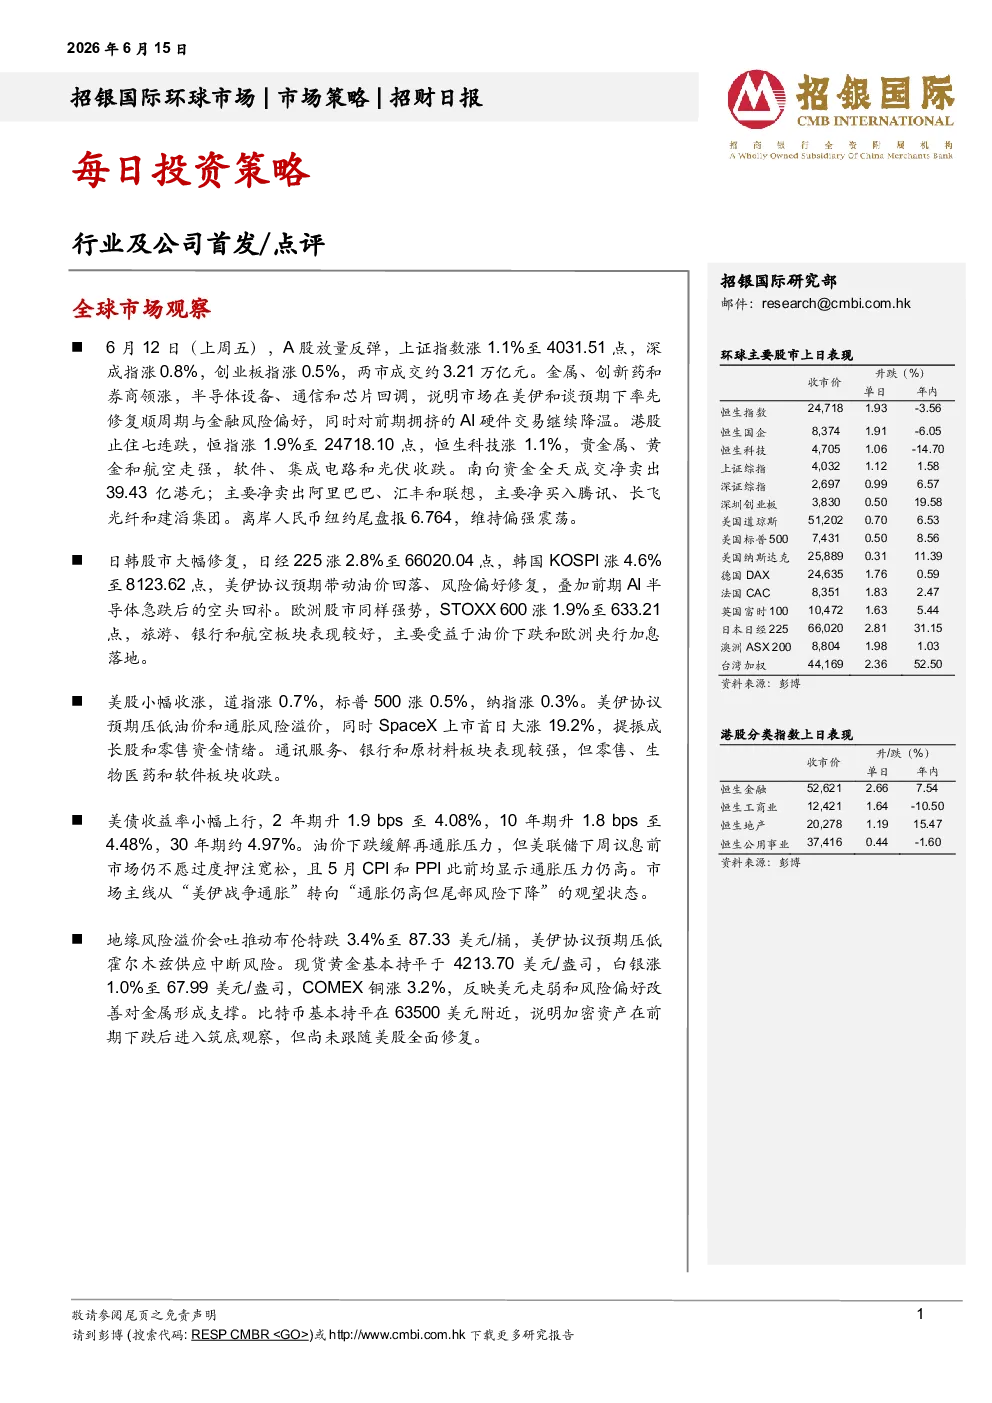
- A股:6月12日放量反弹,上证指数涨1.1%至4031.51点,深成指涨0.8%,创业板指涨0.5%,两市成交约3.21万亿元。金属、创新药和券商领涨,半导体设备、通信和芯片回调。市场修复顺周期与金融风险偏好,对AI硬件交易降温。
- 港股:止跌回升,恒指涨1.9%至24718.10点,恒生科技涨1.1%。贵金属、黄金和航空走强,软件、集成电路和光伏收跌。南向资金净卖出39.43亿港元,主要卖出阿里巴巴、汇丰和联想,主要买入腾讯、长飞光纤和建滔集团。
- 日韩股市:大幅修复,日经225涨2.8%至66020.04点,韩国KOSPI涨4.6%至8123.62点。美伊协议预期带动油价回落、风险偏好修复,叠加AI半导体急跌后的空头回补。
- 欧洲股市:STOXX 600涨1.9%至633.21点。旅游、银行和航空板块表现较好,主要受益于油价下跌和欧洲央行加息落地。
- 美股:小幅收涨,道指涨0.7%,标普500涨0.5%,纳指涨0.3%。美伊协议预期压低油价和通胀风险溢价,SpaceX上市首日大涨19.2%。
- 美债收益率:小幅上行,2年期升1.9bps至4.08%,10年期升1.8 bps至4.48%,30年期约4.97%。市场主线从“美伊战争通胀”转向“通胀仍高但尾部风险下降”。
- 地缘风险溢价:布伦特跌3.4%至87.33美元/桶,美伊协议预期压低霍尔木兹供应中断风险。现货黄金基本持平于4213.70美元/盎司,白银涨1.0%至67.99美元/盎司,COMEX铜涨3.2%,比特币基本持平在63500美元附近。
行业点评
- 半导体行业-光互联:AI光互联进入系统级基础设施瓶颈阶段,推动光互联更深入地进入scale-up、scale-out和scale-across架构。行业机会从光模块扩展至更高价值的光器件、集成光平台以及系统级互联架构。
- 变现层:仍在高速可插拔光模块,但价值获取正在向上游迁移。更具防御性的利润池位于高速InP激光器、DSP/模拟IC、光引擎和高精度封装。
- 技术路线:EML仍是400G/800G以及早期1.6T可插拔模块中经过验证的高性能路线;SiPh动能增强;CPO是行业从DSP-retimed前面板可插拔模块向更深层光集成迁移的终局方向。
- 核心结论:AI光互联是价值重新分配的故事,利润池正从最终组装环节迁移至瓶颈器件、光引擎和系统级光学架构。
公司首发
- Lumentum(LITE US):首次覆盖给予“买入”评级,目标价1070美元。公司是具备纯正AI光学平台属性的龙头之一,布局于下一代AI数据通信互联中价值最高的瓶颈环节,包括InP激光器、光路交换机(OCS)以及共封装光学(CPO)/外置激光源(ELS)。
- Coherent(COHR US):首次覆盖给予“买入”评级,目标价465美元。公司是具备差异化优势的全栈AI光子平台,业务覆盖光收发模块、InP器件、DCI、CPO/NPO、OCS等多个环节。
公司点评
- Adobe(ADBE US):买入评级,目标价300.0美元。公司公布2QFY26业绩亮眼,将FY26全年营收指引上调至265亿-266亿美元,同比增长11.5%-12.0%。公司AI产品增长态势良好,但估值具备吸引力。