全球市场观察
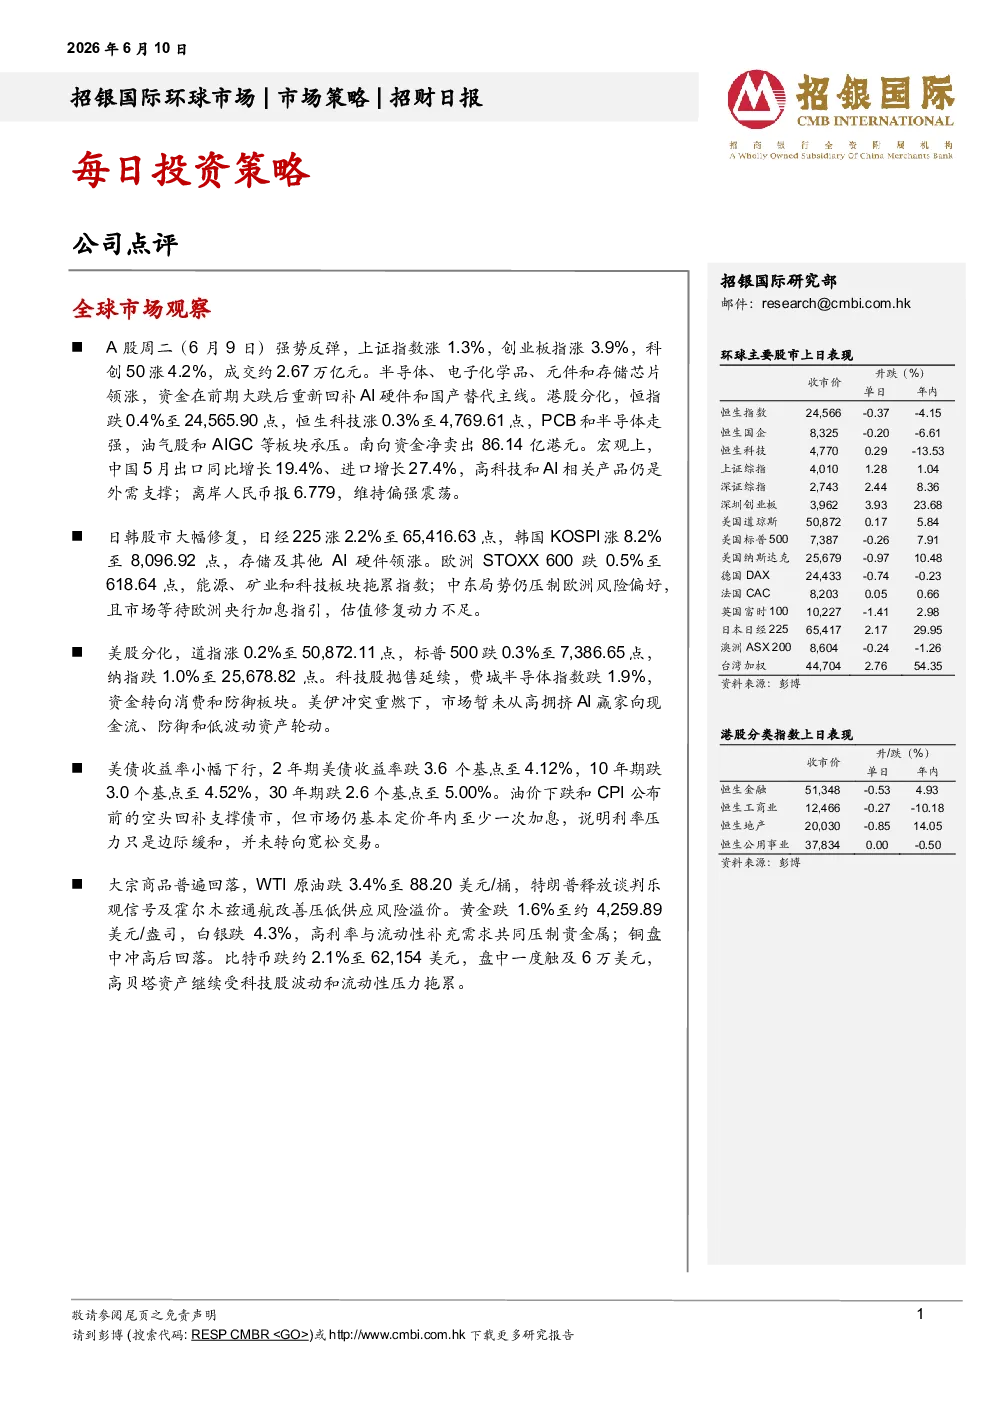
- A股:周二强势反弹,上证指数涨1.3%,创业板指涨3.9%,科创50涨4.2%,成交约2.67万亿元。半导体、电子化学品、元件和存储芯片领涨,资金回补AI硬件和国产替代主线。南向资金净卖出86.14亿港元。
- 港股:恒指跌0.4%至24,565.90点,恒生科技涨0.3%至4,769.61点。PCB和半导体走强,油气股和AIGC板块承压。
- 日韩股市:大幅修复,日经225涨2.2%至65,416.63点,韩国KOSPI涨8.2%至8,096.92点。存储及其他AI硬件领涨。
- 欧洲市场:STOXX 600跌0.5%至618.64点,能源、矿业和科技板块拖累指数。中东局势压制风险偏好,市场等待欧洲央行加息指引。
- 美股:分化,道指涨0.2%至50,872.11点,标普500跌0.3%至7,386.65点,纳指跌1.0%至25,678.82点。科技股抛售延续,资金转向消费和防御板块。
- 美债收益率:小幅下行,2年期美债收益率跌3.6个基点至4.12%,10年期跌3.0个基点至4.52%,30年期跌2.6个基点至5.00%。市场仍基本定价年内至少一次加息。
- 大宗商品:普遍回落,WTI原油跌3.4%至88.20美元/桶,黄金跌1.6%至约4,259.89美元/盎司,白银跌4.3%,比特币跌约2.1%至62,154美元。
公司点评
- 海西新药(2637HK):首次覆盖给予“买入”评级,目标价280港元。
- HXP056:有望成为全球首款眼底病口服疗法,针对湿性年龄相关性黄斑变性(wAMD),全球患病人数预计可达4,000万。目前主要疗法为玻璃体腔注射,患者依从性差。HXP056位居口服药物研发管线第一梯队,具备对外授权潜力。
- C019199:创新多机制免疫调节剂,单药治疗骨肉瘤的中国III期临床已于2026年5月开展,计划在美国启动同类试验,有望填补全球三线及以上骨肉瘤治疗空白。
- 仿制药业务:15款仿制药获批,其中3款市场份额居前二,现金流充沛,为创新提供持续资金支持。
- 业绩预测:预计2026E/2027E/2028E公司收入同比分别增长19.1%/17.7%/16.6%,净利润同比分别增长18.9%/16.2%/14.9%。