全球市场观察
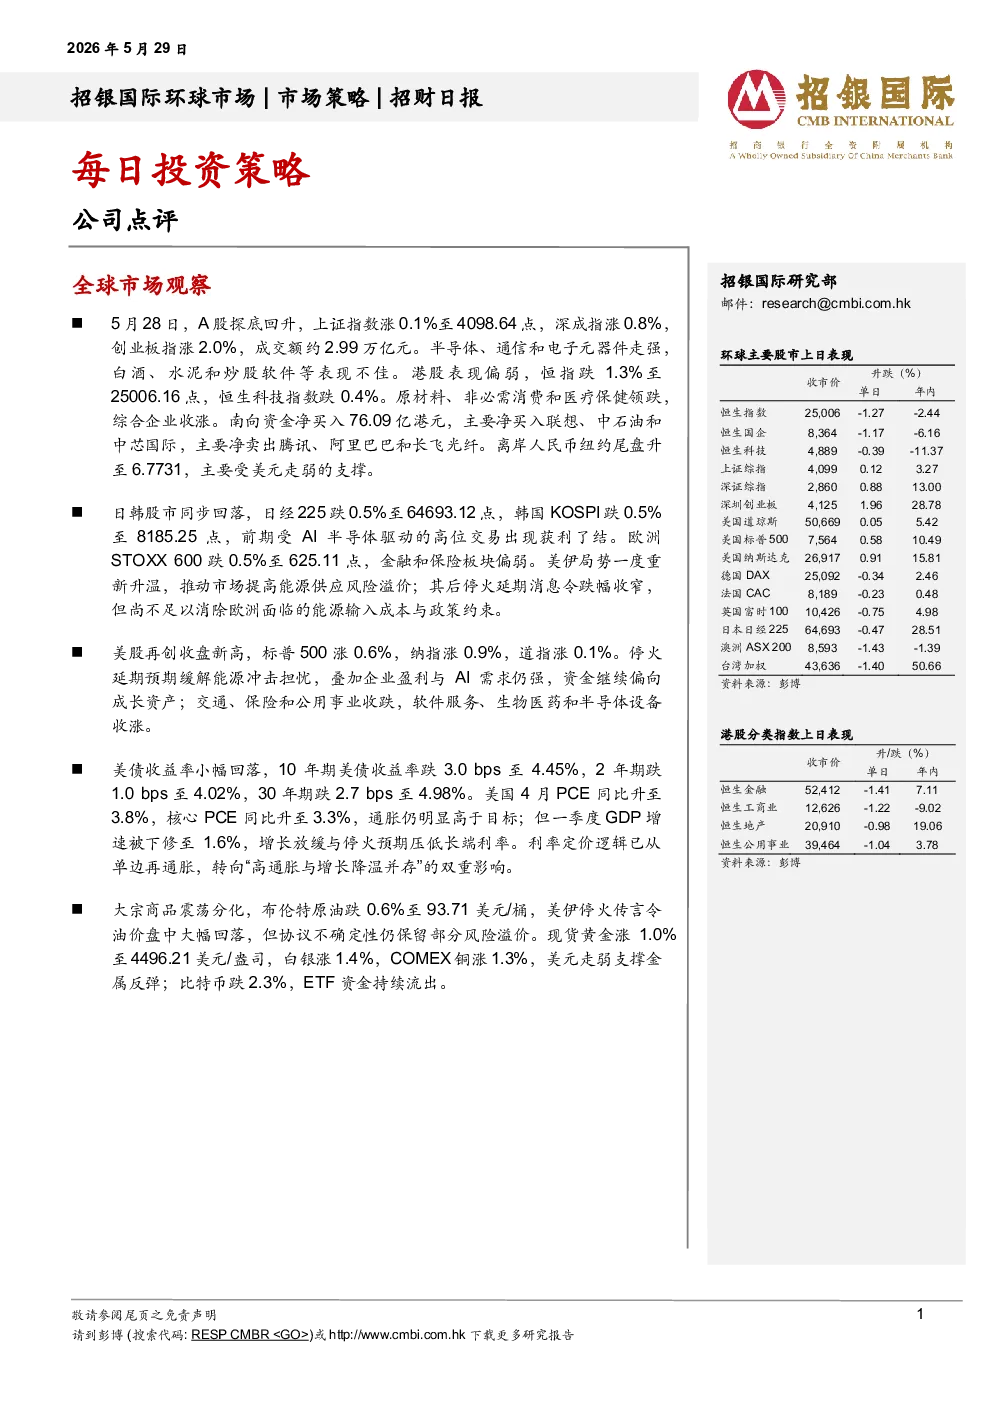
5月28日,A股探底回升,上证指数涨0.1%至4098.64点,深成指涨0.8%,创业板指涨2.0%,成交额约2.99万亿元。半导体、通信和电子元器件走强,白酒、水泥和炒股软件等表现不佳。港股表现偏弱,恒指跌1.3%至25006.16点,恒生科技指数跌0.4%。原材料、非必需消费和医疗保健领跌,综合企业收涨。南向资金净买入76.09亿港元,主要净买入联想、中石油和中芯国际,主要净卖出腾讯、阿里巴巴和长飞光纤。离岸人民币纽约尾盘升至6.7731,主要受美元走弱的支撑。
日韩股市同步回落,日经225跌0.5%至64693.12点,韩国KOSPI跌0.5%至8185.25点,前期受AI半导体驱动的高位交易出现获利了结。欧洲STOXX 600跌0.5%至625.11点,金融和保险板块偏弱。美伊局势一度重新升温,推动市场提高能源供应风险溢价;其后停火延期消息令跌幅收窄,但尚不足以消除欧洲面临的能源输入成本与政策约束。
美股再创收盘新高,标普500涨0.6%,纳指涨0.9%,道指涨0.1%。停火延期预期缓解能源冲击担忧,叠加企业盈利与AI需求仍强,资金继续偏向成长资产;交通、保险和公用事业收跌,软件服务、生物医药和半导体设备收涨。
美债收益率小幅回落,10年期美债收益率跌3.0 bps至4.45%,2年期跌1.0 bps至4.02%,30年期跌2.7 bps至4.98%。美国4月PCE同比升至3.8%,核心PCE同比升至3.3%,通胀仍明显高于目标;但一季度GDP增速被下修至1.6%,增长放缓与停火预期压低长端利率。利率定价逻辑已从单边再通胀,转向“高通胀与增长降温并存”的双重影响。
大宗商品震荡分化,布伦特原油跌0.6%至93.71美元/桶,美伊停火传言令油价盘中大幅回落,但协议不确定性仍保留部分风险溢价。现货黄金涨1.0%至4496.21美元/盎司,白银涨1.4%,COMEX铜涨1.3%,美元走弱支撑金属反弹;比特币跌2.3%,ETF资金持续流出。
公司点评
Salesforce(CRMUS,买入,目标价:288.0美元)
Salesforce公布1QFY27业绩:总营收同比增长13%至111亿美元,非GAAP营业利润同比增长22%至38.7亿美元,主要得益于AI提升运营效率。1QFY27 AgentForce与Data 360业务延续快速增长趋势,ARR同比增幅超200%,达34亿美元。展望2QFY27E,管理层指引总营收同比增长10%-11%,达到112.7亿至113.5亿美元,并仍然对2HFY27内生收入增速重新加速抱有信心。公司执行了250亿美元的股票回购计划,推动1QFY27总股本减少11%。上调FY27-29非GAAP EPS预测7%-14%;受SaaS板块整体估值下行影响,目标价下调至288.0美元,基于13倍FY27EV/EBITDA。维持“买入”评级。
小鹏集团(XPEV US/9868 HK,买入/买入,目标价:21美元/82港元)
1Q26业绩基本符合预期:收入同比下降18%,毛利率环比收窄0.7个百分点至20.6%,研发费用同环比提升至29亿元,净亏损18亿元。新车、出口推动2H26销量复苏,全新GX订单超出预期,预计2026年销量将同比增长16%至50万台,下半年销量环比翻倍。人形机器人Iron按计划将于2026年底前量产,预计27年机器人销量为1万台,收入25亿元。Robotaxi计划在3Q26于广州启动试点运营。预计2Q26净亏损将显著收窄,2H26实现净利润转正。维持“买入”评级,目标价分别为21美元/82港元。
理想汽车(LI US/2015 HK,持有/持有,目标价:16美元/62港元)
一季度收入同比下降11%至230亿元,毛利率收窄10个百分点至7.9%,净亏损23亿元。产品组合趋于成熟及结构下行,销量增长空间受限,预计2026年销量49万台,改款车型L9稳态月销为6,000-8,000台。毛利率压力可能比预期更持久,预计2027-28年毛利率维持在17%左右。将2026-27年净利润预测分别下调85%和21%至5.11亿元和61亿元。维持“持有”评级,目标价下调至16美元/62港元。