Meta Platforms(META,买入)
- 核心观点:Meta广告收入增速稳健,资本开支提升,通过裁员计划平衡成本,保证盈利能力。
- 关键数据:
- 26Q1总收入563.1亿美元,同比增长33.1%。
- 广告收入550.2亿美元,同比增长32.9%。
- 经营利润228.7亿美元,同比增长30.3%。
- GAAP净利润267.7亿美元(剔除税收影响后为188亿美元),同比增长740.5%。
- 摊薄后每股收益10.44美元,高于一致预期的6.68美元。
- 研究结论:
- 广告推荐系统和索引排序系统通过AI加持提升用户使用时长及广告转化率。
- MetaSuperintelligence Labs(MSL)发布首款闭源模型Muse Spark,但AI直接货币化能力有待观察。
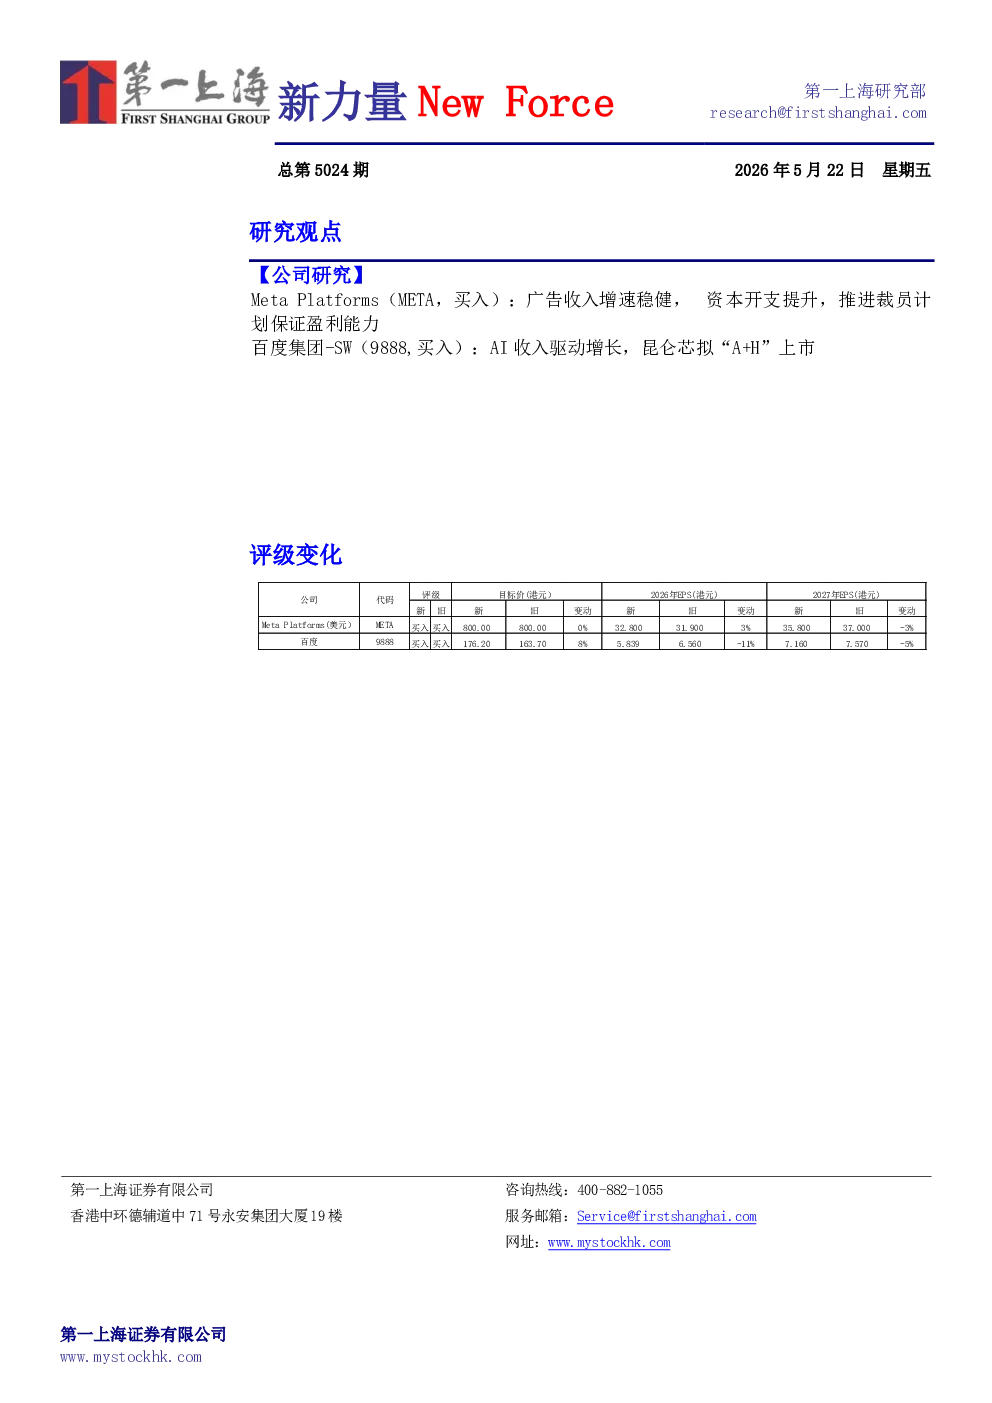
- 目标价800美元,买入评级,预计未来三年收入年化复合增速为22.0%,利润年化复合增速为13.5%。
- 风险提示:宏观经济下行风险、AI发展不及预期风险、VR业务不及预期风险、用户数据相关监管风险。
百度集团-SW(9888,买入)
- 核心观点:AI收入驱动增长,昆仑芯拟“A+H”上市,业务结构优化。
- 关键数据:
- 26Q1总收入321亿元,同比增长-1%,环比下降-2%,但超出预期1.9%。
- Non-GAAP经营利润38亿元,同比增长-5%,环比增长27%。
- Non-GAAP净利润43亿元,同比增长-1%,环比增长10%,超出预期4.8%。
- 核心AI新业务收入136亿元,占比达52%,同比增长16个百分点。
- 智能云基础设施营收88亿元,同比增长79%,GPU云收入同比增长184%。
- 萝卜快跑一季度全无人驾驶订单320万单,同比增长120%。
- 研究结论:
- AI驱动业务占比首破50%,云、模型、应用、自动驾驶商业化全面提速。
- 昆仑芯有望驱动估值提升,预计26年营收70亿元,估值有望突破2000亿元。
- 维持目标价至176.2港元,买入评级,合理估值为4287亿港元。
- 风险提示:行业竞争加剧、新业务商业化不及预期、宏观经济下行。