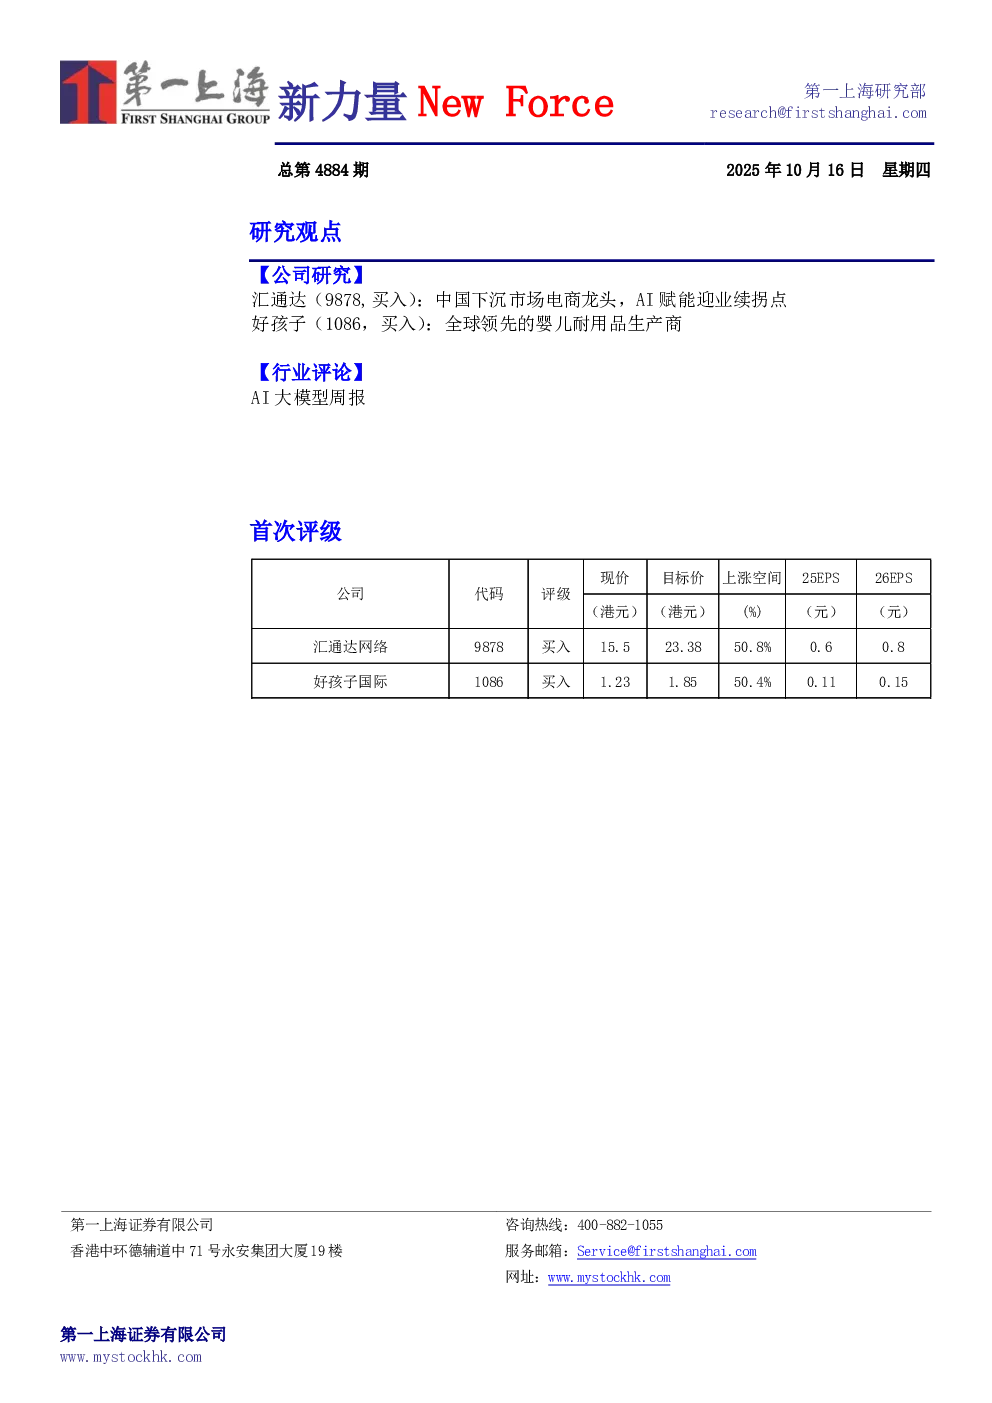
汇通达(9878,买入):中国下沉市场电商龙头,AI赋能迎业绩拐点
- 核心观点:汇通达作为中国下沉市场to小B电商龙头,在阿里战投与管理层加持下,业绩拐点已至。公司依托城市化推进与消费升级趋势,叠加国补、乡村振兴等政策红利,凭借交易与服务业务的“飞轮效应”及AI+应用引领行业转型。
- 关键数据:市值87.8亿港元,已发行股本5.63亿股,52周高/低22港元/10港元,每股净现值15.47港元。2018-2024年营收CAGR达12.5%。2025H1毛利率4.6%、净利率1.0%、归母净利率0.6%,均创历史最优。
- 研究结论:公司战略从规模导向转向利润与现金流导向,剥离低毛利、低价值业务,预计2025年起进入质效升级收获期,营收与利润有望快速增长。资本层面,公司拟递交3.5亿股内资股全流通申请,并宣布拟于公开市场回购H股最高5亿人民币,计划依《未来三年股东分红回报规划》2025年尽早分红。看好“全流通+回购”组合拳联动分红计划,助力公司重新纳入港股通。
- 目标价与评级:首次覆盖,目标价23.38港元,给予买入评级。预测集团25-27年收入分别为583/625/676亿元,归母净利润3.43/4.46/5.79亿元。可比公司26年平均PE为32倍,考虑到互联网电商行业利润存在波动,给予15%的折价,对应27倍PE。
好孩子(1086,买入):全球领先的婴儿耐用品生产商
- 核心观点:好孩子国际控股有限公司是全球领先的婴儿耐用品生产商,凭借安全、创新、高品质三大核心优势领跑行业。公司业务范围广泛,旗下拥有Cybex、Evenflo、gb等战略品牌,产品矩阵覆盖全价位、全年龄段。
- 关键数据:2024年收入87亿港元,同比增加10.6%;股东应占净利润增长74.9%到3.6亿元。Cybex年收入44亿港元,占总收入的51%,毛利率达50%+。
- 研究结论:Cybex作为全球认可的高端品牌,是集团的核心资产和主要增长动力及利润来源。gb品牌持续进行品牌转型,内地业务已见低,将逐步改善。集团恢复派息,每股派息0.07港元(相等于33.3%的派息比率)。
- 目标价与评级:目标价1.85港元,买入评级。采用12倍市盈率对公司进行估值,较当前股价有50.6%的上行空间。
行业评论:AI大模型周报
- Claude:IBM与Anthropic建立战略合作伙伴关系,将Claude AI模型集成到其企业软件套件中,标志着Claude在企业应用领域的重大扩展。
- Gemini:谷歌发布Gemini 2.5 Computer Use模型,并推出Gemini Enterprise AI平台,旨在为能够与用户界面(UI)交互的代理提供支持。
- Grok:xAI将推出AI视频检测工具,以应对不断扩散的深度伪造(Deepfake)内容。