研究观点
超威半导体(AMD,买入):下季度服务器CPU营收同比增长超70%,26Q3实现系统级交付
业绩摘要
2026Q1公司营收102.5亿美元,同比增加37.8%,略高于彭博一致预期98.9亿美元。GAAP毛利率为52.8%,同比增长2.6个百分点;经营利润14.8亿美元,同比增长83.1%,营业利润率14.4%;GAAP净利润13.8亿美元,Non-GAAP净利润22.7亿美元,同比增长44.6%。Non-GAAP摊薄EPS达1.4美元,略高于彭博一致预期的1.3美元。26Q2收入指引中值112亿美元,同比增加45.7%,高于彭博一致预期的105亿美元,毛利率指引56.0%,同比增长25.2个百分点。
行业与股价
行业TMT股价448.29美元,目标价520.00美元(+16.00%)。
核心观点
- 服务器CPU增长强劲:本季度数据中心营收同比增长57.2%达57.8亿美元。Lisa上调2030年服务器CPU的潜在市场规模至1200亿美元(前值为600亿美元),年度复合增长率超35%。本季度服务器CPU收入31.1亿美元,同比增长46.3%,公司指引下季度服务器CPU收入将同比增长超70%。26Q3将开始出货首款机架型产品Helios和下一代MI450系列芯片,主要客户包括OpenAI、甲骨文、Meta等云厂商,未来公司在AI GPU市场份额仍有增长预期。公司指引数据中心业务长期收入的年复合增长率有望超过80%,长期毛利率指引55%-58%。
- 客户端产品表现优异:本季度客户端业务收入同比增长25.8%达28.9亿美元,其中桌面端/移动端产品出货量同比分别增长15.6%/10.5%,远超26Q1全球PC行业出货量的同比3.8%的增长。26H2受内存及零部件涨价影响,PC产品出货量略降,但全年营收仍有望实现同比增长,跑赢行业水平。
- 游戏与嵌入式业务:Q1游戏业务同比增长11.3%达7.2亿美元;嵌入式业务营收同比增长6.1%达8.7亿美元。
研究结论
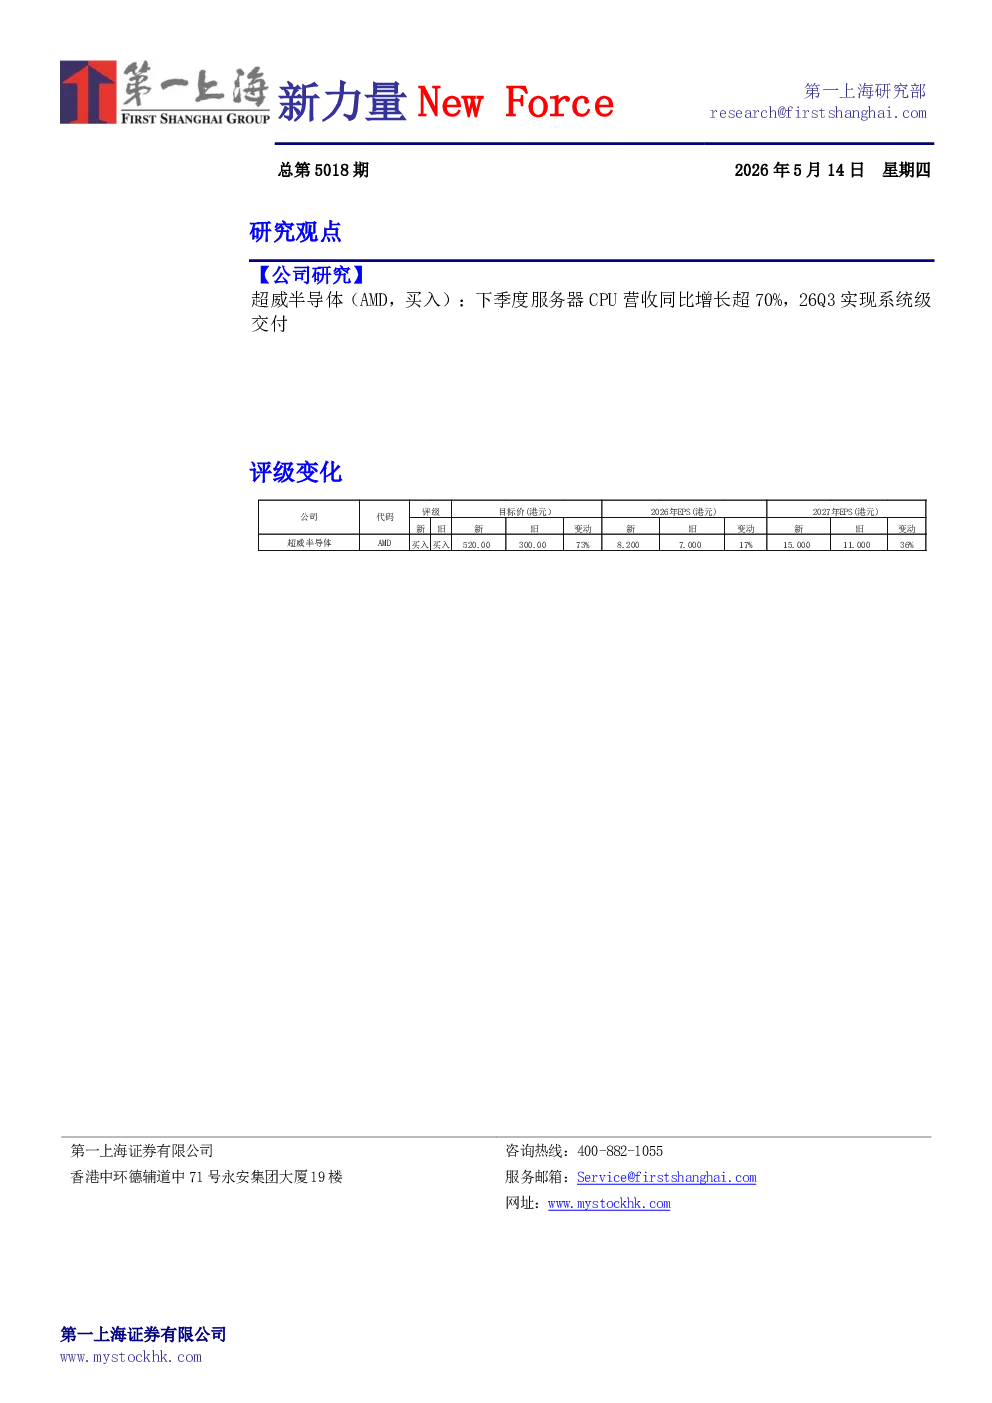
目标价520美元,买入评级。智能体AI及推理需求驱动服务器CPU迎来增长周期,公司与OpenAI及Meta分别签订的6GW协定将从26H2开始逐步兑现,潜在客户包括Anthropic等云厂商,未来将在AI赛道享受到CPU+GPU的双轮增长驱动。26-28年公司收入CAGR为42%,Non-GAAP净利润CAGR为68%。采用DCF估值法,得到目标价520美元,对应26/27年Non-GAAP PE为55/30倍,对当前股价有16.00%的上升空间。
风险因素
AI加速芯片销量或技术迭代不及预期;PC份额增长不及预期;游戏及嵌入式业务恢复不及预期;关税不利影响。