研究观点
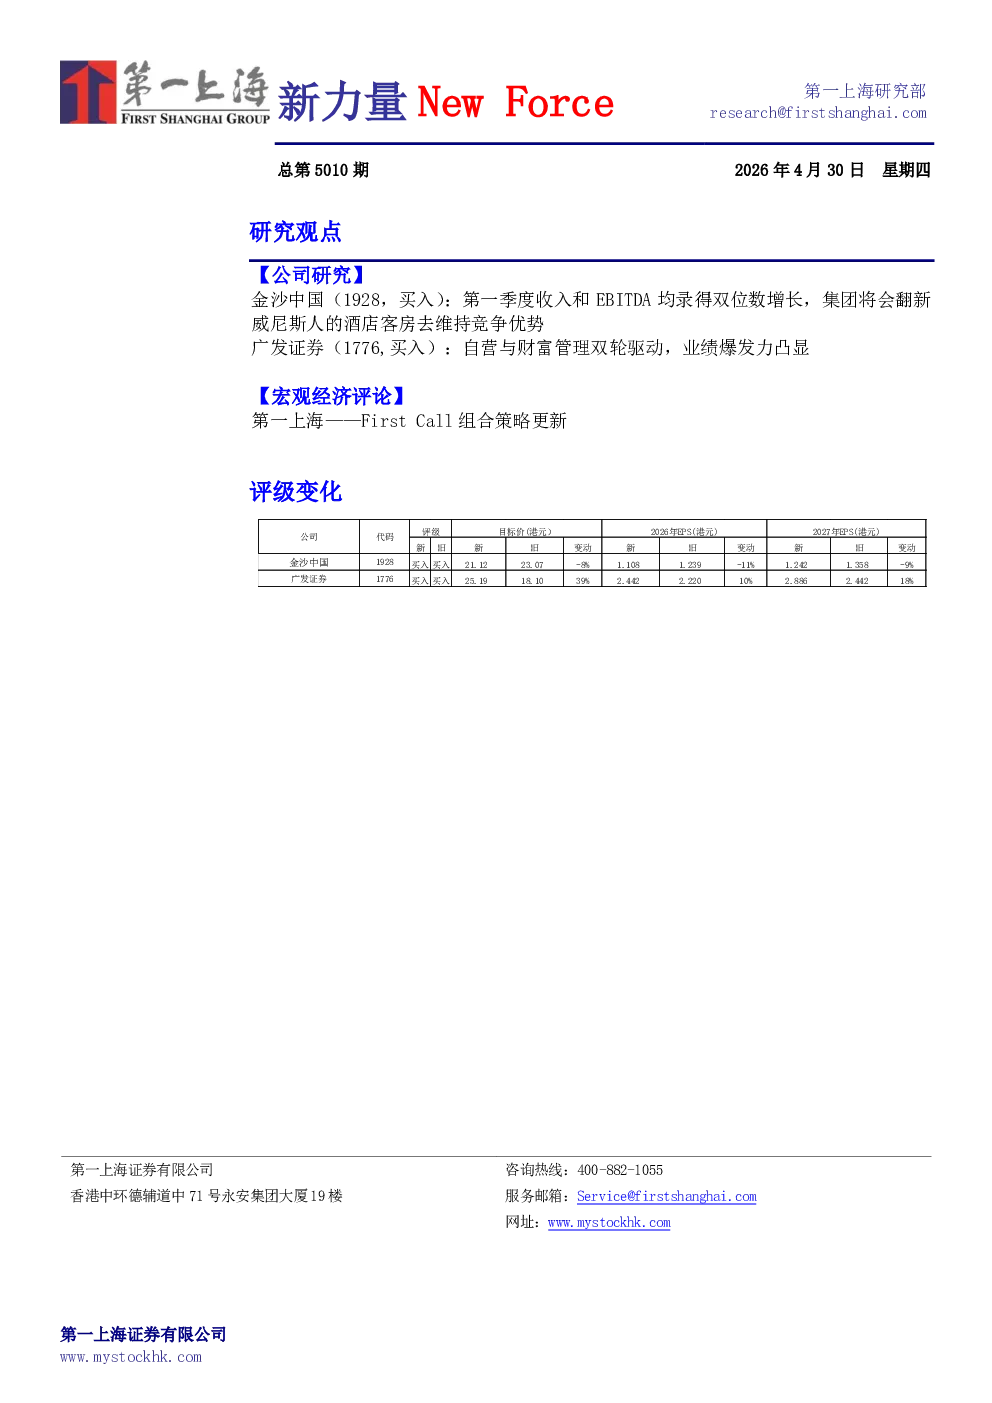
- 金沙中国(1928,买入):第一季度收入和EBITDA均录得双位数增长,集团将通过翻新威尼斯人酒店客房维持竞争优势。
- 广发证券(1776,买入):自营与财富管理双轮驱动,业绩爆发力凸显。
业绩概况
-
金沙中国:
- 净收益同比增长23.6%,环比增长2.4%,达到21.0亿美元(恢复到2019年的90%)。
- 贵宾业务同比增长101.5%,环比增长18.4%(恢复到19年同期的50%)。
- 中场业务同比增长22.1%,环比增长1.5%(高端中场同比增长28.4%,环比增长3.9%;大众中场同比增长15.6%,环比减少1.2%)。
- 零售业务毛收入和经营利润分别同比增长8.9%/7.3%,零售销售创季度新高。
- 酒店入住率为98.2%,平均价格为234美元。
- 经调整EBITDA同比增长18.3%,环比增长4.1%到6.3亿美元(恢复到19年同期的74%)。
- EBITDA率同比减少1.3个百分点,环比提升0.5到30.1%。
- 季度净利润同比增长45.5%,环比增长38.0%到2.9亿美元。
- 中场市场份额达25.7%,总体市场份额同比和环比也有提升。
- 集团持有现金约17.6亿美元,净负债减少2.9亿到51.3亿美元。
- 2026年重点推动收入和现金流增长,服务提升会增加经营开支,但长远利润率应能提升。
- 集团目标将季度EBITDA逐步增加到7亿美元。
- 翻新威尼斯人酒店客房,部分预计今年第三季度推出,更多豪华产品预计2027年底推出和完成。
- 中东事件利好澳门和新加坡旅游行业。
- 新推出side bet游戏,参与度相对新加坡较低,但在提升中。
- 维持买入评级,目标价21.12港元,对应2026年11倍的EV/EBITDA。
- 风险因素:宏观不确定性、访澳需求低于预期、伦敦人项目表现低于预期、政策风险、经营费用增加。
-
广发证券:
- 业绩强劲爆发,ROE显著跃升至13.3%,同比大幅抬升5.0个百分点。
- 自营投资收益同比暴涨109%,环比劲增48%,创单季历史新高,贡献公司营收近6成增量。
- 自营金融资产规模达到4,968亿元,环比大幅扩张24.6%。
- 经纪业务净收入同比增长53.5%,客户保证金规模同比大增70%。
- 资管业务净收入同比增长45.5%,公募“双子星”AUM分别达到1.48万亿和9,365亿元。
- 投行净收入同比增长7%,债券主承销规模同比大幅攀升50.4%。
- 境外业务表现亮眼,广发香港完成4家港股IPO项目,募资总额达17.3亿港元。
- 目标价25.19港元,买入评级。
- 上调2026-2028年盈利预测,预计归母净利润分别达到183/216/251亿元。
- 当前估值具备较高的安全边际与溢价空间。
- 重要风险:权益市场大幅波动、政策监管风险、经营与改革风险、市场竞争加剧。
宏观经济评论
- 第一上海:
- 完成一轮结构性调仓,清仓ALM及DAL,同步翻倍加仓剑桥科技,强化港股硬件主线。
- 现金比例由11.7%升至16.0%,清仓回笼资金为财报和FOMC落地后加仓AI预留弹药。