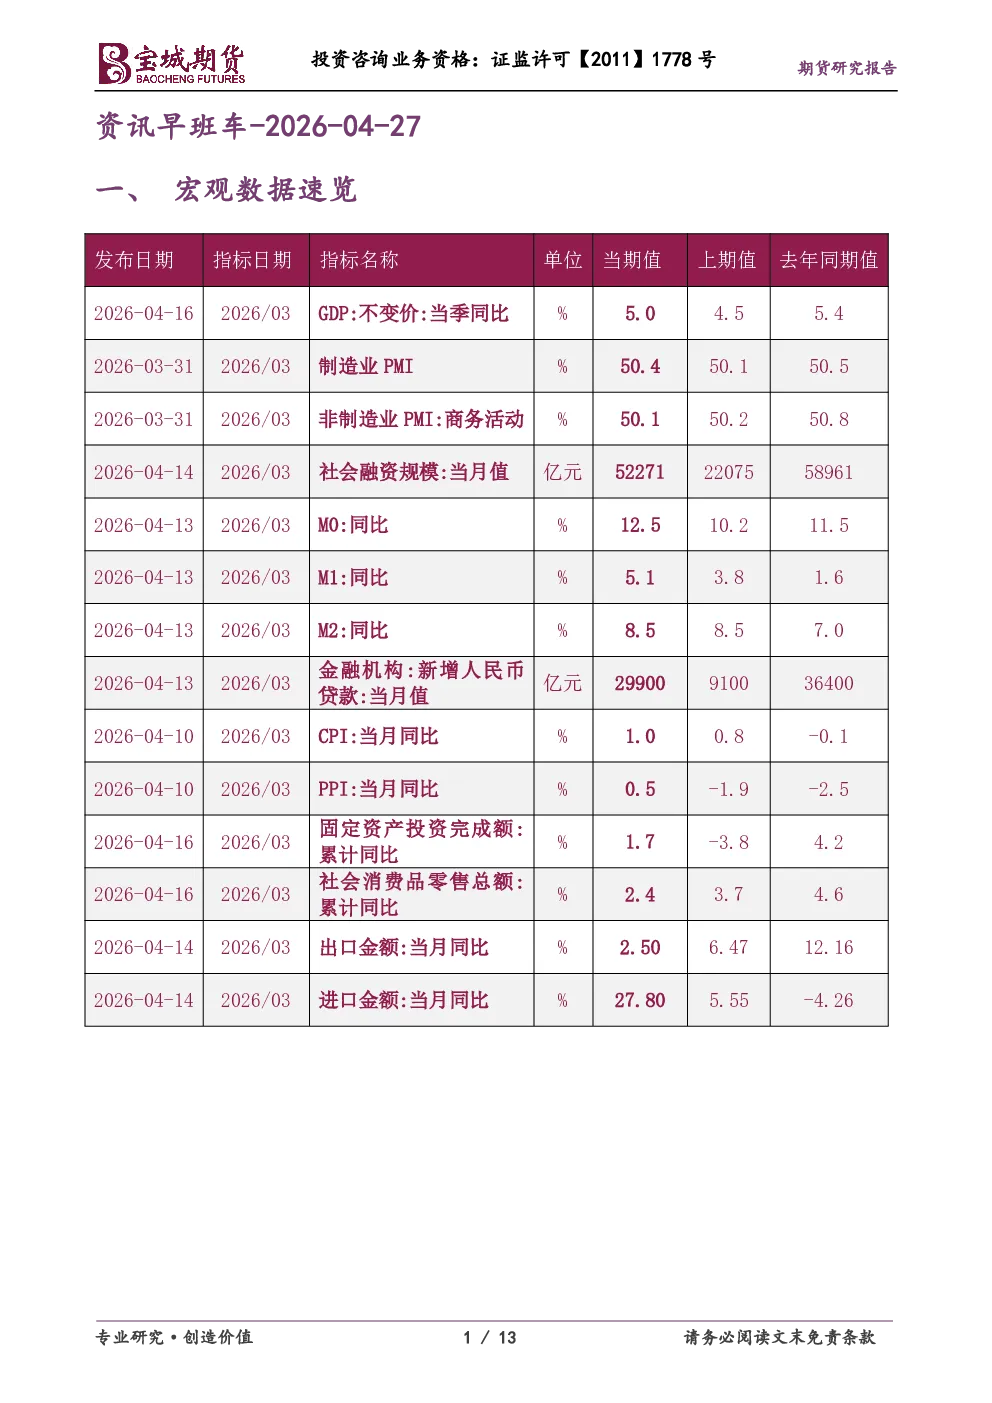
一、宏观数据速览
- 国内:四月中央政治局会议召开预期增强,3月规模以上工业企业利润及4月PMI数据将公布;“超级央行周”美联储等央行将公布利率决议,美国3月PCE物价指数、一季度GDP数据将公布;谷歌、微软等公司披露最新财报;伯克希尔哈撒韦首场股东大会举行。
- 国际:美伊谈判进展受瞩目;中东产量下调,2026年全球原油库存将下降,布伦特原油价格预测上调;特朗普“推销”美国石油,加剧通胀风险。
- 政策:加强新就业群体服务管理,完善用工管理制度,保障合法权益。
二、商品投资参考
- 金属:阿塞拜疆减持黄金储备;中伟新材电解镍注册为双所交割品牌;LME锌库存创逾1个月新低;预计2026年全球精炼铅、锌需求量将增长;2025年我国有色金属期货成交额同比增长43.8%。
- 能源化工:2026年全球石油市场转为供应缺口,中东产量下调,布伦特原油价格预测上调;高价格导致需求下行压力;日本将针对油价投机活动采取行动。
- 农产品:生猪供求关系逐步改善,价格企稳;一季度我国粮油生产基础较好,粮食意向播种面积总体稳定;全球小麦、玉米产量预期下调。
三、财经新闻汇编
- 公开市场:央行开展逆回购、MLF操作,银行间市场资金面宽松平稳。
- 要闻资讯:中央政治局会议召开预期增强;“超级央行周”央行将公布利率决议;美伊谈判进展受瞩目;加强新就业群体服务管理;美国通过出口管制法案,中方反对;中欧关系紧张;一季度财政数据显示收入、支出增长;一季度实际使用外资金额下降,高技术产业增长;多地公布一季度GDP数据;央行推动高质量发展;超长期特别国债发行,地方政府专项债试点范围扩大;允许合格境外投资者参与国债期货交易;首批商业不动产REITs注册;科创板首单适用“重组简易审核程序”案例落子;特朗普完成债券买卖交易;美国司法部撤销针对美联储刑事调查;特朗普接受采访谈伊朗战争;伊朗要求央行智能管理流动性;债券重大事件;海外信用评级。
- 债市综述:主要利率债走势分化,中短端坚挺,长端承压;交易所债券市场收盘情况;中证转债指数下跌;货币市场利率多数上行;Shibor短端品种多数下行;银行间回购定盘利率多数下跌;财政部国债中标情况;欧债、美债收益率集体下跌。
- 汇市速递:在岸人民币对美元收盘跌,中间价调贬;美元指数下跌,非美货币普遍上涨。
四、股票市场要闻
- A股弱势整理,上证指数、深证成指、创业板指均下跌,算力硬件方向回调明显,油气股、商业航天、CPO、算力租赁概念股下挫,化工股、锂电池、半导体产业链、碳中和概念走强。
- 港股震荡走强,恒生指数、恒生科技指数、恒生中国企业指数均上涨,芯片股强势上涨,石油股、创新药概念走强,AI概念股全线大跌,南向资金净买入34.6亿港元。
五、研报精粹
- 申万固收:债市上涨行情由资金持续宽松和债基负债扩容驱动,交易盘接力,债市仍处于偏多环境。
- 中信建投:1Y国债到期收益率持续下行至历史低点,短端国债性价比偏低,可关注后续调整风险。
- 兴证固收:2026Q1延续高增长态势,二级债基继续领跑,FOF基金规模加速扩张,偏债混合依旧是核心主力。
六、今日提示