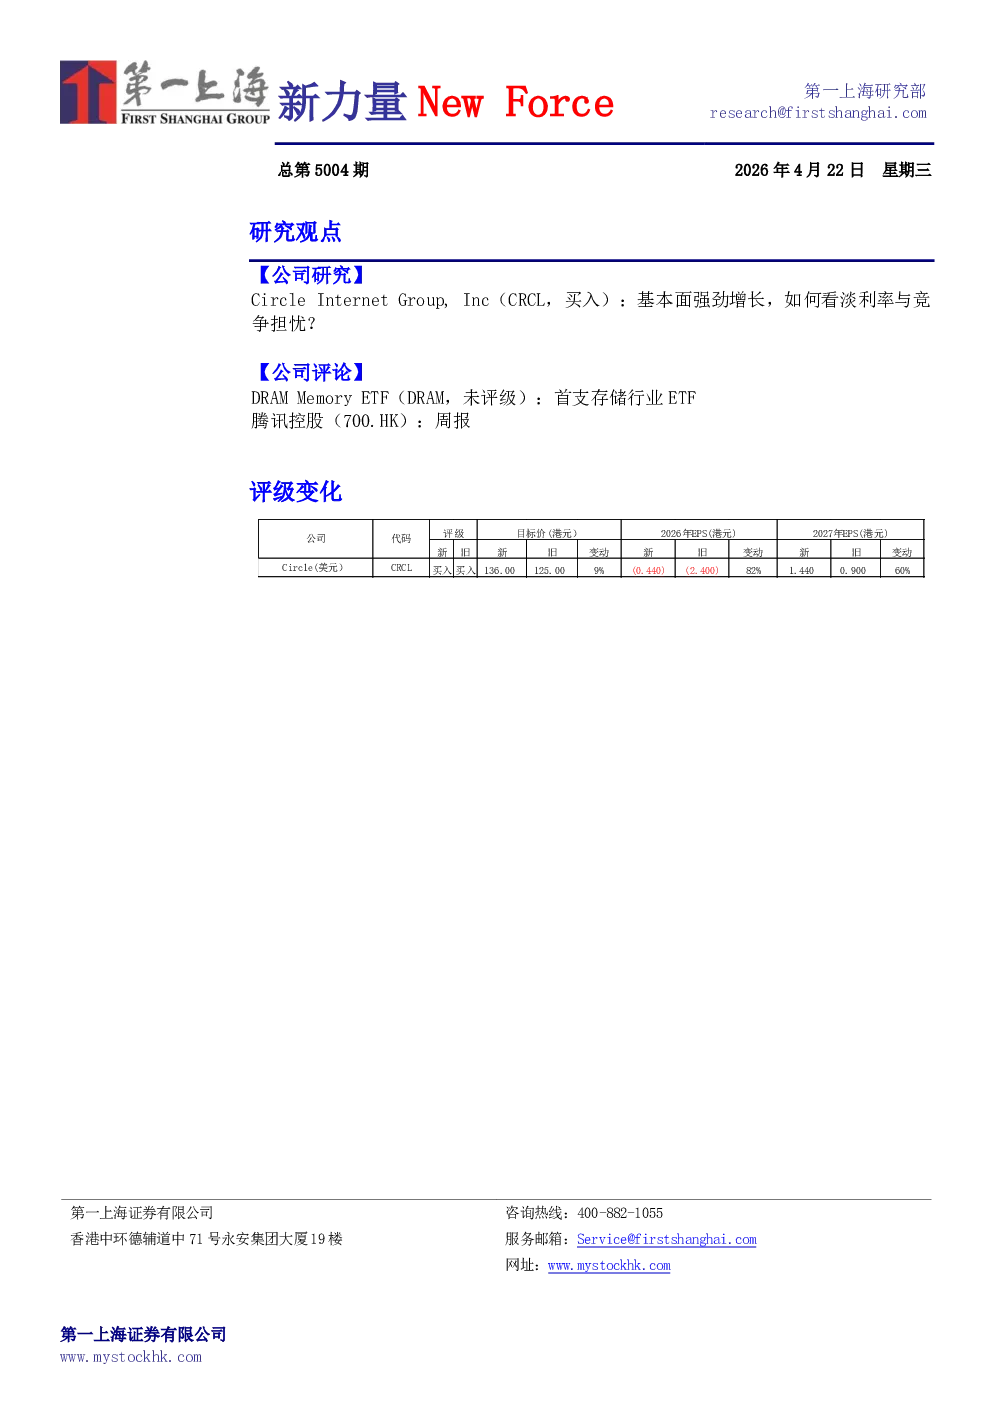
Circle Internet Group, Inc(CRCL,买入)
- 核心观点:监管拐点已至,GENIUS Act实施后Circle作为稳定币发行人获得结构性优势,机构投资者可合规持有USDC,竞争对手Tether的USAT未能撼动Circle在DeFi、机构、跨链桥接和B2B支付领域的网络效应。
- 关键数据:
- 其他收入(平台业务)2025Q4达$3,700万,同比增长19倍,管理层指引2026年$1.5-1.7亿,隐含40-55%增长。
- Circle Payments Network已有55家金融机构接入,年化TPV $57亿,AI代理支付协议6个月内1.77亿笔交易,99.6%以USDC结算。
- 2025年末总资产$787亿(储备现金$750亿),调整后EBITDA $5.82亿(翻倍增长),经营现金流$5.72亿。
- 研究结论:上调目标价至136.00美元,维持“买入”评级,认为Circle已转型为受监管金融基础设施龙头,2025年业绩证明规模化能力,多重催化剂(FIS合作、Arc主网、AI代理支付、多币种国际化)将在2026-2028年持续释放价值。
- 风险因素:CLARITY Act立法不确定性、利率敏感性、Tether/USAT及银行稳定币竞争、Coinbase分销集中度、Arc主网执行风险。
DRAM Memory ETF(DRAM,未评级)
- 核心观点:受益于AI基础设施建设,内存和存储行业将迎来量价齐升的快速增长期,HBM和企业级SSD需求指数级爆发,结构性产能短缺带来定价权转移。
- 投资逻辑:投资DRAM本质是投资存储行业确定性Beta,规避个股风险。
- ETF简介:Roundhill内存ETF(DRAM)于2026年4月2日开始交易,管理费率0.65%,预计季度再平衡时换手。
- 主要持仓:SK海力士、美光(通过互换协议)、三星电子(约73%权重),铠侠、闪迪(NAND)、西部数据、希捷(HDD)、南亚科技、华邦电子(DRAM及Flash)。
- 溢价率:因多市场投资,美股交易时段股价含对韩日台股票预期,但收盘净值折溢价极低(当前1.5%)。
- 风险:行业周期风险、AI需求不确定性、扩产不及预期。
腾讯控股(700.HK)
- 游戏:《王者荣耀世界》移动端全平台公测落地,累计预约量超3000万,长线运营表现将影响2026年游戏增值服务业绩增量。
- AI:
- 混元3D世界模型2.0发布并开源,覆盖国内80%头部漫剧公司,日生成4万张图片、1300集视频,应用于游戏开发、数字孪生等场景。
- 微信AI小程序成长计划扶持全行业,启动100天内入驻超27000个AI小程序,企业级高净值付费客户增长18%。
- 腾讯安全AI Agent产品QClaw海外版开启内测,支持多语种,首批开放20000个内测名额。
- 微信:广交会带动入境支付单量翻倍,跨境金融生态释放高毛利增量,预估年内可为金融科技板块带来数亿元高毛利现金流。