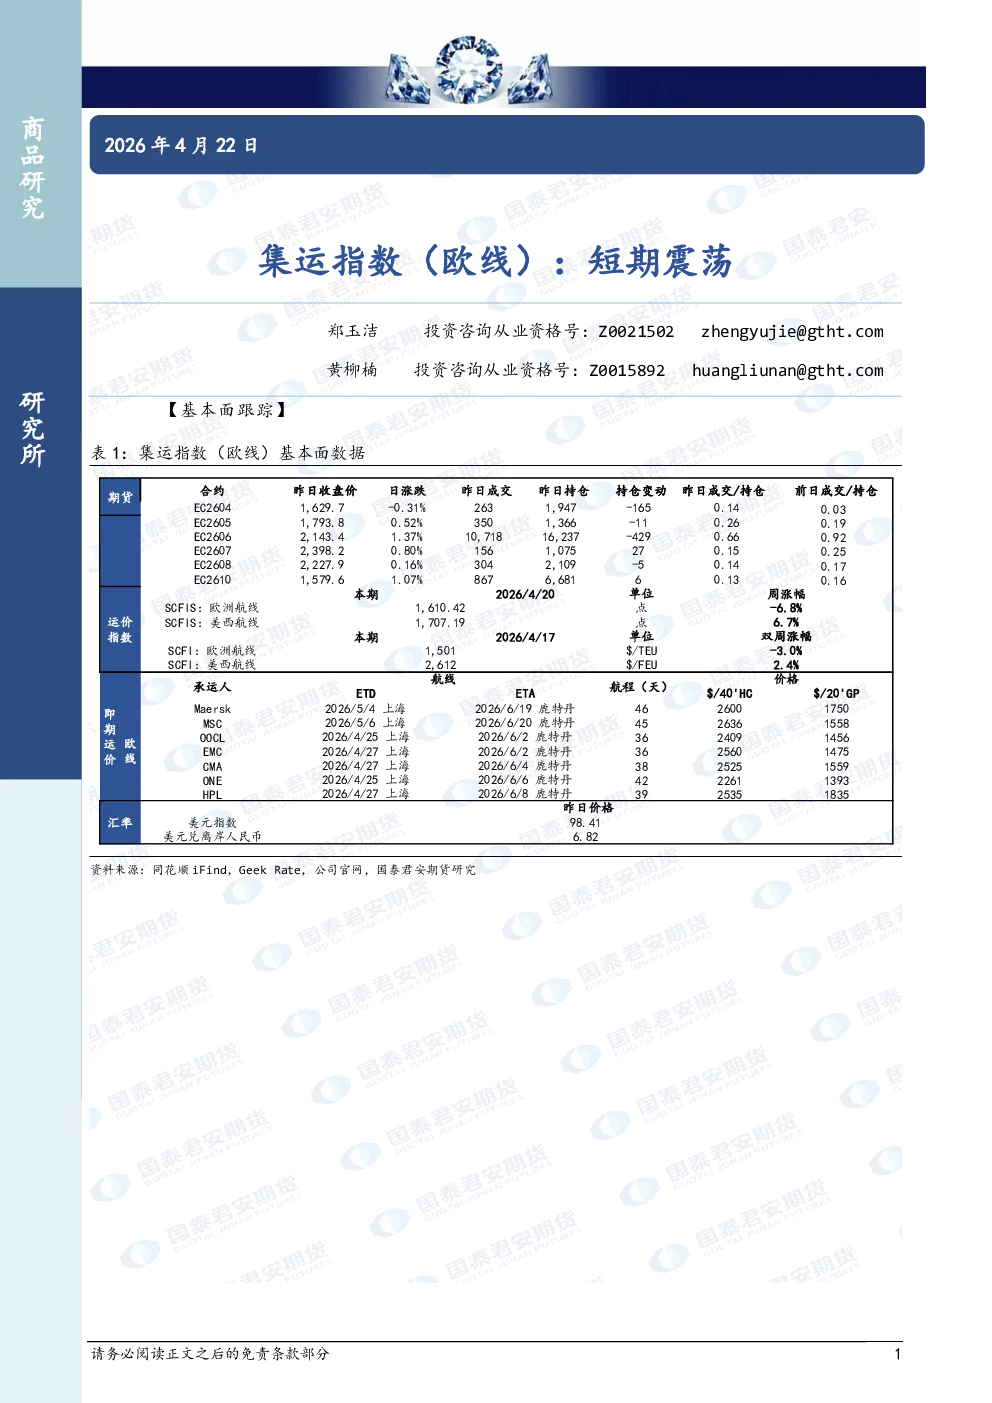
【基本面跟踪】
- 集运指数(欧线)短期震荡。
- 主力2606合约收于2142.4点,减仓429手,涨幅1.4%;近月2605合约收于1793.4点,减仓11手,涨幅0.5%。
- 马士基week19开舱价环比上调300至2400/2500(40GP/40HC),落地幅度符合中性预期。
【宏观新闻】
- 伊朗同意暂停军事战斗但战争未结束,控制霍尔木兹海峡,警惕谈判暗示侵犯伊朗利益。
- 伊朗拒绝出席巴基斯坦伊美会谈,因美方多次违背承诺,美延长停火期限但维持海上封锁。
- 黎巴嫩真主党称袭击以军目标回应以方违反停火行为。
- 美媒:特朗普延长停火等待伊朗最高领袖回应。
【供给端】
- 5月运力均值31.6万TEU/周,与4月持平,1艘Gemini联盟待定航次未统计。
- Week19空班最多,来自PA和OA联盟;中远AEU3航线存潜在延误(安特卫普港漏油事件影响)。
- 6月运力均值31.5万TEU/周,待定航次8艘,参考意义有限。
【需求端】
- 4月底出货高峰,PA联盟FE4航线装载满,后续以搭建五一假期rolling为主,关注甩柜持续性。
【价格端】
- 船司提涨节奏分化:马士基week19提涨300美元,MSC 5月提涨200美元,两家头部船司首轮提涨200~400美元/FEU。
- 马士基5月18日GRI宣涨3600美元/FEU,week21保留提涨可能。
- CMA和HPL自5月15日起宣涨,长荣5月6日沿用4月底报价,后续关注其他班轮跟进。
【观点】
- 2605合约:5月供需面环比4月改善概率偏大,中性假设提涨200~400美元/FEU,估值区间1700~1900点。
- Week19交割受船司前期报价拖累。
- 远月合约与去年同期估值对比暂不明朗,燃料油价格高于去年同期,远月贴水概率低。
- 主力2606合约建议1900-2300点宽幅震荡。
- 季度级别需关注燃油价格上涨传导至长协的时间差异(部分Q2征收,部分Q3征收),可能影响Q3出货节奏。
【趋势强度】