集运指数(欧线):短期震荡
核心观点与关键数据:
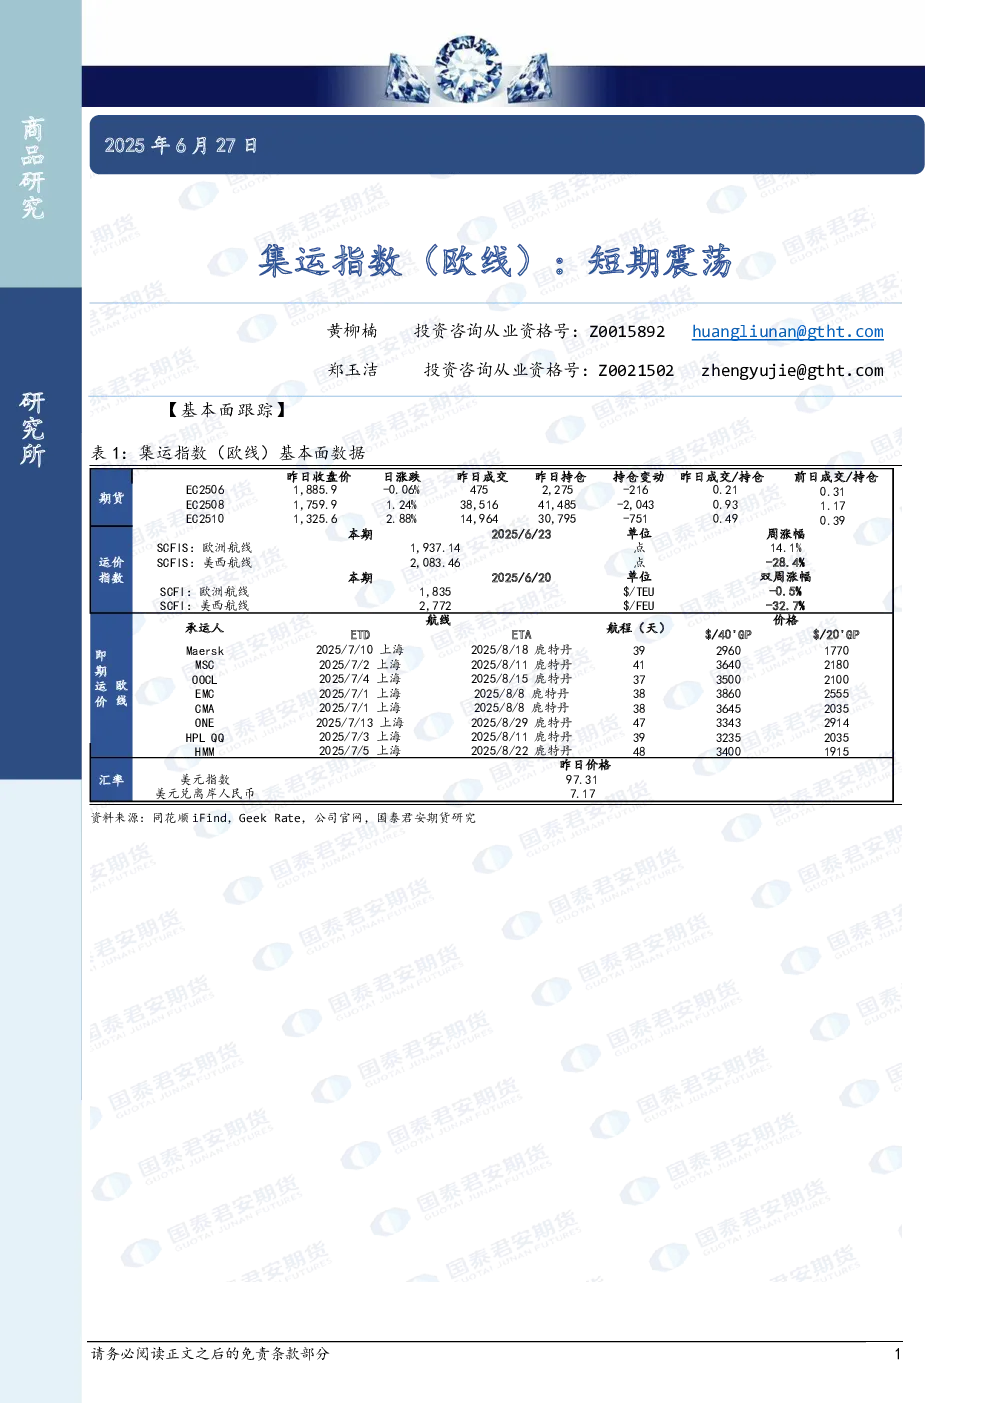
- 市场表现: 集运指数欧线短期震荡偏强,主力2508合约减仓上行,收于1759.9点,涨幅1.24%。
- 即期运费: 马士基7月第2周(28周)上海至鹿特丹开舱价报2900美元/FEU,截至报告撰写期,28周上海至鹿特丹报2960美元/FEU;HPL7月上旬3200美元/FEU,HPL SPOT 2700美元/FEU。OA联盟FAK价格位于3500~3560美元/FEU之间,均值3550美元/FEU。PA联盟FAK价格位于3300~3400美元/FEU区间,均值3348美元/FEU。MSC 7月上旬NAC价格报3640$/FEU,涨幅400美元/FEU。整体来看,7月第一周市场报价均值约3300~3400美元/FEU。
基本面分析:
- 运力情况: 7月已无待定航次,周均运力30.6万TEU/周。8月空班和待定数量分别为4、2艘,若不考虑待定航次,8月周均运力30.5万TEU/周;若考虑待定航次,8月周均运力上升至31.4万TEU。
- 航线调整: MSC ALBATROS航线7月10日起停止挂靠上海,上海港的有效运力边际上略有减少,但对华东-西北欧运力总量影响相对有限。
市场展望与策略:
- 7月货量与运费: 受马士基低价定价策略影响,7月高度已现,不确定性主要在于运费回落的姿态。预计7月货量有正常的季节性环比回升,7月有效运力环比增加3.5%。运费顶部出现在7月上旬的概率相对更大;7月底至8月第一周(31、32周)有效运力较高或导致运费下行压力较大。
- 8月期货估值: 目前08盘面1750点附近,贴水7月第一周现货运费(大柜均值3350美元折系数)约25%,计入部分跌价预期。预计08暂时震荡市。
- 10月期货走势: 10月属于欧线传统淡季,船司需要通过主动停航来缓解运费下跌的斜率。在欧线周均运力可提供27~31万TEU/周的格局之下,发生美线补库导致10月欧线供不应求的概率较小,2510合约向上驱动不足。市场博弈类资金大概率会不断在2510尝试交易淡季属性。空配节奏建议以波段为主而非叙事,底部估值的锚或可参考上半年内船司最低报价区间1450~1850美元/FEU,对应SCFIS指数最低点1250点;极端情形下运费可能跌至欧线现金流成本价区间1300~1500美元/FEU,对应SCFIS指数约为900~1050点。策略上,10空单酌情减仓止盈,后续依然以逢高空配思路对待。关注地缘局势的变化。
趋势强度: 集运指数(欧线)趋势强度:0(弱)