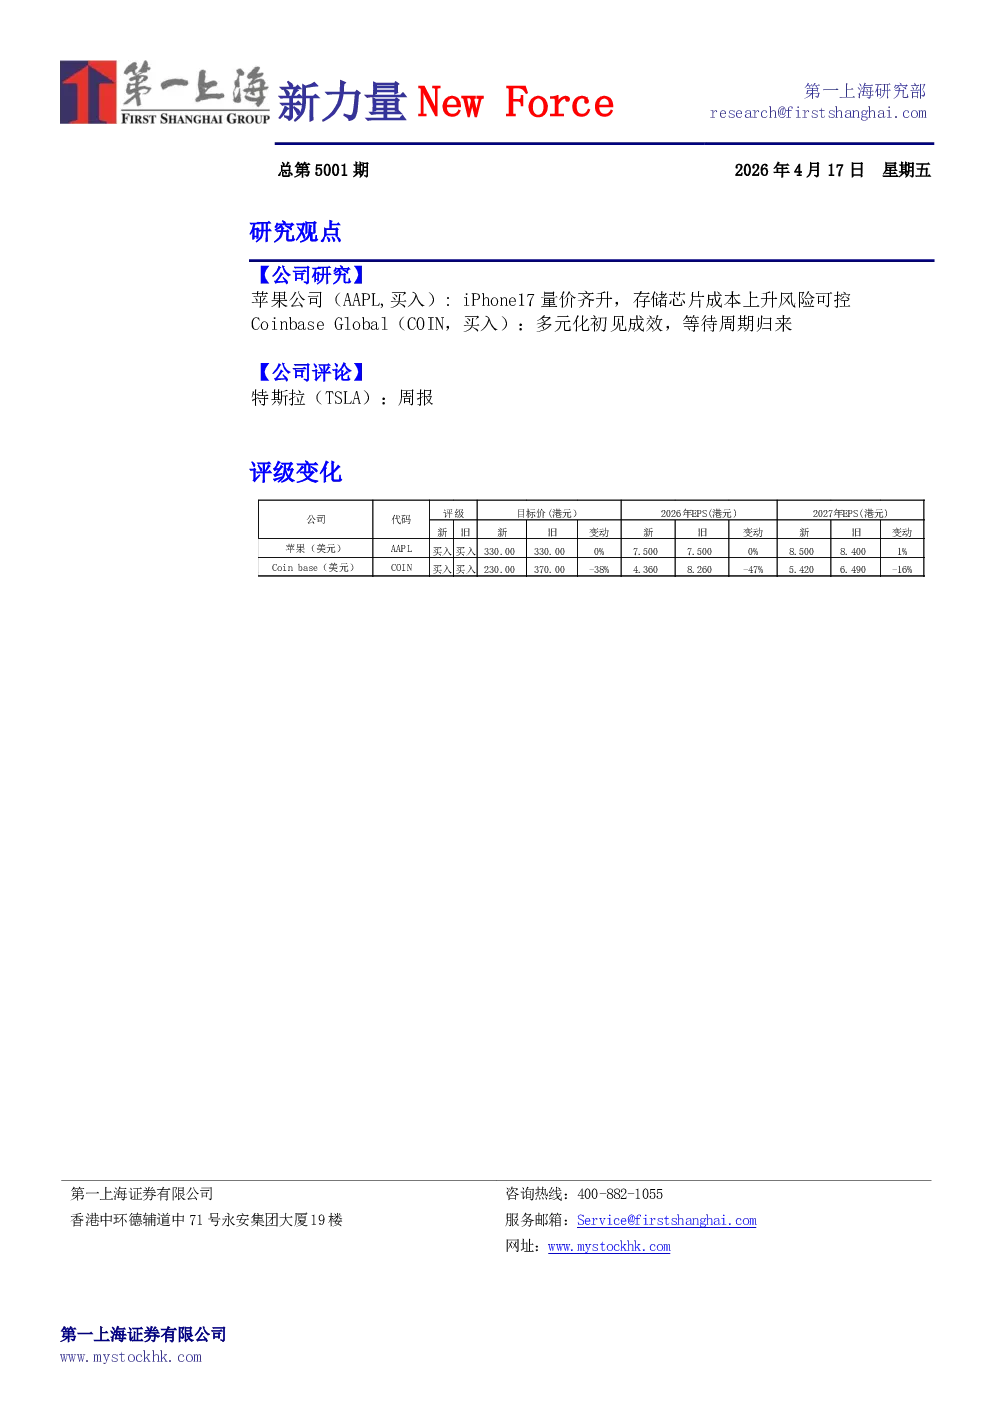
苹果公司(AAPL)
- 核心观点:iPhone 17系列量价齐升,存储芯片成本上升风险可控。
- 关键数据:
- 本季度总收入1437.6亿美元,同比增长15.7%;产品收入1137.4亿美元,同比增长16.5%;服务收入300.1亿美元,同比增长13.9%。
- 毛利率48.2%,同比增长130个基点;GAAP净利润421亿美元,同比增长15.9%。
- iPhone业务收入852.7亿美元,同比增长23.3%;ASP为1008美元,同比增长109美元。
- iPhone 17系列内存升级至8GB/12GB,标准版配备ProMotion屏幕。
- 中国区iPhone出货量同比增长21.5%至1600万台。
- 风险控制:存储价格上涨影响较小,单台手机成本上涨控制在100美元以内。
- 研究结论:
- iPhone将迎来较强产品周期,销量超预期;存储成本上涨影响可控,利于提升市场份额。
- 未来需依靠AI能力提升产品竞争力。
- 预测未来三年收入CAGR为8.4%,EPS CAGR为11.8%。
- 目标价330.00美元,买入评级。
Coinbase Global(COIN)
- 核心观点:多元化初见成效,等待周期归来。
- 关键数据:
- 2025Q4营收18亿美元,环比下降5%;全年营收72亿美元,同比增长9%;交易量超过5万亿美元,同比增长156%。
- 股价近两日累计上涨超过17%,主要受比特币价格突破7.5万美元、OCC有条件批准国家信托公司牌照等多重因素驱动。
- 重要进展:
- OCC信托牌照获批,推动机构业务扩张,降低合规成本。
- 订阅服务收入创历史新高,收入结构持续优化。
- 研究结论:
- 维持买入评级,目标价230美元(7.8x 2026年营收PS)。
- 短期股价已有较大涨幅,中长期关注稳定币立法进展和Q1 2026财报。
特斯拉(TSLA)
- 核心观点:多项业务进展显著,推动公司发展。
- 关键进展:
- Robotaxi:Cybercab从试生产向量产过渡,计划年产200万辆。
- FSD:10倍参数大模型将于FSD v15亮相,欧盟范围批准有望实现。
- 电池:选择Sunwoda支持下一代快充磷酸铁锂电池。
- 超充:推出企业超级充电桩计算器。
- 机器人:上海超级工厂将支撑Optimus量产计划。
- 电动车:3月乘联会交付数据,批发量环比上升约46%,出口量同比上升约529%。