康臣药业全年实现收入34.2亿元,同比增长15.2%,毛利26.7亿元,同比增长19.0%,毛利率达78.0%,创近年新高。盈利能力超预期,股东应占溢利10.8亿元,同比增长18.4%,每股基本盈利1.27元,同比增长14.4%。现金流稳健,末期股息每股0.4港元,派息率51%,延续高派息政策。
核心产品驱动增长:
- 肾科系列产品收入24.0亿元,同比增长20.3%,占总营收70%。尿毒清颗粒保持市场龙头地位,在集采省份实现“以量补价”,非集采区域增速达23.8%,三级医院覆盖率达76%,未来将发力二级及以下基层市场。
- 妇儿系列收入3.8亿元,同比增长4.0%。
- 医用成像对比剂收入1.9亿元,同比增长10.9%,在26省联盟集采中以第一顺位中标。
- 玉林制药收入同比增长6.8%至4.7亿元,鸡骨草系列有望成为集团第七个过亿品种。
传统中药地位稳固,创新转型带来远期广阔发展空间:
- 肾科板块将渗透进近亿人市场的慢性肾炎疾病领域,预计28年达到35亿销售额。引入“芪箭颗粒”和“白花紫莲颗粒”院内制剂,分别治疗糖尿病肾病和狼疮肾,计划26年Q2和27年Q2提交IND。SK-08和SK-09创新药已开展全球一期临床。
- 医用成像对比剂将上市三款高端造影剂,28年将上市罂粟乙碘油注射液。
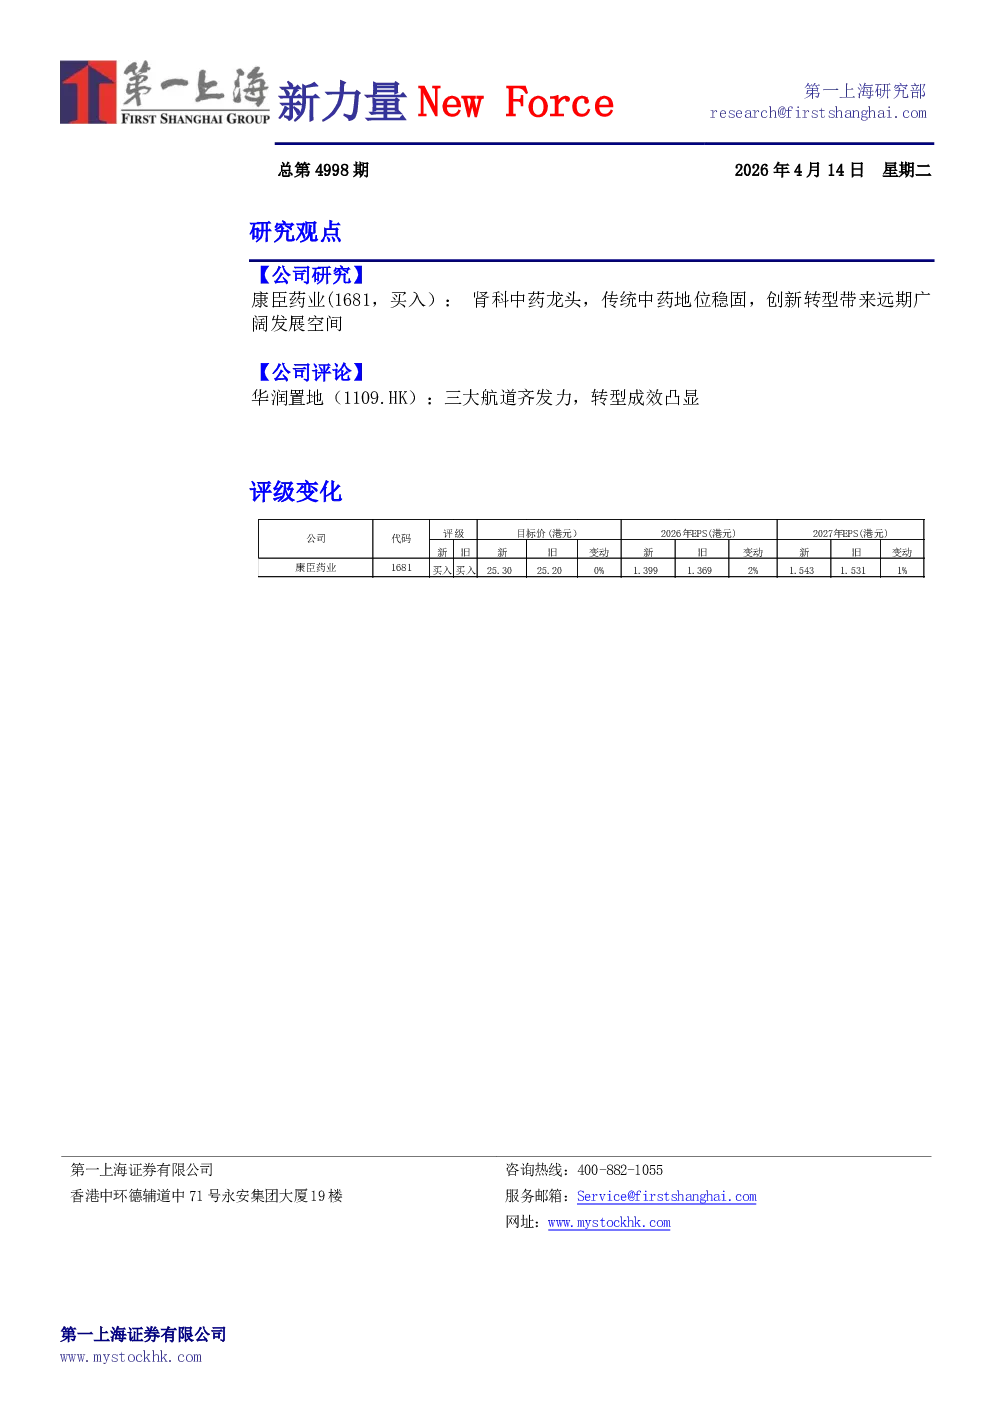
目标价25.3港元,买入评级。尿毒清作为CKD 3-5期指南唯一“强推荐”中药,为公司带来稳健业绩增长和利润保障。中药院内制剂转化和肾科创新药的投入将带来潜在新的重磅品种,结合公司优质销售能力,持续为股东带来价值。
华润置地业绩平稳,经常性业务持续增长。综合营业额2814.4亿元,同比微增0.9%,创上市以来新高。核心净利润224.8亿元,连续四年稳居内房企首位。经常性业务核心净利润116.5亿元,占比达51.8%,财务端表现稳健,资产负债率61.1%,下降3.8个百分点,加权平均融资成本2.72%,现金短债比保持安全。
开发销售:基本盘稳健,维持行业第一梯队。结算收入2,382亿元,结算面积968万平方米,一线及二线城市收入占比88%。签约额2,336亿元,行业排名稳居第三。土储聚焦高能级城市,一、二线城市投资占比达99%。
经营性不动产:周期压舱石,高毛利增长。购物中心租金收入219亿元,同比增长13.3%,毛利率提升至77%,整体出租率提升至97.4%。
轻资产管理:第三增长曲线,拓展提速。万象生活营业额180.2亿元,在营购物中心数量增至135个。文体产业深化“1+2”业务,资管业务规模达5,022亿元。华润商业REIT全年实现营业额7.6亿元,股价上涨52%,稳居消费基础设施REITs首位。华润有巢REIT成功扩募上市,市值排名升至行业第三。
未来展望:持续深化“开发+运营”双轮驱动,提升经营性不动产与轻资产管理业务的营收占比,推动利润结构持续优化。坚守一二线核心城市土储策略,加快存量资产运营效率提升,强化万象系商业品牌影响力。预计在营购物中心增至127个。维持低杠杆、低成本融资优势,优化债务期限结构,保障现金流安全。