-
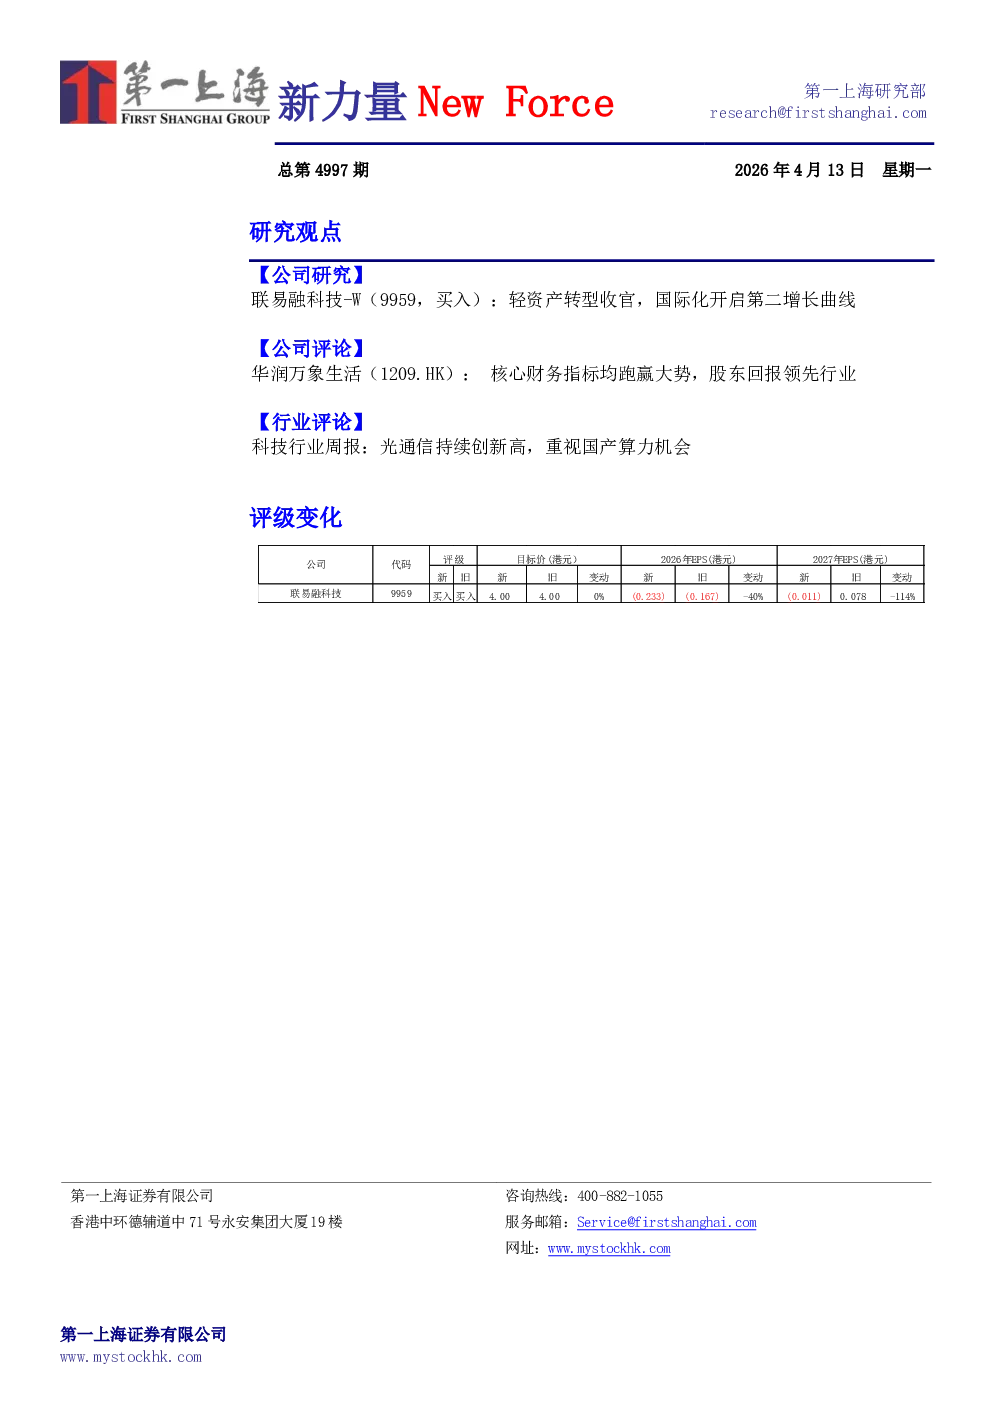
联易融科技-W(9959,买入):
- 业绩逐季改善,亏损大幅收窄:2025年供应链资产总量达5081亿元,市场份额22%,收入9.83亿元(YoY-5%),毛利率54.2%(YoY-15pct),减值损失2.9亿元(YoY-55%),经调整亏损4.5亿元(YoY-33%)。
- 核心业务结构升级:核心企业云处理资产3696亿元(YoY+31%),多级流转云占比60%,AMS云处理资产654亿元(YoY-13%),金融机构云处理资产1289亿元(YoY+20%)。
- 全球化布局提速:自研LDP-GPT大模型,国际业务焕新品牌“Unloq”,推出“SC+平台”,中标央企Web3.0供应链金融平台项目。
- 目标价4.0港元,维持买入评级:2026年国内业务与佣金率协同增长,海外加速扩张,AI技术升级,费用管控,全年有望回归可持续盈利。
- 风险提示:宏观经济波动、跨境贸易政策变化、供应链资产证券化市场复苏不及预期、全球稳定币监管政策变化等。
-
华润万象生活(1209.HK):
- 高质量增长,连续三年100% 派息率:2025年营业收入180.2亿元(YoY+5.1%),毛利润64.1亿元(YoY+13.3%),核心净利润39.5亿元(YoY+13.7%),经营性净现金流覆盖核心利润倍数103.3%。
- 商管航道:零售额达2,660亿元(YoY+12.2%),重奢高端项目(YoY+15.3%),非奢品类(YoY+22.7%),创新产品线跑通。
- 物业航道:在管面积4.26亿平方米,新增第三方合约面积中80%位于一二线城市,主动退出低效项目346万平方米,基础物业服务毛利率15.2%。
- 大会员:会员总量突破8300万(YoY+36%),跑通积分运营模式,实现营收1.1亿元。
- 未来展望:目标管理购物中心达300座,在营200座,新获100座,物管业务跻身行业综合发展质量前五,大会员目标营收和利润在期末实现翻番。
- 2026年指引:预计收入增速与利润增速实现更好匹配,保持两位数增长。
-
科技行业周报:
- 国内Token消耗爆发式增长:26年3月日均调用量140万亿,25年底为100万亿,24年初为1,000亿。
- 国产算力的确定性机会:H公司950系列芯片进入商业化阶段,寒武纪、海光、天数智芯、摩尔线程等公司算力芯片供不应求。
- 推荐国产算力的核心标的:寒武纪(688256)、海光信息(688041)、芯原股份(688521)、中芯国际(981.HK)。
- AI应用驱动产业链高景气:光模块行业旺盛的需求,产业的供需格局将持续紧张,Lumentum预计2028年产能将售罄。
- 推荐光通信行业的投资机会:中际旭创(300308)、应用光电(AAOI)、长芯博创(300548)、Tower Semiconductor(TSEM)。
- CPU的全球竞争格局:双寡头垄断格局,CPU的紧缺涨价有望显著提升相关企业的盈利能力。
- 关注功率器件涨价及AI直接或者间接受益标的:英飞凌、OnSemi(ON)、士兰微(600460)、扬杰科技(300373)、德州仪器(TXN)、Analog Devices(ADI)、Monolithic Power(MPWR)。