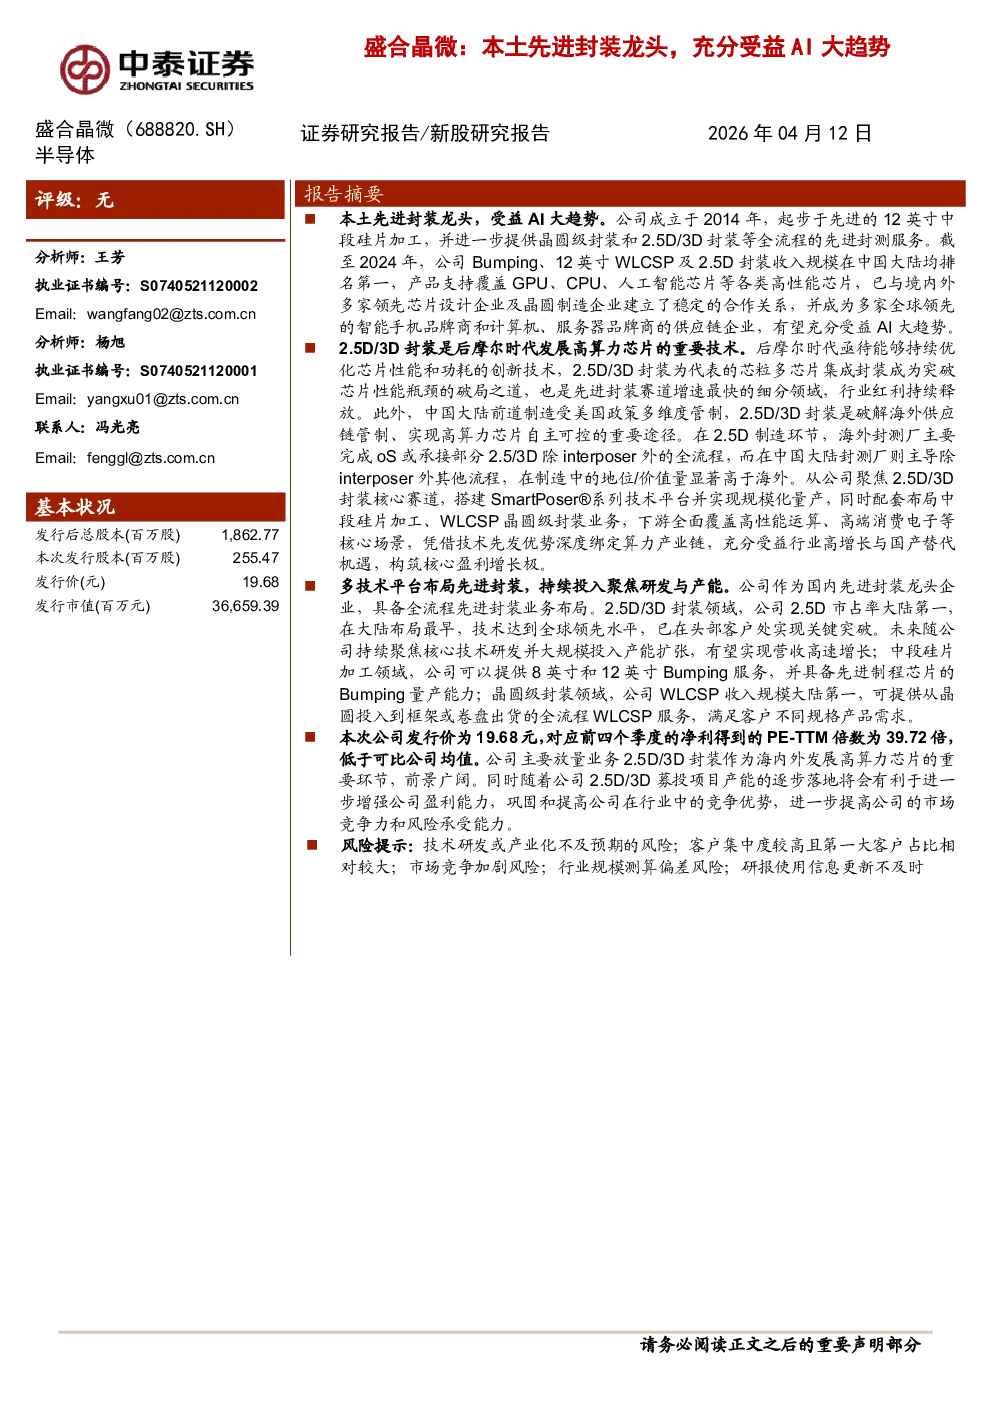
一、本土先进封装龙头,乘借AI东风驱动高增长
盛合晶微成立于2014年,是国内先进封装龙头企业,在2.5D/3D封装、中段硅片加工和晶圆级封装领域均处于领先地位。公司Bumping、12英寸WLCSP及2.5D封装收入规模在中国大陆均排名第一,产品支持GPU、CPU、人工智能芯片等各类高性能芯片。公司股权结构分散,核心团队经验丰富,技术背景突出。近年来,公司营收及利润随产能释放实现快速增长,2.5D/3D封装业务营收占比持续提升,已成为公司主要营收来源。公司毛利率和净利率均有所上升,盈利能力优化。
二、2.5D/3D封装是高性能运算利器,公司多技术平台深度布局
摩尔定律逼近极限,2.5D/3D封装成为后摩尔时代发展高算力芯片的重要技术。中国大陆前道制造受美国政策多维度管制,2.5D/3D封装是破解海外供应链管制、实现高算力芯片自主可控的重要途径。先进封装市场高速增长,公司多维度布局全面受益,尤其在2.5D/3D封装领域,公司市占率大陆第一,技术达到全球领先水平。
三、盛合晶微:2.5D大陆市占率85%,充分受益AI浪潮
2.5D/3D封装已成为公司第一大业务,其中2.5D封装大陆市占率达85%。公司是中国大陆最早布局该业务的企业之一,技术水平先进,大规模投入2.5D/3D封装,产能持续扩张,并已实现行业头部客户的关键突破。公司2.5D/3D封装业务营收占比快速增长,已成为公司营收首要来源。公司在中段硅片加工领域具备全流程先进封装业务布局,Bumping和CP业务收入规模稳步提升。公司晶圆级封装业务主要基于WLCSP,收入规模大陆第一,可提供从晶圆投入到框架或卷盘出货的全流程服务,满足客户不同规格产品需求,晶圆级封装业务营收近几年快速增长。
四、公司估值
本次公司发行价为19.68元,对应前四个季度的净利得到的PE-TTM倍数为39.72倍,低于可比公司均值。公司主要放量业务2.5D/3D封装作为海内外发展高算力芯片的重要环节,前景广阔。同时随着公司2.5D/3D募投项目产能的逐步落地将会有利于进一步增强公司盈利能力,巩固和提高公司在行业中的竞争优势,进一步提高公司的市场竞争力和风险承受能力。
五、风险提示
技术研发或产业化不及预期的风险;客户集中度较高且第一大客户占比相对较大的风险;市场竞争加剧风险;行业规模测算偏差风险;研报使用信息更新不及时。