全球市场观察
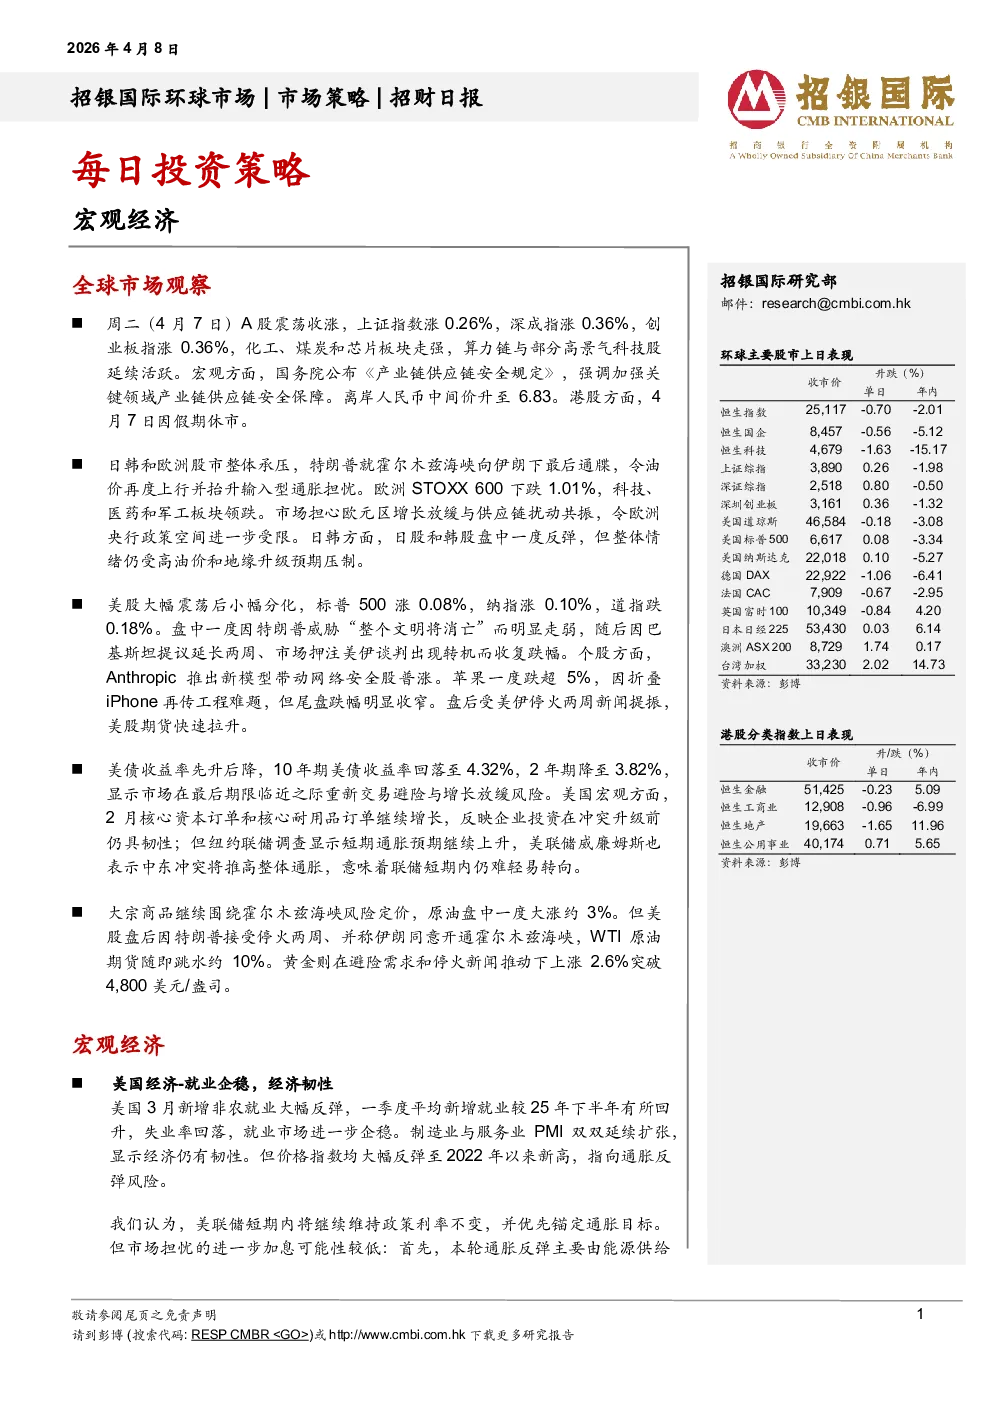
- A股市场:周二(4月7日)A股震荡收涨,上证指数涨0.26%,深成指涨0.36%,创业板指涨0.36%。化工、煤炭和芯片板块走强,算力链与部分高景气科技股活跃。宏观方面,国务院公布《产业链供应链安全规定》,强调加强关键领域产业链供应链安全保障。离岸人民币中间价升至6.83。
- 日韩和欧洲股市:整体承压,欧洲STOXX 600下跌1.01%,科技、医药和军工板块领跌。市场担心欧元区增长放缓与供应链扰动共振,令欧洲央行政策空间受限。日股和韩股盘中一度反弹,但整体情绪受高油价和地缘升级预期压制。
- 美股市场:大幅震荡后小幅分化,标普500涨0.08%,纳指涨0.10%,道指跌0.18%。盘中因特朗普威胁“整个文明将消亡”明显走弱,随后因巴基斯坦提议延长美伊谈判两周而收复跌幅。Anthropic推出新模型带动网络安全股普涨。苹果一度跌超5%,因折叠iPhone再传工程难题,尾盘跌幅收窄。盘后受美伊停火两周新闻提振,美股期货快速拉升。
- 美债市场:收益率先升后降,10年期美债收益率回落至4.32%,2年期降至3.82%,显示市场在最后期限临近之际重新交易避险与增长放缓风险。
- 大宗商品:原油盘中一度大涨约3%,但美股盘后因特朗普接受停火两周、并称伊朗同意开通霍尔木兹海峡,WTI原油期货随即跳水约10%。黄金则在避险需求和停火新闻推动下上涨2.6%突破4,800美元/盎司。
宏观经济
- 美国经济:3月新增非农就业大幅反弹,一季度平均新增就业较25年下半年有所回升,失业率回落,就业市场进一步企稳。制造业与服务业PMI双双延续扩张,显示经济仍有韧性。但价格指数均大幅反弹至2022年以来新高,指向通胀反弹风险。
- 政策展望:美联储短期内将继续维持政策利率不变,并优先锚定通胀目标。市场担忧的进一步加息可能性较低:能源供给冲击驱动本轮通胀,货币政策影响有限;目前利率水平已有足够限制性,进一步加息可能需要长期通胀预期的失控。年内存在降息可能,因油价持续高企将进一步挤压居民实际收入和购买力,可能拖累经济动能并导致就业市场走弱。届时美联储的政策重心或再次转向就业,并可能于四季度降息一次。