全球市场观察
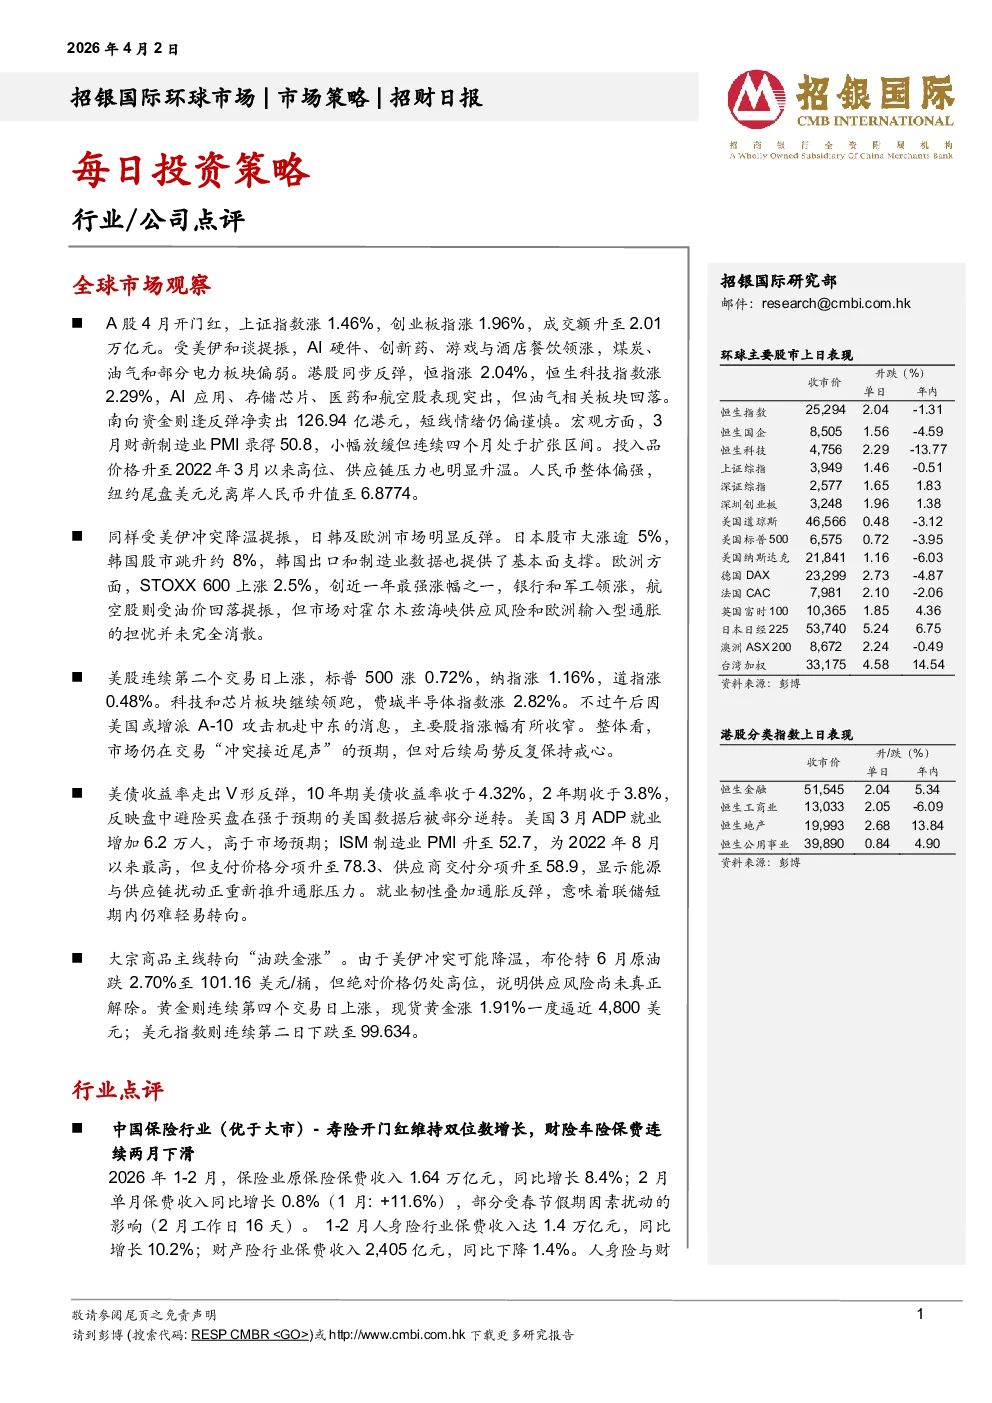
- A股:4月开门红,上证指数涨1.46%,创业板指涨1.96%,成交额2.01万亿元。AI硬件、创新药、游戏与酒店餐饮领涨,煤炭、油气和部分电力板块偏弱。南向资金逢反弹净卖出126.94亿港元,短线情绪偏谨慎。3月财新制造业PMI录得50.8,连续四个月处于扩张区间,但投入品价格和供应链压力升温。人民币整体偏强,美元兑离岸人民币升值至6.8774。
- 日韩及欧洲市场:受美伊冲突降温提振,日韩股市大涨,欧洲市场明显反弹。STOXX 600上涨2.5%,银行和军工领涨。市场对霍尔木兹海峡供应风险和欧洲输入型通胀的担忧并未完全消散。
- 美股:连续第二个交易日上涨,标普500涨0.72%,纳指涨1.16%,道指涨0.48%。科技和芯片板块继续领跑。午后因美国或增派A-10攻击机赴中东的消息,主要股指涨幅有所收窄。市场仍在交易“冲突接近尾声”的预期,但对后续局势反复保持戒心。
- 美债收益率:走出V形反弹,10年期美债收益率收于4.32%,2年期收于3.8%。美国3月ADP就业增加6.2万人,ISM制造业PMI升至52.7,但支付价格分项升至78.3,显示通胀压力反弹。就业韧性叠加通胀反弹,意味着联储短期内仍难轻易转向。
- 大宗商品:主线转向“油跌金涨”。布伦特6月原油跌2.70%至101.16美元/桶,黄金连续第四个交易日上涨,现货黄金涨1.91%一度逼近4,800美元;美元指数连续第二日下跌至99.634。
行业点评
- 中国保险行业:寿险开门红维持双位数增长,财险车险保费连续两月下滑。1-2月人身险行业保费收入同比增长10.2%,财产险行业保费收入同比下降1.4%。主要趋势包括:1) 存款搬家趋势下,居民保险储蓄需求旺盛,推动寿险保费实现双位数增长;2) 车险保费连续两个月下滑,主要受乘用车和新能源新车销量下滑影响;3) 健康险成为支撑财险非车保费增长的最大驱动力。
- 展望:分红险转型进一步深化,银保新业务价值仍将是险企NBV增长的重要驱动力。财产险方面,非车综合成本率有望大幅改善,但短期或对部分险种保费增长带来扰动。维持行业“优于大市”评级,推荐中国平安、国寿和友邦保险。
公司点评
- 美东汽车:2H25新车毛利率回暖,鸿蒙新店有望推动FY26-27盈利增长。预计2026年新车毛利率同比小幅改善至-3.8%,2027年新车毛利率同比小幅改善至-2.1%。维持买入评级,目标价2.2港元。
- 三一国际:税后利润符合预期,大型矿用卡车、微电网和锂电是未来几年的主要增长领域。将2026年盈利预测下调6%,但看好公司通过持续业务多元化实现增长的策略。维持“买入”评级,目标价19.5港元。
- 固生堂:25年度业绩,收入同比增长7.5%至32.5亿元,经调整净利润同比增长0.6%至4.0亿元。26年有望重回加速增长通道,管理层目标26年收入同比增长15%。维持买入评级,目标价39港元。
- 翰森制药:2025年业绩强劲,总收入达150.3亿元,归母净利润55.6亿元。创新药销售额大增29.5%至102.4亿元。全球对外授权常态化,创新管线快速推进。阿美替尼适应症扩展驱动增长。维持“买入”评级,目标价46.41港元。
- 迈瑞医疗:2025年营业收入为333亿元,归母净利润为81亿元。国内业务疲软是主要的拖累因素。海外业务保持韧性,国内业务有望在2026年触底回升。新兴业务正成为下一增长引擎。维持“买入”评级,目标价204.54元人民币。
- 华润万象生活:FY25收入同比增长5.1%至180亿元,净利润同比增长10.3%至40亿元。商管顺势而为,物管提质增效。维持“买入”评级,目标价53.58港元。