全球市场观察
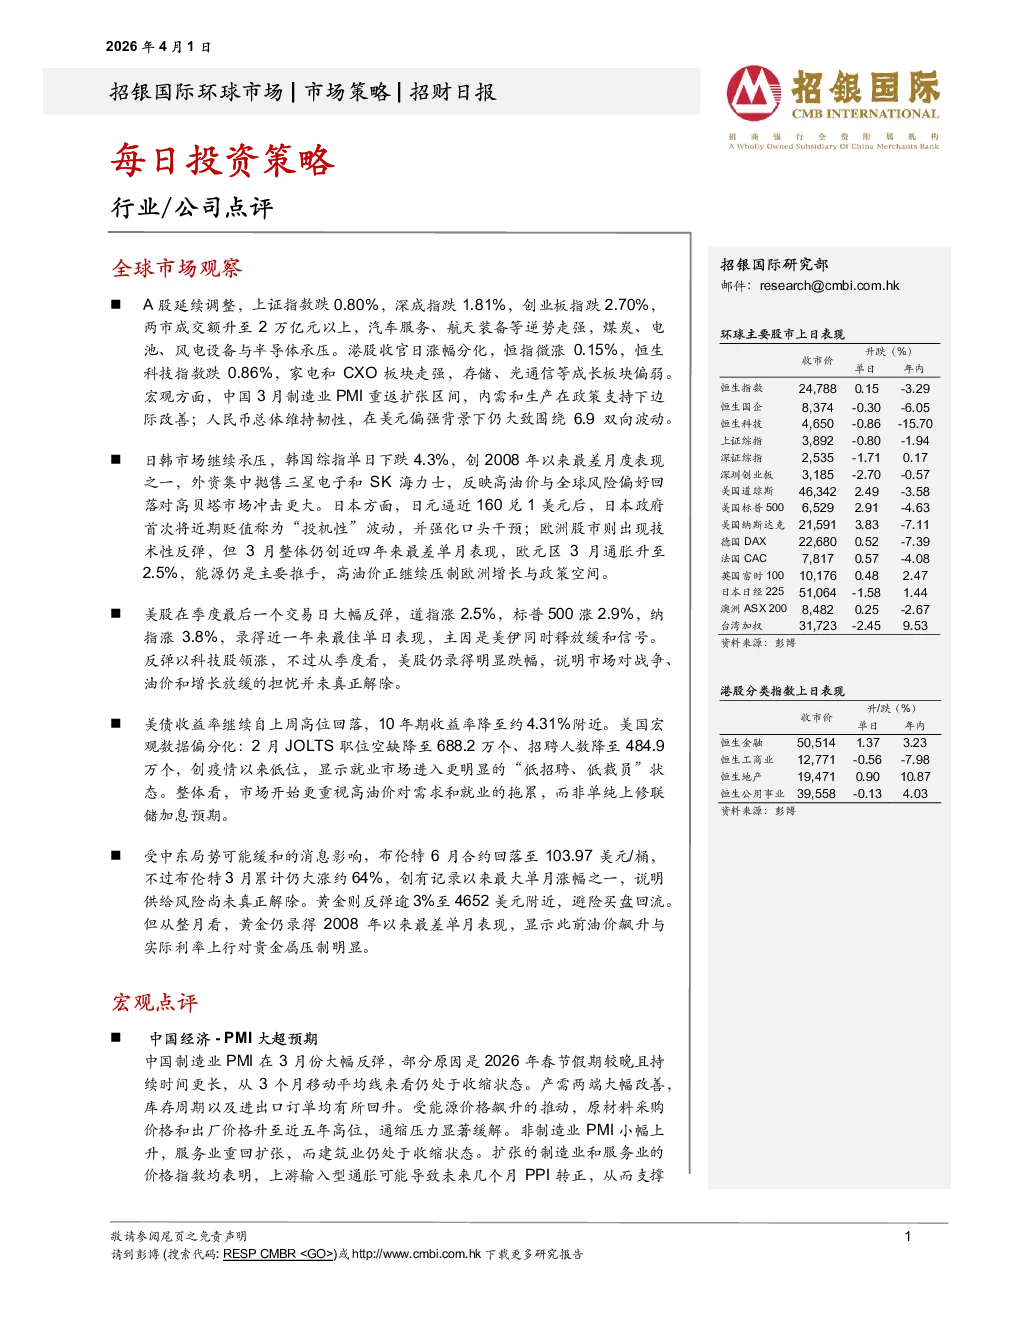
- A股市场:延续调整,上证指数、深成指、创业板指分别跌0.80%、1.81%、2.70%,成交额超2万亿元。汽车服务、航天装备逆势走强,煤炭、电池、风电设备与半导体承压。
- 港股市场:恒指微涨0.15%,恒生科技指数跌0.86%。家电和CXO板块走强,存储、光通信等成长板块偏弱。
- 日韩市场:韩国综指单日下跌4.3%,创2008年以来最差月度表现之一,外资集中抛售三星电子和SK海力士。日本政府首次将近期日元贬值称为“投机性”波动,并强化口头干预。
- 欧洲市场:3月整体创近四年来最差单月表现,欧元区3月通胀升至2.5%,能源仍是主要推手,高油价压制欧洲增长与政策空间。
- 美股市场:季度最后一个交易日大幅反弹,道指涨2.5%,标普500涨2.9%,纳指涨3.8%,主因是美伊同时释放缓和信号。科技股领涨,但季度仍录得明显跌幅。
- 美债市场:10年期收益率降至约4.31%。2月JOLTS职位空缺降至688.2万个、招聘人数降至484.9万个,显示就业市场进入“低招聘、低裁员”状态。
- 油价与黄金:布伦特6月合约回落至103.97美元/桶,3月累计大涨约64%。黄金反弹逾3%至4652美元附近,但整月仍录得2008年以来最差单月表现。
宏观点评
- 中国经济:3月制造业PMI重返扩张区间,内需和生产在政策支持下边际改善。原材料采购价格和出厂价格升至近五年高位,通缩压力显著缓解。非制造业PMI小幅上升,服务业重回扩张。预计第一季度GDP增长预期从4.5%上调至4.8%。
公司点评
- 舜宇光学(2382 HK):2025年下半年营收/净利润同比增长21%/85%。2026年营收/净利润同比增长不低于7%/7%。专注于高端规格升级以及强大的物联网产品线将成为2026年的主要增长动力。维持“买入”评级,目标价82.99港元。
- 永达汽车(3669 HK):2025年大额减值,全年累计计提减值约49亿元。2026年计划关闭15-20家门店,预计不会再有重大减值项。新车毛利率有望在2026年回升至0.3%。维持“买入”评级,目标价1.8港元。
- 三生制药(1530 HK):2025年实现营收177亿元人民币,主要得益于辉瑞就707项目支付的94亿元人民币授权收入。产品销售额同比下降10.3%至80亿元人民币。预计公司将维持高水平的研发投入。707全球临床的推进将支撑公司估值上行。维持“买入”评级,目标价34.87港元。
- 康龙化成(300759 CH):2025年收入同比增长14.8%至141.0亿元,non-IFRS经调整净利润同比增长13.0%至18.2亿元。预计2026年收入将同比增长12-18%。小分子CDMO业务迎来商业化生产业务突破。维持“买入”评级,目标价39.0元。
- 中际旭创(300308 CH):FY25收入同比增长60%至382亿元,净利润同比增长109%至108亿元。毛利率大幅提升至42.6%。维持“买入”评级,目标价707元。
- 豪威集团(603501 CH):FY25收入同比增长12.1%至289亿元,净利润同比增长21.7%至40亿元。FY25毛利率提升至30.6%。维持“买入”评级,目标价136元。
- 英诺赛科(2577 HK):FY25收入同比增长46.4%至12亿元,毛利率转正至7.3%。商业化进展重要,包括与英伟达、谷歌等领先AI客户合作。维持“买入”评级,目标价75港元。