全球市场观察
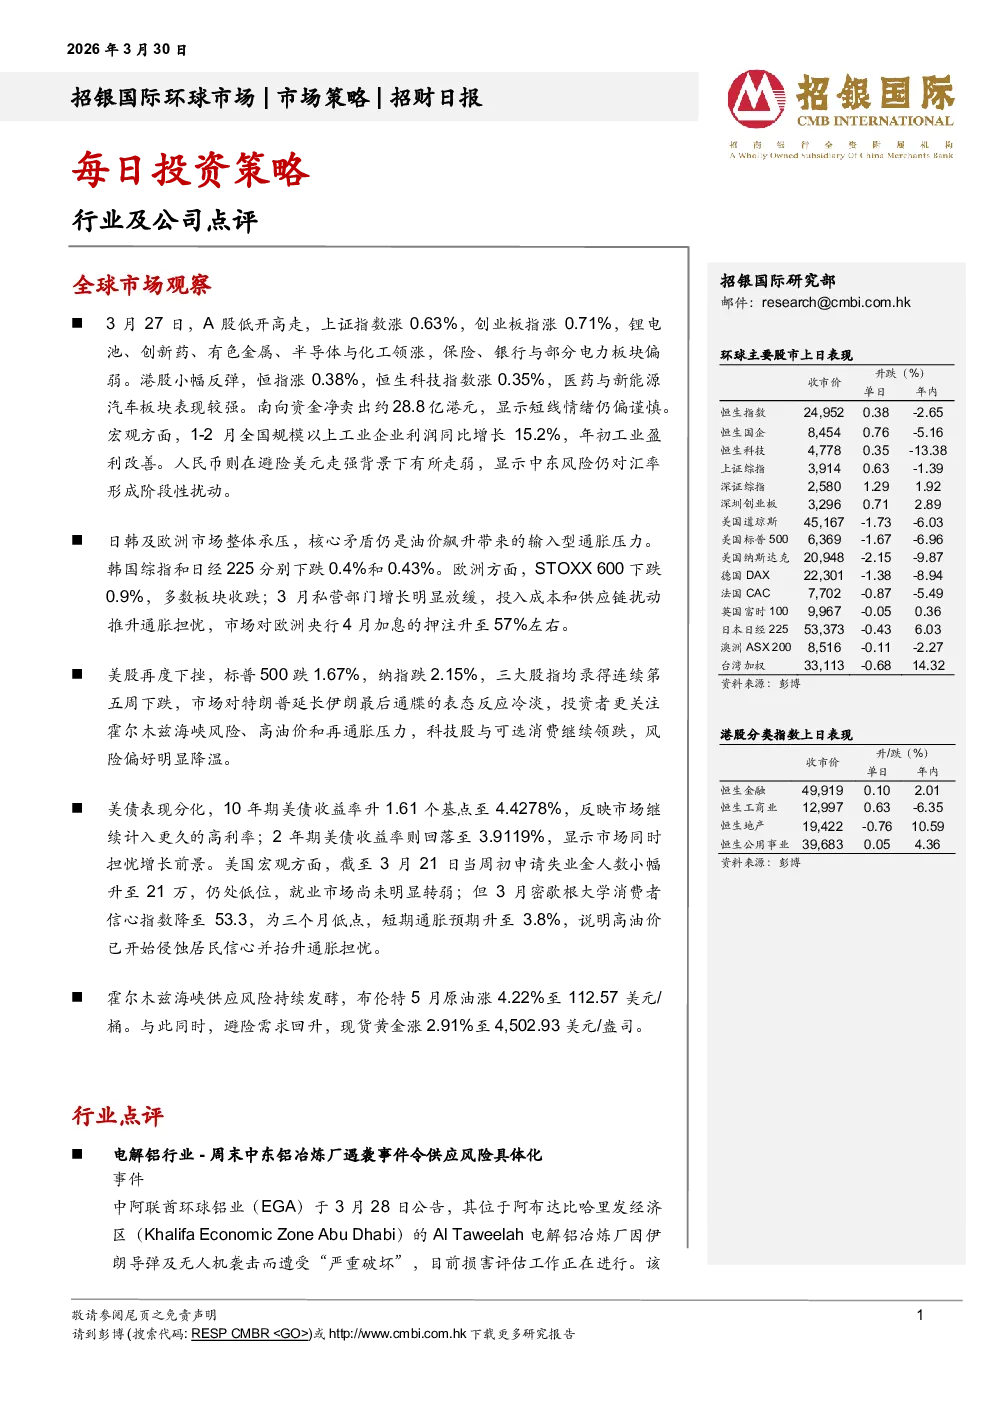
- A股:3月27日低开高走,上证指数涨0.63%,创业板指涨0.71%。锂电池、创新药等领涨,保险、银行偏弱。
- 港股:小幅反弹,恒指涨0.38%,恒生科技指数涨0.35%。医药、新能源汽车板块表现较强,南向资金净卖出约28.8亿港元。
- 日韩及欧洲市场:整体承压,核心矛盾是油价飙升带来的通胀压力。韩国综指和日经225下跌,STOXX 600下跌0.9%,市场对欧洲央行加息押注升至57%左右。
- 美股:再度下挫,标普500跌1.67%,纳指跌2.15%,三大股指连续第五周下跌。市场关注霍尔木兹海峡风险、高油价和再通胀压力,科技股与可选消费领跌。
- 美债:10年期美债收益率升1.61个基点至4.4278%,2年期美债收益率回落至3.9119%。
- 美国宏观:初申请失业金人数小幅升至21万,就业市场尚未明显转弱;密歇根大学消费者信心指数降至53.3,短期通胀预期升至3.8%。
- 霍尔木兹海峡:供应风险持续发酵,布伦特5月原油涨4.22%至112.57美元/桶。现货黄金涨2.91%至4,502.93美元/盎司。
行业点评
- 电解铝行业:中东铝冶炼厂遇袭,EGA和巴林铝业受损,供应端风险上升,支撑铝价上行。维持对中国宏桥和创新实业的买入评级。
公司点评
- 比亚迪:4Q25盈利不及预期,但出口和储能有望成为增长点。预计2026-27年营收将分别同比增长9%/8%,毛利率维持17.8%。维持买入评级,目标价125港元/125元人民币。
- 长城汽车:4Q25核心净利润符合预期,新平台助力定价更具竞争力。上调2026年魏牌销量预期至20万台,出口销量预期至62万台。预计2026年净利润同比增长19%至118亿元。维持买入评级,目标价19港元。
- 广汽集团:4Q25业绩符合盈利预警,启境和出口超预期。预计2026年毛利率同比上升3.3个百分点至0.5%。维持买入评级,目标价4.2港元。
- 映恩生物:凭借新一代重磅ADC DB-1311,引领“ADC + IO 2.0”新范式。DB-1311在mCRPC中具备重磅潜力,DB-1310展现早期疗效信号。维持买入评级,目标价383.47港元。
- 信达生物:2025年业绩强劲,新产品上市推动显著增长。战略合作加速全球化扩张,一线IBI363数据读出将成为关键催化剂。维持买入评级,目标价113.86港元。
- 康方生物:2025年产品销售额30亿元,卡度尼利单抗和依沃西单抗纳入医保。期待依沃西单抗关键数据读出。维持买入评级,目标价185.80港元。
- 中讯飞医疗:2025年收入9.15亿元,B端业务强劲复苏。巩固G端领先地位,加速B端渗透,利用GBC协同效应拓展C端应用。维持买入评级,目标价92.55港元。
- 中国铁塔:FY25营收同比增长2.7%,净利润同比增长8.4%。盈利受D&A期满支撑,但增长依然受限。维持持有评级,目标价12.1港元。