全球市场观察
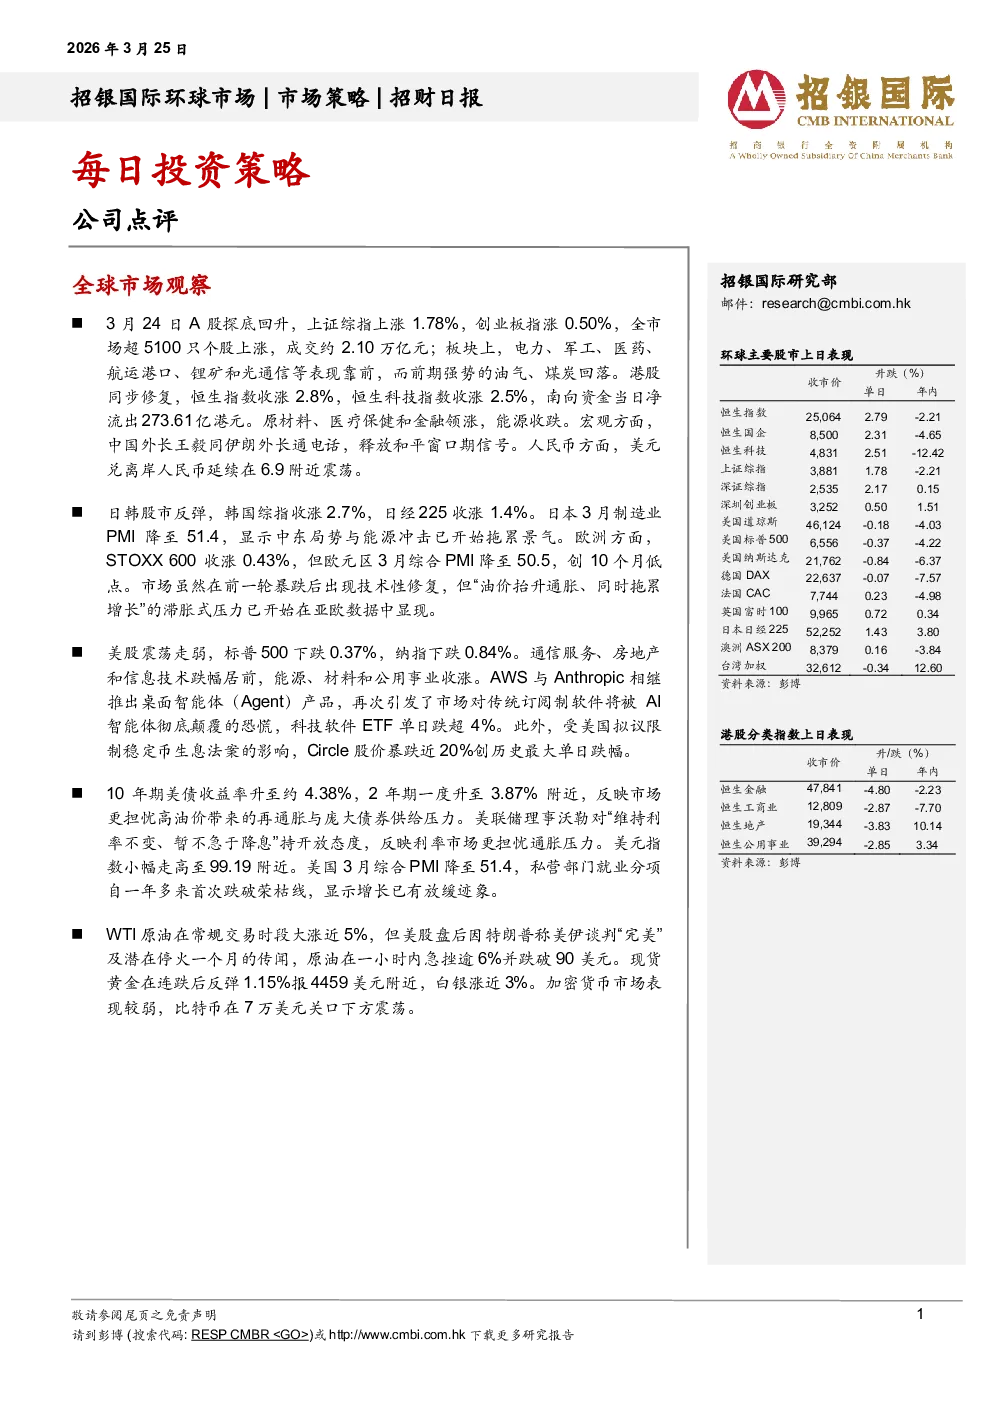
3月24日,A股市场探底回升,上证综指上涨1.78%,创业板指涨0.50%,成交约2.10万亿元。电力、军工、医药等板块表现靠前,油气、煤炭回落。港股同步修复,恒生指数涨2.8%,恒生科技指数涨2.5%,南向资金净流出273.61亿港元。日韩股市反弹,韩国综指涨2.7%,日经225涨1.4%,但日本3月制造业PMI降至51.4,显示景气受能源冲击拖累。欧洲STOXX 600涨0.43%,但欧元区3月综合PMI降至50.5,创10个月低点,滞胀压力显现。美股震荡走弱,标普500跌0.37%,纳指跌0.84%,通信服务、房地产跌幅居前,能源、材料收涨。AWS与Anthropic推出桌面智能体产品引发市场对AI颠覆传统软件的担忧,科技软件ETF跌超4%。受美国拟议限制稳定币生息法案影响,Circle股价暴跌近20%。10年期美债收益率升至约4.38%,反映市场担忧高油价带来的再通胀与债券供给压力。美联储理事沃勒对维持利率不变持开放态度,美元指数小幅走高至99.19附近。美国3月综合PMI降至51.4,私营部门就业分项跌破荣枯线,显示增长放缓。WTI原油大涨近5%,但美股盘后因特朗普称美伊谈判“完美”及潜在停火传闻,原油急挫逾6%并跌破90美元。现货黄金反弹1.15%报4459美元附近,白银涨近3%。加密货币市场表现较弱,比特币在7万美元关口下方震荡。
公司点评
药明康德(603259 CH,买入,目标价:133元):公布2025财报,收入同比增长15.8%,持续经营收入同比增长21.4%,经调整Non-IFRS归母净利润同比增长41.3%。预计2026年收入513亿至530亿元,持续经营收入同比增长18-22%,Non-IFRS净利润率有望维持稳定。CDMO需求强劲,backlog同比增长28.8%至580亿元,TIDES业务backlog同比增长20.2%。早期业务复苏,化学板块小分子药物发现收入同比下降3.8%,实验室测试收入同比增长4.7%,生物学业务收入同比增长5.2%。继续加码全球产能建设,2026年capex支出65-75亿元。维持“买入”评级,目标价上调至133元。
药明合联(2268HK,买入,目标价:82港元):公布2025财报,收入同比增长46.7%,经调整归母净利润同比增长69.9%。backlog同比增长50.3%至14.9亿美元,新签订单同比增长41%至13.3亿美元。预计2026年收入同比增长超过40%。偶联药物研发和生产需求快速增长,新签70个iCMC项目,同比增长32%。显著强化全球产能网络,收购东曜药业,江阴建设新基地,新加坡基地预计2026年完成GMP放行。维持“买入”评级,目标价小幅下调至82港元。
科伦博泰(6990 HK,买入,目标价:507.11港元):2025年总营收达20.6亿元,同比增长6.5%,产品销售收入5.43亿元。三大核心资产成功纳入国家医保目录,为2026年销量增长奠定基础。净亏损扩大至3.82亿元。Sac-TMT在一线非小细胞肺癌中取得重大突破,全球首个在该适应症中取得成功的“ADC+免疫”联合疗法三期临床。Sac-TMT有望获FDA快速批准。维持“买入”评级,目标价小幅上调至507.11港元。
商汤科技(20 HK,买入,目标价:2.50港元):FY25业绩超预期,总营收同比增长33%至50.1亿元,主要得益于生成式AI业务强劲增长;经调整净亏损同比收窄54%至19.6亿元。展望未来,公司将持续升级多模态能力、提升模型成本效率。上调FY26-27E总营收预测3%-6%,预计FY26E总营收同比增长27%至63.9亿元。维持“买入”评级,目标价上调至2.50港元。
同程旅行(780HK,买入,目标价:25.5港元):发布4Q25业绩,总营收48.0亿元,同比增长14.2%;调整后净利润7.8亿元,同比增长18%。核心OTA业务营收及营业利润率符合预期。预计2026年核心OTA业务营业利润同比增长15%。基于现金流折现模型,小幅上调目标价至25.5港元,维持“买入”评级。
小米集团(1810 HK,买入,目标价:44.47港元):2025年第四季度业绩好于预期,收入/调整后净利润同比增长+7%/-24%。智能手机平均售价提升,智能电动汽车运营收入增强。展望2026年,看好高端化战略、IoT业务海外扩张、新一代SU7/YU7市场份额提升及多模态AI能力。下调2026-2027年预期每股收益4-9%,新的基于分部估值法的目标价为44.47港元。重申“买入”评级。
敏实集团(425 HK,买入,目标价:44港元):2H25收入同比增长12%,净利润同比增长13%至14亿元,符合预期。汽零与新业务双驱动,管理层目标实现5年收入复合增长率23%,到2030年营业收入达720亿元。上调新业务收入指引:2026年8.2亿元,2027年26亿元,2030年100亿元。预计2026-27年收入同比分别增长16%和15%,净利润将同比增长14%/22%至31亿/37亿元。维持“买入”评级,目标价上调至44港元。