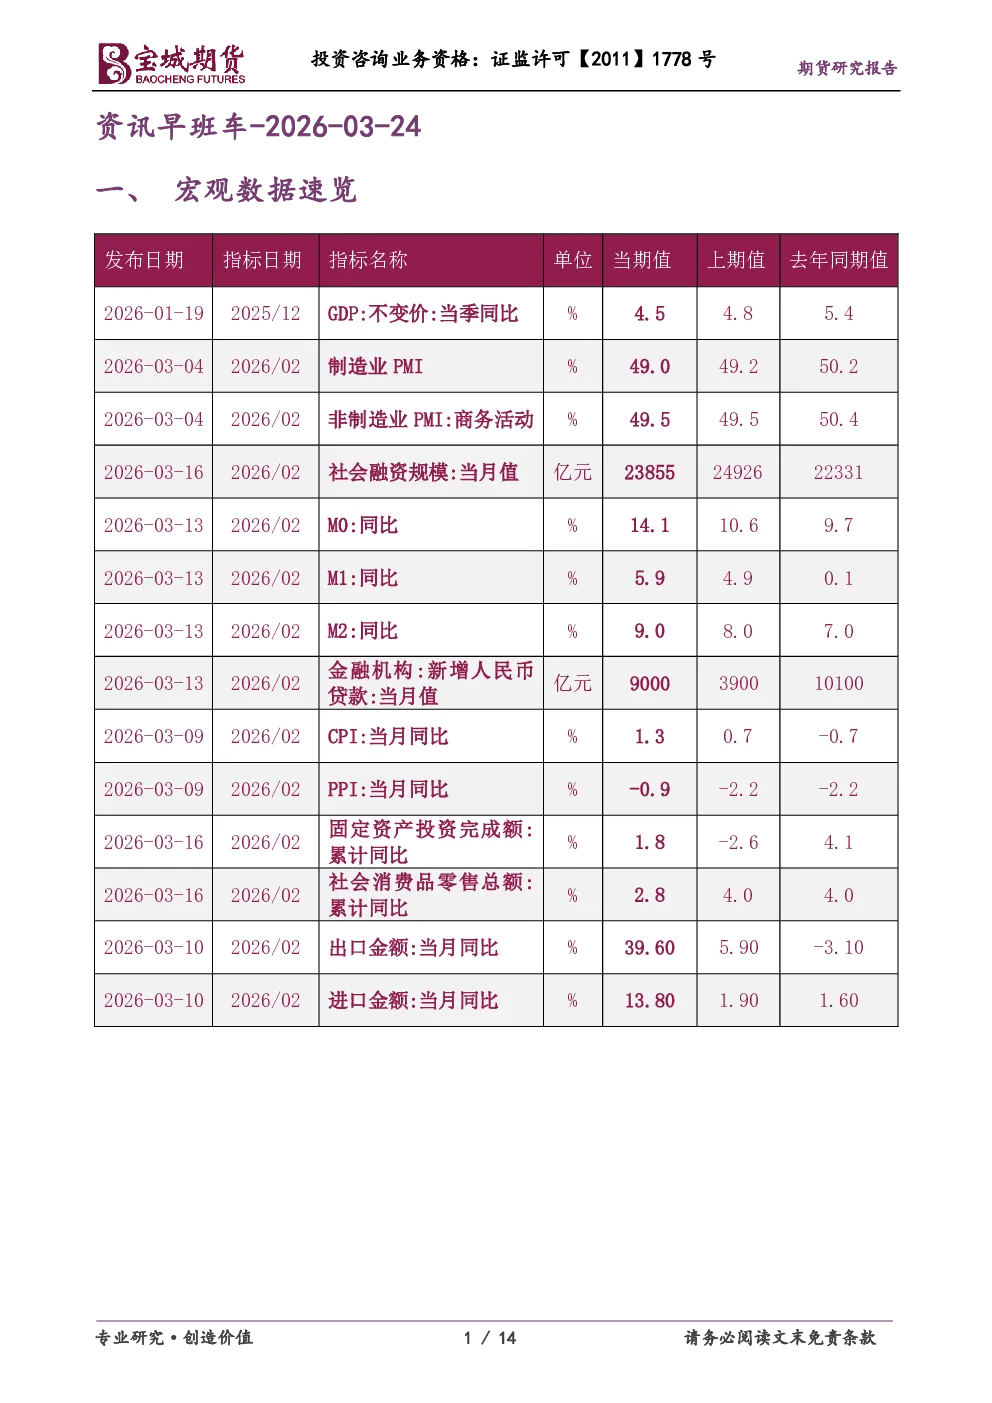
一、宏观数据速览
- 贵金属价格波动加剧,上海黄金交易所提示投资者风险防范。
- 大商所调整液化石油气期货合约涨跌停板幅度和交易保证金水平。
- 美伊谈判陷入僵局,特朗普与伊朗立场不一。
- 国内商品基差方面,沪锡、沪镍、铸造铝合金升水显著,苹果、丙烯、丁二烯橡胶贴水明显。
- 全球金融市场受美伊谈判影响巨震,美油、布油跌超14%,贵金属反弹。
二、商品投资参考
金属
- 广期所碳酸锂合格率传闻引发逼仓风险担忧,广期所否认传闻。
- 国内金价跌破1000元/克,品牌金饰价格下行。
- 黄金上周累计跌幅超10%,创1983年以来最大单周跌幅,较1月29日高点回落逾20%。
- 碳酸锂价格震荡下跌,跌破15万元/吨,或将在12-15万元/吨区间内震荡。
- 浦项控股将构建重稀土元素全球供应链,强化电动汽车零部件领域布局。
- 美国将出资2.5亿美元用于供应链投资基金。
- 伦敦金属交易所库存方面,铜库存创新高,铝、锌、镍、铅库存下降,铝合金库存持稳于低位。
煤焦钢矿
- 山东、邢台、运城等地焦炭价格计划提涨。
能源化工
- 国家对成品油价格采取临时调控措施,实际上调幅度低于计算值。
- 国家能源局将推动多能融合发展,构建安全韧性的能源体系。
- 美国3月份原油出口量有望达到创纪录的每日460万桶。
- 国际能源署与成员国就释放石油储备进行磋商,但无法从根本上解决供应短缺问题。
- 美国能源部长认为战略石油储备再次释放可能性极低。
农产品
- 七部门部署2026年春耕备耕农资打假工作。
- 1-2月全国工业饲料产量同比增长3.4%,主要饲料产品出厂价格涨跌互现。
- 巴西2025/26年度大豆收获面积已达种植面积的68%。
三、财经新闻汇编
公开市场
- 央行开展80亿元7天期逆回购操作,单日净回笼1293亿元。
要闻资讯
- 习近平在河北雄安新区考察,强调推进北京非首都功能疏解和承接。
- 财政部部长蓝佛安表示,财政政策将更加突出投资于人。
- 王毅会见英国首相国家安全事务顾问鲍威尔,强调中英关系稳定向前发展。
- 交易商协会优化债务融资工具基础层企业注册发行机制。
- 江苏发布前两个月经济运行简况,工业增加值同比增长8%。
- 国家发改委对国内成品油价格采取临时调控措施。
- 中东地区紧张局势持续发酵,全球供应链面临挑战。
- 今年以来可转债发行明显提速,发行规模同比增长230%。
- 甘肃省财政厅公告,二季度拟发行635亿元地方债。
- 美伊谈判陷入罗生门,特朗普与伊朗立场不一。
- 美国可能对伊朗哈尔克岛发动地面军事行动,美军正加快部署。
- 伊朗表示,一旦敌人攻击伊朗的海岸或岛屿,将切断海湾地区的航线和通信线路。
债市综述
- 中国银行间债市承压,主要利率债收益率多数上行,5-7年期国债收益率上行1bp。
- 国债期货30年期主力合约尾盘拉升并收红。
- 交易所债券市场收盘,产融债表现低迷。
- 中证转债指数收盘下跌0.96%,成交金额692.30亿元。
- 货币市场利率多数上行,DR001加权平均利率小降并徘徊于1.32%附近。
- Shibor短端品种表现分化,1个月期下行至1.5095%,创2022年9月以来新低。
- 银行间回购定盘利率表现分化,FR007持平报1.49%。
- 银银间回购定盘利率多数持平,FDR014跌1.0个基点报1.52%。
- 国开行、农发行金融债中标收益率分别为1.4386%、1.3428%等。
- 欧债、美债收益率全线下跌。
汇市速递
- 在岸人民币对美元收盘报6.9062,较上一交易日下跌245个基点。
- 纽约尾盘,美元指数跌0.36%报99.15,非美货币涨跌互现。
四、股票市场要闻
- A股单边下挫,上证指数收跌3.63%,市场情绪明显走弱。
- 多家机构对A股长期走势非常乐观,认为中国具备能源安全和供应链韧性优势。
- 港股单边下挫,恒生指数收跌3.54%,创8个月新低。
- 半导体、有色金属、建材、非银金融板块跌幅居前。
- 南向资金净买入超297亿港元,创年内单日买入额次高。
研报精粹
- 中信证券认为,年内中美关系的稳定格局或并未改变,关税安排、双边贸易投资安排、延长“休战期”或为潜在成果。
- 华泰固收表示,美以伊冲突后,全球债市遭遇明显调整,国内债市表现相对稳定,重申债市略偏弱但调整空间有限。
- 国盛宏观熊园发布研报称,当前资产价格应定价不足,需警惕后续深度调整的可能性,短期紧盯伊朗局势进展。
今日提示
- 3月24日,220只债券上市,185只债券发行,103只债券缴款,327只债券还本付息。