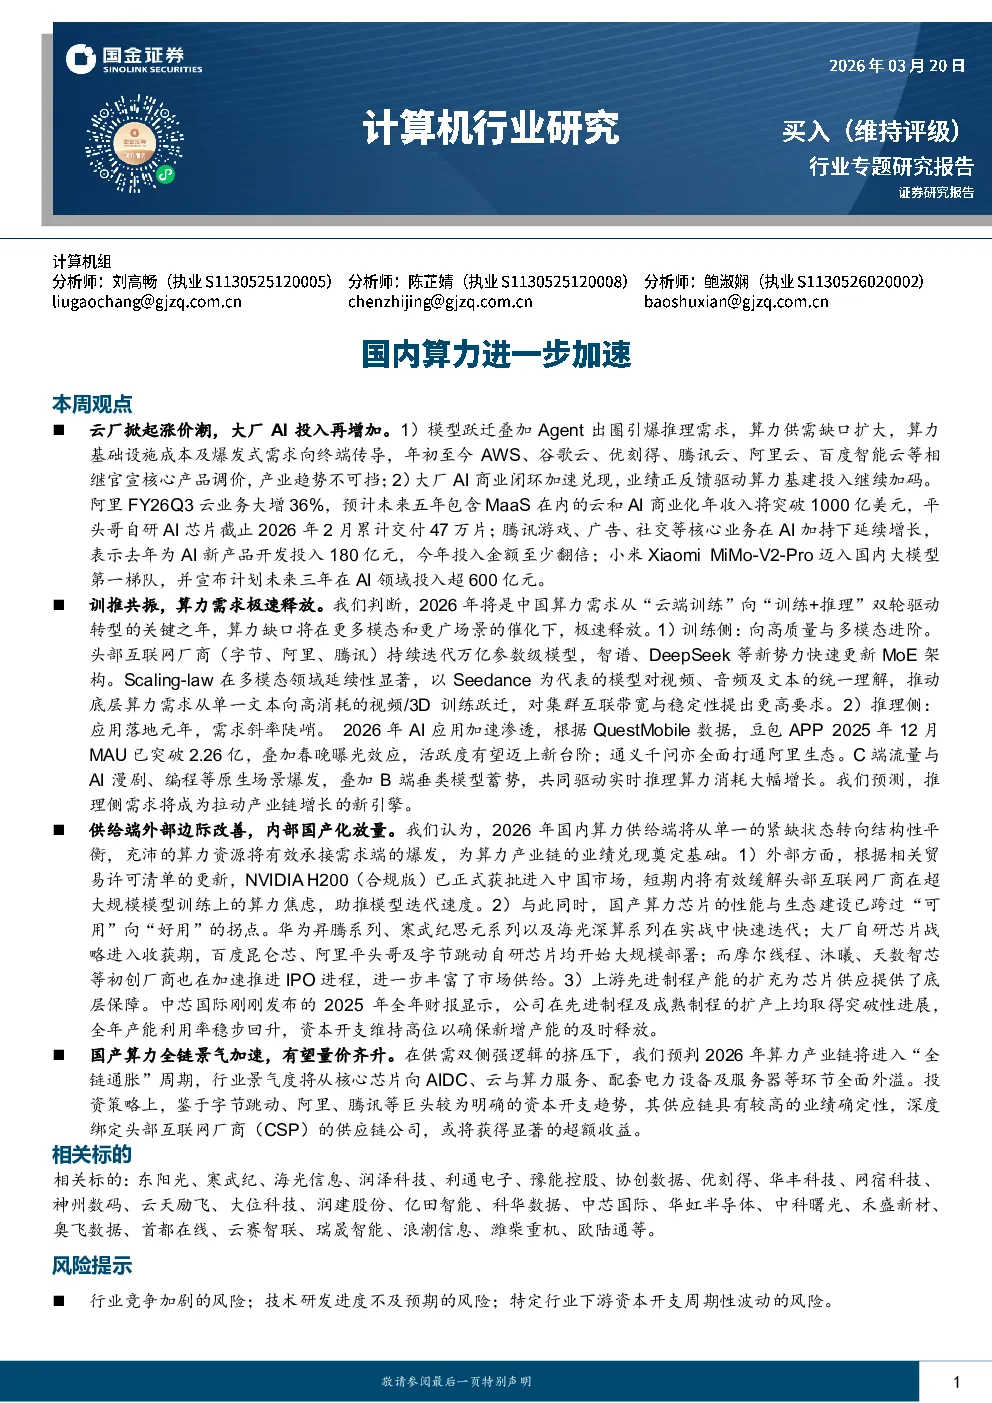
研报总结
一、云厂掀起涨价潮,大厂AI投入再增加,国内算力斜率依旧
- 算力供需缺口扩大,头部云厂密集提价:AWS、谷歌云、优刻得、腾讯云、阿里云、百度智能云等相继官宣核心产品调价,算力基础设施成本及爆发式需求向终端传导。
- 大厂AI商业闭环加速兑现,业绩正反馈驱动算力基建投入继续加码:阿里FY26Q3云业务大增36%,预计未来五年云和AI商业化年收入将突破1000亿美元;平头哥自研AI芯片累计交付47万片;腾讯游戏、广告、社交等核心业务在AI加持下延续增长,表示去年为AI新产品开发投入180亿元,今年投入金额至少翻倍;小米计划未来三年在AI领域投入超600亿元。
二、训推共振,算力需求极速释放
- 大模型“军备竞赛”并未降温,向更高质量、更多模态加速进步:头部互联网厂商持续迭代万亿参数级模型,智谱、DeepSeek等新势力快速更新MoE架构;Scaling-law在多模态领域延续性显著,以Seedance为代表的模型推动底层算力需求从单一文本向高消耗的视频/3D训练跃迁。
- 推理算力需求正以超预期的斜率上升:豆包APP 2025年12月MAU已突破2.26亿,春晚曝光效应下活跃度有望迈上新台阶;通义千问全面打通阿里生态;AI漫剧、AI编程等原生应用爆发,B端垂类模型蓄势,共同驱动实时推理算力消耗大幅增长。
三、供给端外部边际改善,内部国产化加速放量
- 外部方面:NVIDIA H200(合规版)正式获批进入中国市场,短期内将有效缓解头部互联网厂商在超大规模模型训练上的算力焦虑。
- 内部方面:国产算力芯片的性能与生态建设已跨过“可用”向“好用”的拐点,华为昇腾系列、寒武纪思元系列以及海光深算系列在实战中快速迭代;大厂自研芯片战略进入收获期;摩尔线程、沐曦、天数智芯等初创厂商也在加速推进IPO进程。
- 上游先进制程产能的扩充:中芯国际2025年全年财报显示,公司在先进制程及成熟制程的扩产上均取得突破性进展,全年产能利用率稳步回升,资本开支维持高位。
四、国产算力全链通胀,有望量价齐升
- CPU涨价:部分CPU大厂已步入涨价周期,英特尔和AMD计划将服务器CPU价格提高多达15%。
- 算力/云厂商涨价:亚马逊云科技、谷歌云、智谱等相继宣布涨价。
- AIDC投建力度持续高景气:海内外大厂CapEx持续高增,智算中心持续扩容,国产替代加速。
五、相关标的
东阳光、寒武纪、海光信息、润泽科技、利通电子、豫能控股、协创数据、优刻得、华丰科技、网宿科技、神州数码、云天励飞、大位科技、润建股份、亿田智能、科华数据、中芯国际、华虹半导体、中科曙光、禾盛新材、奥飞数据、首都在线、云赛智联、瑞晟智能、浪潮信息、潍柴重机、欧陆通等。
风险提示
行业竞争加剧的风险;技术研发进度不及预期的风险;特定行业下游资本开支周期性波动的风险。