全球市场观察
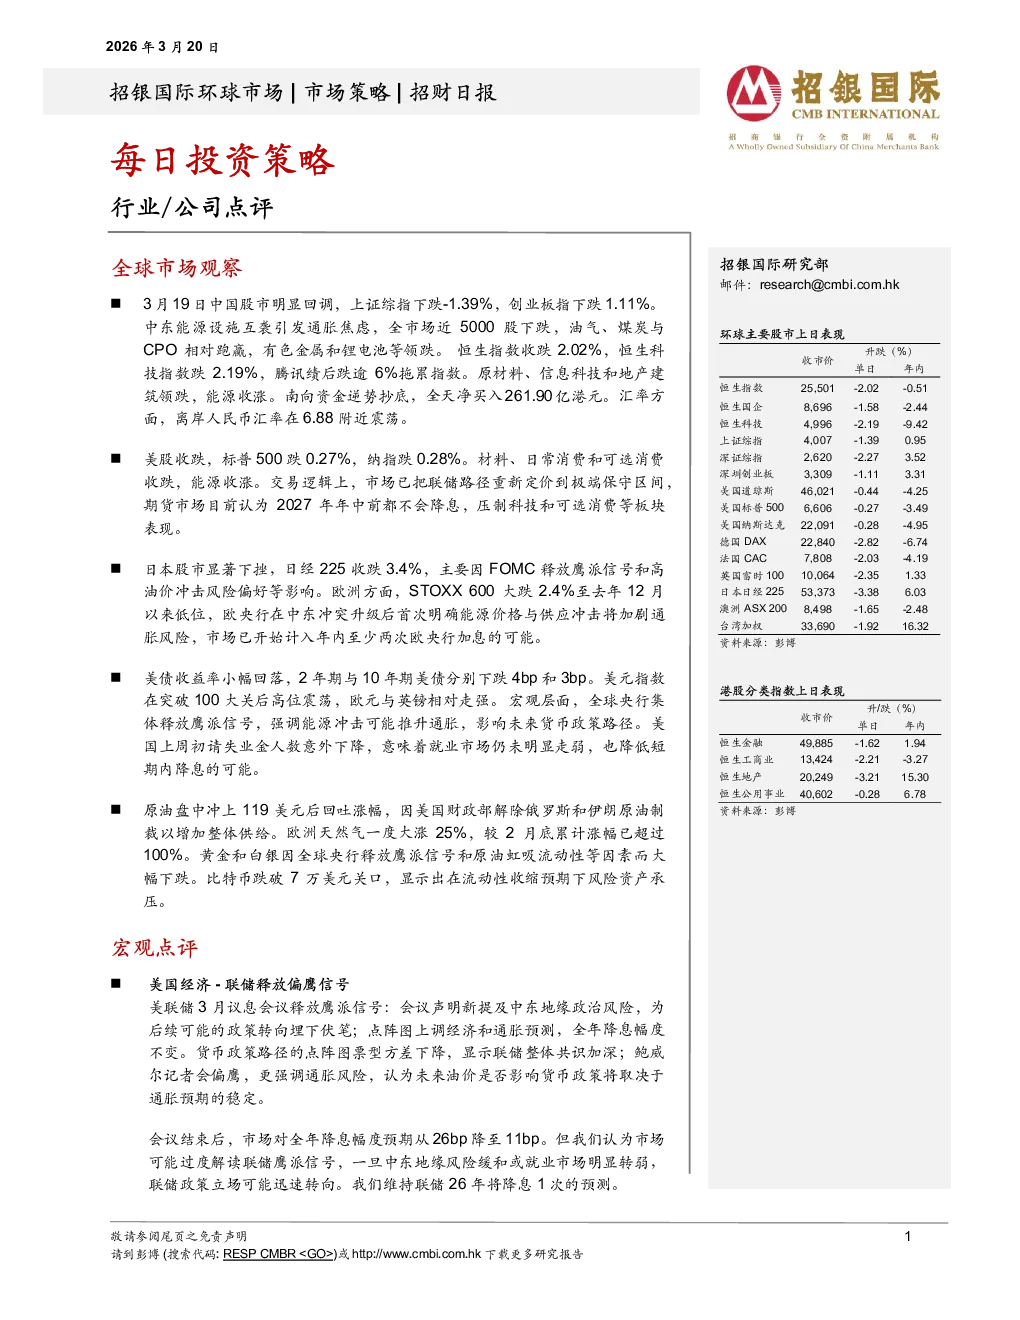
- 中国股市:3月19日回调,上证综指下跌1.39%,创业板指下跌1.11%。油气、煤炭与CPO相对跑赢,有色金属和锂电池领跌。恒生指数收跌2.02%,恒生科技指数跌2.19%,腾讯绩后跌逾6%。南向资金逆势抄底,净买入261.90亿港元。离岸人民币汇率在6.88附近震荡。
- 美股:标普500跌0.27%,纳指跌0.28%。材料、日常消费和可选消费收跌,能源收涨。市场将联储路径重新定价至极端保守区间,期货市场认为2027年年中前不会降息。
- 日本股市:日经225收跌3.4%,因FOMC释放鹰派信号和高油价冲击风险偏好。
- 欧洲股市:STOXX 600大跌2.4%至去年12月以来低位,欧央行明确能源价格与供应冲击将加剧通胀风险,市场计入年内至少两次加息可能。
- 美债:2年期与10年期美债分别下跌4bp和3bp。美元指数高位震荡,欧元与英镑相对走强。全球央行集体释放鹰派信号,强调能源冲击可能推升通胀。
- 原油与贵金属:原油盘中冲上119美元后回吐涨幅,因美国财政部解除俄罗斯和伊朗原油制裁。欧洲天然气大涨,较2月底累计涨幅已超过100%。黄金和白银大幅下跌。比特币跌破7万美元关口。
宏观点评
- 美联储释放偏鹰信号:3月议息会议新提及中东地缘政治风险,点阵图上调经济和通胀预测,全年降息幅度不变。市场对全年降息预期从26bp降至11bp。但中东地缘风险缓和或就业市场明显转弱,联储政策立场可能迅速转向。维持联储26年将降息1次的预测。
- 短期影响:美元可能保持强势,油价高企将推高全球通胀中枢并推迟央行降息节奏,压制风险资产和贵金属等表现。
- 中长期看:地缘冲击引发的估值压缩和利率抬升可能为AI龙头、贵金属和中长期国债等优质资产创造良好配置窗口。
行业点评
- 医药行业:海外CXO/生命科学上游公司2025年业绩修复,但对2026年业绩指引偏谨慎。
- 2025年业绩:9家公司中,8家收入增速优于2023-24年,6家净利润增速优于2023-24年。毛利率承压,净利润率改善。资本支出下降趋势反转,但管理层对2026年资本支出仍持谨慎态度。
- 需求端:C(D)MO受益商业化需求持续产能建设,生命科学上游公司受益下游客户完成去库存和商业化生产带来的耗材需求增长,设备需求仍疲弱。临床CRO需求增长但存在长期需求担忧。临床前CRO在4Q25迎来需求显著增长。
- 2026年业绩指引:C(D)MO业绩增速放缓,耗材收入高基数和设备需求复苏趋势拖累上游公司业绩指引,临床CRO业绩增速恶化,临床前需求增长驱动业绩改善。
- 支撑因素:医药融资复苏和大药企稳健投入支撑全球医药研发生产需求。2025年全球医疗健康融资额同比增长8.6%,中国创新药融资额同比大增127.3%。大药企研发和资本支出稳健增长。
公司点评
- 阿里巴巴(BABA US):营收同比增长1.7%,EBITA同比下降57%。云计算业务表现亮眼,营收同比增速提升至36%。管理层表示客户管理收入已现复苏,云计算营收环比增速将进一步加快。重申即时零售业务发展目标,五年内实现云计算外部收入突破1,000亿美元。维持“买入”评级,目标价203.7美元。
- BOSS直聘(BZ US):4Q25总营收同比增长14%,非GAAP净利润同比增长25%。展望1Q26E,总营收同比增长6%-8%。公司计划加大AI及营销投入。维持“买入”评级,目标价24.0美元。
- 多点数智(2586 HK):FY25总营收同比增长20%,经调整净利润同比增长583%。FY25 AI业务收入达6440万元。继续把AI技术融入研发链条与零售解决方案。将2025年增发募资中尚未使用的1.94亿港币募集资金用途从区块链调整为AI。维持“买入”评级,目标价10.80港元。
- 地平线机器人(9660 HK):2H25收入同比增长51%。2H25毛利率环比收窄1.4个百分点至64.0%。2H25研发费用同比激增64%至29亿元。预计2026年HSD销量将增长至40万套,2027年与2028年还将连续实现同比翻倍以上增长。计划今年推出面向舱驾一体的芯片解决方案,联合生态伙伴启动robotaxi试运营。维持“买入”评级,目标价10.0港元。
- 创新实业(2788 HK):昨日召开业绩后分析师会议,市场关注沙特铝产能建设进展以及通过关联交易收购的煤矿发展计划。沙特项目进展顺利,产能综合成本预计为1900美元/吨。拟收购的煤矿需要30亿元人民币的资本支出。维持“买入”评级和目标价32港元。
- 小米(1810 HK):发布新一代SU7电动汽车和三款全新MiMo-V2模型。新一代SU7在高端电动汽车市场极具竞争力。管理层重申未来三年在人工智能研发领域的投资额将超过600亿元人民币。将2025-2027年的每股盈利预期下调6-13%,目标价47.16港元。