全球市场观察
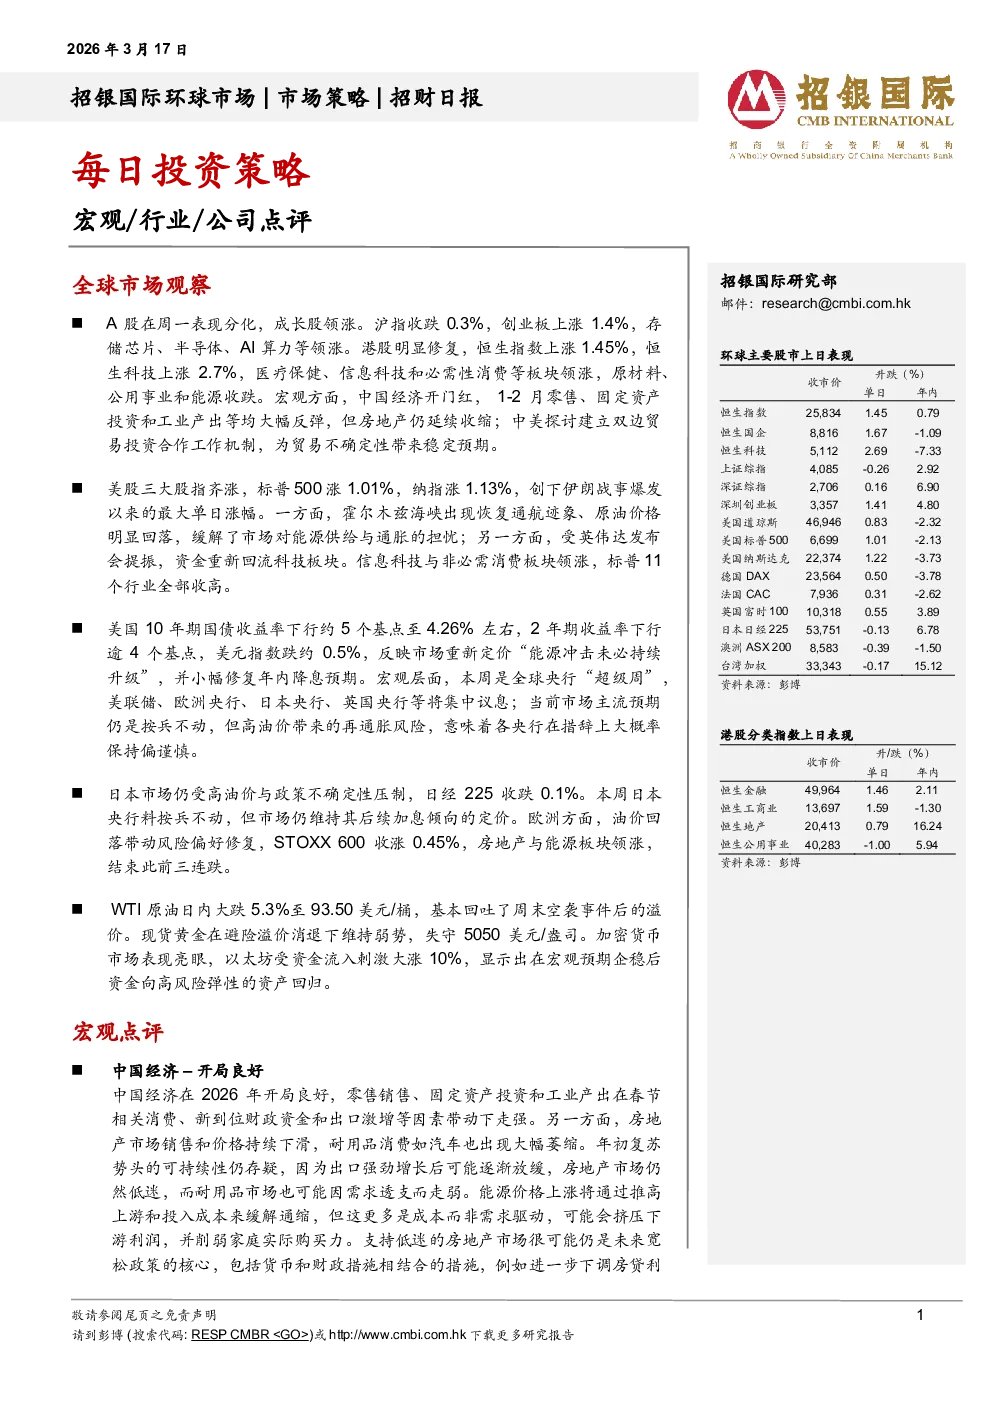
- A股:表现分化,成长股领涨,沪指跌0.3%,创业板涨1.4%,存储芯片、半导体、AI算力等领涨。
- 港股:明显修复,恒生指数涨1.45%,恒生科技涨2.7%,医疗保健、信息科技和必需性消费等板块领涨,原材料、公用事业和能源收跌。
- 美股:三大股指齐涨,标普500涨1.01%,纳指涨1.13%,创下伊朗战事爆发以来的最大单日涨幅,信息科技与非必需消费板块领涨。
- 美债:10年期国债收益率下行约5个基点至4.26%,2年期收益率下行逾4个基点,美元指数跌约0.5%,市场重新定价“能源冲击未必持续升级”,并小幅修复年内降息预期。
- 日本市场:日经225收跌0.1%,受高油价与政策不确定性压制,市场仍维持其后续加息倾向的定价。
- 欧洲市场:STOXX 600收涨0.45%,油价回落带动风险偏好修复,房地产与能源板块领涨。
- 大宗商品:WTI原油大跌5.3%至93.50美元/桶,现货黄金失守5050美元/盎司,加密货币市场表现亮眼,以太坊大涨10%。
宏观点评
- 中国经济:开局良好,零售销售、固定资产投资和工业产出大幅反弹,但房地产市场销售和价格持续下滑,耐用品消费如汽车大幅萎缩。
- 政策:支持低迷的房地产市场仍是未来宽松政策的核心,可能包括进一步下调房贷利率、提供利息补贴等,中央政府直接收储仍在讨论中。
- 预测:预计2026年第二季度末前,央行将下调存款准备金率50个基点,下调LPR10个基点,全年GDP增速可能从2025年的5%下降至4.6%。
行业点评
- 汽车行业:氢能新政导向结构性优化,重卡高功率与低氢价驱动“自我造血”,更多补贴倾向于补能价格的下降,市场份额将加速向具备全产业链整合能力的龙头集中。
- 投资建议:建议重点关注在大功率系统具有成本技术优势、在制氢端超前布局的重塑能源(2570 HK)。
公司点评
- 零跑汽车(9863 HK,买入,目标价:60港元):4Q25业绩基本符合预期,D系列是今年关键,或成2026年毛利率与估值关键,预计2026/2027年净利润预测上调20%/2%至36亿/46亿元,目标价下调至60港元。
- 贝壳(BEKE US,买入,目标价:23.00美元):4Q25收入同比下降28.7%,季度non-GAAP净利润达人民币5亿元,优于预期,预计2026年non-GAAP净利润同比增长39%,目标价上调至23.0美元。
- 丘钛科技(1478 HK,买入,目标价:13.39港元):FY25业绩符合预期,主要受非手机摄像头模组增长、手机摄像头模组平均售价提升等驱动,预计2026年手机摄像头模组出货量同比增长5%,非手机摄像头模组出货量同比增长50%,目标价13.39港元。