一、宏观数据速览
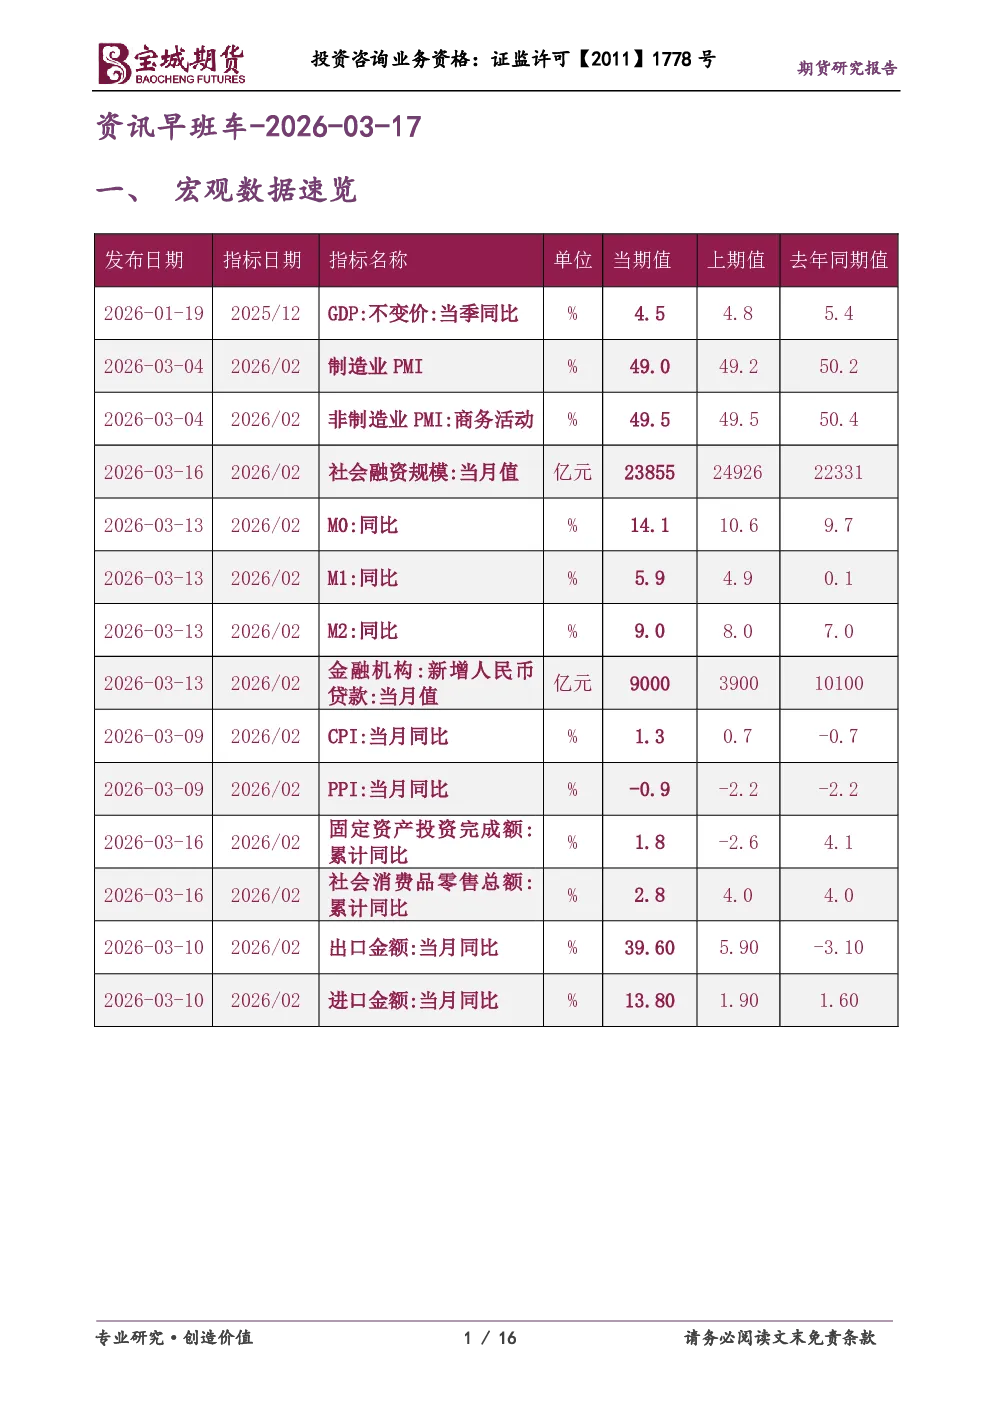
- 中国1-2月经济数据:固定资产投资同比增长1.8%,规模以上工业增加值增长6.3%,服务业生产指数增长5.2%,社会消费品零售总额增长2.8%,但房地产开发投资下降11.1%,新建商品房销售面积和销售额分别下降13.5%和20.2%。
- 商品投资参考:
- 金属:精铟价格2025年1-11月震荡运行,2026年进入加速上涨周期,截至3月中旬均价约4950元/公斤,较2025年初翻倍;全球最大铝土矿生产国几内亚讨论控制市场矿石供应量;全球产能领先的铝冶炼企业巴林铝业关停部分生产线;霍尔木兹海峡封锁对铝产业链形成实质性冲击,铝价中枢或面临系统性上移;全球最大黄金ETF SPDR Gold Trust持仓量减少,全球最大白银ETF iSharesSilver Trust持仓量减少。
- 煤焦钢矿:印度JSW钢铁公司获得莫桑比克炼焦煤开采项目;1-2月规模以上工业原煤生产保持稳定,原油生产由降转增。
- 能源化工:海上风电累计并网装机规模将翻番;霍尔木兹海峡封锁导致国际油价上涨,波斯湾沿岸产油国储油设施满库,被迫减产;全球约三分之一贸易量的尿素运输受阻,尿素价格上涨约30%。
- 农产品:浙江省印发粮油作物精准施肥提单产行动方案;2026年棉花进口滑准税加工贸易配额总量为30万吨;印尼或将对棕榈油等大宗商品征收额外关税。
二、财经新闻汇编
- 公开市场:央行开展7天期逆回购操作,单日净投放888亿元;财政部进行2026年中央国库现金管理商业银行定期存款招投标。
- 要闻资讯:中美在法国巴黎举行经贸磋商,双方就一些议题取得初步共识;国务院总理李强主持召开国务院第十一次全体会议,部署今年和“十五五”经济社会发展工作;中国人民银行上海市分行联合国家金融监督管理总局上海监管局调整上海市商业用房购房贷款最低首付款比例政策;国家金融监督管理总局党委召开扩大会议,强调稳妥化解重点领域风险;国家统计局介绍1-2月份国民经济运行情况;南方电网公司完成固定资产投资同比增长95.3%;中国1-2月房地产开发投资同比下降11.1%;国家统计局:1-2月份主要经济指标明显回升,国民经济开局良好;中国1-2月固定资产投资(不含农户)同比增长1.8%;中国1-2月份规模以上工业增加值同比增长6.3%;中国1-2月社会消费品零售总额同比增长2.8%;中国2月70大中城市中有10城新建商品住宅价格环比上涨;中美双方在法国巴黎举行经贸磋商,中国商务部国际贸易谈判代表兼副部长李成钢表示双方就一些议题取得初步共识;超百家A股公司披露去年年报,新兴领域企业成绩亮眼;自然资源部自然资源开发利用司司长孔维东表示新增建设用地原则上不用于经营性房地产开发;外交部:中美双方就特朗普总统访华事宜保持着沟通;国家外汇管理局新闻发言人李斌表示2月企业和个人等非银行部门跨境资金净流入356亿美元;银行密集赎回高息优先股,机构资管配置遭遇“平替”难题。
- 债市综述:中国债市明显走弱,主要利率债收益率全线上行,10年及30年国债承压;交易所债券市场收盘,“24皖投02”涨超4%,“24产融02”涨超2%。
- 汇市速递:在岸人民币对美元收盘报6.8997,较上一交易日上涨33个基点;美元指数跌0.69%报99.80,非美货币普遍上涨。
三、股票市场要闻
- A股探底回升,上证指数跌0.26%,深证成指涨0.19%,创业板指涨1.41%;存储芯片、先进封装、HBM概念爆发,海运、白酒、汽车板块表现亮眼;有色金属、石油化工、大基建板块低迷。
- 港股强劲反弹,恒指收盘涨1.45%,恒生科技指数涨2.69%,恒生中国企业指数涨1.67%;芯片、医药股领涨,有色金属、电力、石油化工表现低迷。
四、研报精粹
- 华泰固收建议投资者当前对转债仍保持偏谨慎态度,等待机会可能是更优选择;判断短期股指仍将表现为“下有底但上有顶”的震荡走势,转机可能会在4月底附近出现。
- 华泰固收指出38号文推动土地资源从“增量扩张”到“存量盘活+省级统筹”转型,纠偏土地财政模式,城镇化正式进入存量阶段;债市近日再次呈现“无序波动”特征,外部冲突有长期化风险,通胀交易难言结束,中美博弈期或临近。
- 中信建投指出政府债继续靠前发力,社融口径下信贷投放及表外融资回暖,社融同比多增,符合预期;2月对公信贷投放边际改善,对公信贷结构有所优化。
- 兴证固收指出当前股性转债的估值水平已经基本回落至去年12月行情启动前水平;随着股性品种估值的压缩,当前主要矛盾已经从赎回风险转为流动性压力。
五、今日提示
- 3月17日,251只债券上市,178只债券发行,91只债券缴款,266只债券还本付息。